ライフオペレーティングシステム(一般的にLife OSと略されます)とは、目標、プロジェクト、タスク、カレンダー、メモ、お金、習慣を1つにまとめ、互いに関連づけて管理できる統合環境のことです。単なるTo-doリストは行動を記録するだけですが、Life...
Organize tasks, notes, finances and routines in one intelligent app.
No credit card required.
ライフオペレーティングシステム(一般的にLife OSと略されます)とは、目標、プロジェクト、タスク、カレンダー、メモ、お金、習慣を1つにまとめ、互いに関連づけて管理できる統合環境のことです。単なるTo-doリストは行動を記録するだけですが、Life...
仕事と私生活を一緒に計画するうえで最も確実なのは、両者を分けて考えるのをやめることです。すべての予定を書き出して一つの一覧にまとめ、一つのカレンダーに入れ、重要度と緊急度で順位をつけ、時間を割り当て、週ごとに見直します。このガイドでは、その各ステップを、フリーランスの方のサンプル週間と、計画ツールに何を期待できるかも含めてご紹介します。 LifeDesk仕事と生活を一緒に計画するLifeDeskは、タスク、目標、カレンダー、家計、健康、仕事の整理を一か所にまとめ、私生活と仕事の計画を見失わないようにします。LifeDeskを見る...

要点まとめ 目標は、日付、所要時間、カレンダー上の居場所があって初めて現実になります。繰り返しブロックは、それを実現する最もシンプルな方法のひとつです。 目標は階層で整理します。1つか2つの主要ミッション、そのマイルストーンとしてのプロジェクト、そして日々の行動です。 計画と実績を比較しましょう。予定時間と実際の作業時間に関する研究では、タスクにかかる時間を人は一貫して短く見積もることが示されています。そのため、カレンダーブロックに対して時間を記録することが重要です。...
タスクが短く、独立していて、ほとんど1回で終わるならリストを使いましょう。仕事が段階を通って進む場合、複数の作業が同時進行している場合、あるいは何が止まっているのか見失いがちな場合は、カンバンボードを使いましょう。多くの人には両方が必要です。収集して整理するためのリストと、プロセスを通って動くもののためのボードです。 このガイドの残りでは、それぞれのツールがどこで限界を迎えるのか、約2分で判断する方法、そしてシステムを二重の手間にしないハイブリッド運用の方法をご紹介します。...
特定の時刻に起こることはカレンダーに、いつかやる必要があるだけのことはToDoリストに入れましょう。多くの人は、片方のツールにもう片方の役割まで求めてしまうことで行き詰まります。リストでは火曜日にその作業を入れる余裕があるか分かりませんし、カレンダーには80個ものあいまいなアイデアを入れてもノイズになるだけです。最も強い構成は両方を使うことであり、仕事をリストからカレンダーへ移す明確なルールを1つ決めておくことです。...
ムードとエネルギーの記録とは、1日に数回、自分がどう感じているか、どれだけ動ける余力があるかを記録し、その記録からパターンを読み取ることです。1回あたり10〜20秒、1日3〜4回、2週間続けてください。さらに「何をしていたか」という文脈を1行加えれば、1日の終わりに振り返るだけでは分からないことまで見えてきます。...
良いパーソナルダッシュボードとは、毎日自分に何度も問いかける少数の質問に答える1画面のことです。たとえば、「次は何か?」「順調に進んでいるか?」「今すぐ対応が必要なことは何か?」といった問いです。4〜6個のウィジェットを選び、4つのゾーンに配置し、居場所に値しないものはすべて削除して作ります。もし構築に30分以上かかるなら、それはダッシュボードではなく、プロジェクトを作っている可能性が高いです。...
日次指標の記録とは、早い段階で異変を知らせ、軌道修正の余地を残してくれる、現在進行形で高頻度の数値を少数だけ追うことです。まず重要な問いを1つ決め、それに答えるための日次指標を少数選びます。たとえば、優先タスクに使った時間、完了した優先タスク、新規リードなどです。Key performance questions を使うと、数値を本当に必要な情報に結びつけられます。 要点: まず1つの重要な問いを立て、それに対して実行可能な日次指標を5つ以下に絞り、それぞれにデータの出どころと担当者を明確に決めます。...
日々の境界線を設計し、集中作業を守り、週次レビューを行う。この組み合わせは、どんな単独の工夫よりも持続可能なバランスに役立ちます。境界線が整えば、エネルギーが安定し、燃え尽きの兆候も和らぎやすくなります。まずは今日、ひとつだけ境界線(厳守の終了時刻、メールを見ない時間帯など)を決め、1週間守ってから次を追加してみてください。 要点: APAの調査では、労働者の3人に1人が十分な柔軟性を確保できておらず、45%が望むより長く働き、3人に2人が燃え尽き症状を報告しています。...
持続的な深い集中を要する単一プロジェクトにはタイムブロッキングを使い、浅く繰り返し行うタスクはタスクバッチングで1つの集中セッションにまとめましょう。どちらの方法も、常に発生するコンテキストスイッチングという同じ根本的な問題を解決しますが、その解き方は異なります。そして、この2つは永続的にどちらか一方を選ぶよりも、予定の中で組み合わせるほうがうまく機能します。 要点: 60分以上の中断なしで取り組む必要があるタスクにはタイムブロックを確保し、短く繰り返し行う作業は1日2〜3回の時間帯にまとめて処理しましょう。...
純資産とは、総資産から総負債を差し引いた金額です。そして、これを時間をかけて追跡することで、単なる数字が、実際に行動に移せる推移へと変わります。ここでは、次の1時間で実用的なスナップショットを作る方法と、その後は月15分以内で最新状態を保つ方法をご紹介します。
すぐに始める手順:
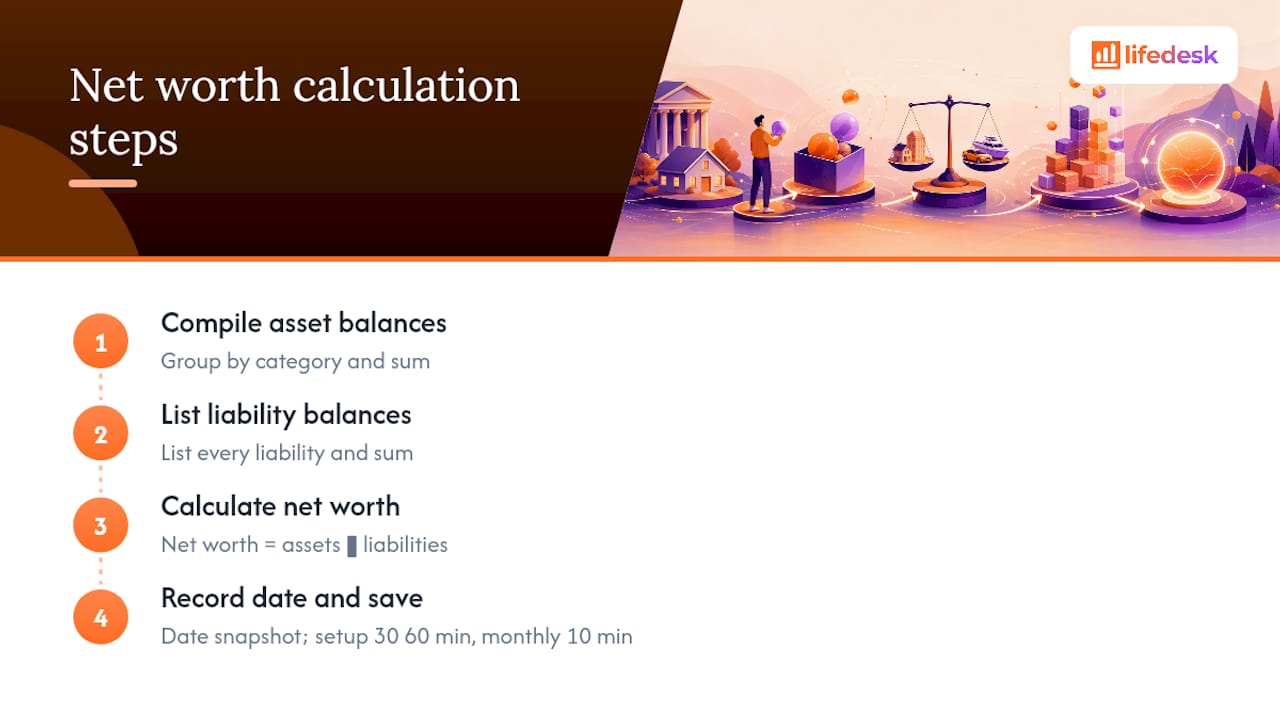
初回設定には30〜60分かかります。その後は、口座情報が整理されていれば、毎月の更新は5〜15分で完了します。
純資産を継続して追跡し、計算式、繰り返しやすい頻度、そして自分の作業フローに合ったツールを使うことは、時間の経過とともに本当の資産形成を測るうえで最も信頼できる方法です。
| ポイント | 詳細 |
|---|---|
| まずは計算式から始める | 純資産 = 総資産 − 総負債です。まずは今日、最初のスナップショットを計算しましょう。 |
| 毎月の頻度を決める | 毎月同じ日に更新します。3か月連続で減少しているなら、確認すべきサインです。 |
| 2シート構成のテンプレートを使う | 1枚を口座一覧、もう1枚を月次スナップショットにするだけで、多くの人にとっては十分で、費用もかかりません。 |
| 単発の数字より推移を見る | 前年比の変化やCAGRで本当の進捗が見えます。月ごとの市場ノイズは気にしすぎないようにしましょう。 |
| LifeDesk で全体像を一元化する | LifeDesk は個人と事業の口座をつなぎ、スナップショット履歴を追跡し、1つのアプリで推移を可視化します。 |
正しい分類を行うことは、計算よりも重要です。計算式はシンプルですが、判断を誤りやすいのはここです。
含める資産:
含める負債:
除外するもの: 日用品の個人所有物(家具、衣類、電子機器)や、将来見込まれる収入です。将来の給与は、現在あなたが所有している資産ではありません。
事業持分は、現実的な評価額を出せるなら含める価値がありますが、保守的に見積もることが重要です。利益の出ていない副業を、将来そうなってほしいという願望だけで20万ドルの資産とみなしてはいけません。
AI支援の不動産評価ツールは、物件の初期評価額を出すのに役立ちますが、トラッカーに入力する前に必ず保守的な調整を加えてください。*
計算自体は3分で終わります。時間がかかるのは、算術ではなく数字を集める作業だからです。
ステップ1:資産の残高を分類ごとに集計し、合計します。
ステップ2:すべての負債残高を列挙し、合計します。
ステップ3:純資産 = 総資産 − 総負債。
ステップ4:日付を記録してスナップショットを保存します。
実際のスナップショットは次のようになります:
1か月後、証券口座が1,200ドル増え、負債を500ドル返済していた場合、純資産は163,300ドルになります。この1,700ドルの変化こそ、注目すべき数字です。
所要時間の目安: 初回設定には30〜60分かかり、その大半は最近確認していない口座のログイン情報を探したり、最新残高を取得したりする時間です。いったん仕組みができれば、毎月の更新は約10分です。
多くの人には3つの方法が有効です。最適な方法は、自動化をどれだけ望むか、そして第三者サービスに口座情報へのアクセスをどの程度許容できるかによって変わります。
スプレッドシート(手動または自動化):
すべてを自分で管理できます。1枚を口座一覧、もう1枚を月次スナップショットにする2シート構成で、多くの人には十分で、費用もかかりません。欠点は、毎月残高を手入力する必要があり、継続するための習慣が求められることです。Tiller のような自動化ツールを使えば、銀行データを Google Sheets に直接取り込み、15分かかっていた手動作業を2〜3分の確認に短縮できます。
専用の純資産アプリ:
口座を集約するアプリなら、残高の自動更新と内蔵チャートが使えます。対応範囲はさまざまで、暗号資産や海外口座をうまく扱えるものもあれば、そうでないものもあります。また、金融口座への閲覧専用アクセスを第三者に任せることになるため、その点は現実的な検討事項です。
銀行・ポートフォリオのダッシュボード:
多くの証券会社や銀行では、自社アプリ内で純資産の推定値が表示されるようになっています。便利ではありますが、通常はその金融機関にある口座しか表示されないため、全体像の一部しか見えません。
推奨する更新頻度:
3か月連続で減少しているなら、慌てるべきではありませんが、理由を確認する価値はあります。
プロのヒント: 流動性の低い資産については、毎月同じ評価ルールを使い続けてください。1月に自宅の評価額として Zillow の推定値を使うなら、2月も同じように Zillow を使います。年度途中で情報源を変えると、実際の変化のように見えるノイズが入ります。
可視化も役立ちます。月次の純資産を折れ線グラフにし、総負債を別の線で表示すると、うまくいっているときには「ハサミ型」のパターンが見えます。つまり、純資産は上がり、負債は下がるという形です。前年比の変化を実数と並べて追うことで、短期的な変動もなだらかに把握できます。
アプリやスプレッドシートの仕組みを採用する前に、このチェックリストを確認してください。1分ほどで済み、半年後にツールを乗り換える手間を防げます。
セキュリティとプライバシー:
自動化と管理のバランス:
カスタマイズとエクスポート:
費用:
| 評価項目 | スプレッドシート | 専用アプリ |
|---|---|---|
| 費用 | 無料 | 無料〜年100ドル超 |
| 自動同期 | なし(アドオンがあれば可) | あり |
| カスタマイズ | 完全に自由 | アプリの設計に依存 |
| プライバシー管理 | 完全に自由 | 提供元による |
| セットアップ時間 | 30〜60分 | 15〜30分 |
| 履歴の保存 | 無制限 | プランにより異なる |
FINRED の個人純資産トラッカーは、政府が提供する無料の選択肢で、カテゴリを見落としていないか確認するための中立的なチェックリストとしてブックマークしておく価値があります。
この構成を Google Sheets または Excel にコピーしてください。必要なのは2シートだけです。
シート1:口座一覧
シート2:月次スナップショット
使用する数式:
=SUM(range of asset cells)=SUM(range of liability cells)=Total Assets − Total Liabilities=Current Net Worth − Previous Net Worth事業用と個人用を分けて管理する場合: シート1に「Type」列を追加し、値を「Personal」または「Business」にします。そのうえで、それぞれの小計を出すために =SUMIF を使います。これにより、シートを複製しなくても2つの純資産指標を並行して管理できます。
プロのヒント: 住宅 equity を除外した任意の「投資可能純資産」列を追加してください。この数値は、自宅を売却するか、担保に入れるまでは流動化できないため、近い将来の資金計画ではより役立つことが多いです。
1つの数字だけでは、ほとんど何もわかりません。大切なのは推移です。
まず注目すべきは前年比の変化です。証券口座の月次変動で純資産が数千ドル動いても、行動の実態が変わったわけではないことがよくあります。前年比比較をすると、そのブレをならすことができます。異なる期間の進捗を比較するうえでは、年平均成長率(CAGR)が最もわかりやすい指標です。
数値の意味は状況によって変わります。ホーム equity がなく年収6万ドルの28歳の20万ドルの純資産と、住宅ローン完済済みの家を持つ52歳の同額の純資産では、まったく意味が異なります。年齢、キャリア段階、生活費、不動産の有無が、数字の読み方に影響します。
よくある基準に関する質問:
自分が広い層の中でどの位置にいるかを把握するための参考として、Federal Reserve の Survey of Consumer Finances によれば、年齢層によって純資産の中央値と平均値は大きく異なり、その差は富が上位に集中していることを示しています。
純資産の追跡は、問題の早期発見にも役立ちます。収入と支出が通常どおりなのに3か月連続で横ばいなら、それは支出の漏れや、貯蓄より速く増えている負債を示していることが多いです。
総純資産と投資可能純資産(流動性の低い住宅 equity を除く)を並べて追跡することも検討してください。両者の差を見れば、自宅を売らずに実際にどれだけの資産へアクセスできるのかがわかります。
個人の家計と事業収入の両方を管理しているフリーランスや個人事業主にとって、純資産トラッキングで最も難しいのは計算ではありません。個人の貯蓄、取引先からの売掛金、事業経費を別々に整理しながら、全体像も同時に把握することです。
LifeDesk の金融機能は、この課題に直接対応します。
実用例として、月ごとの収入が不規則なフリーランスは、クライアントからの入金があるたびに記録し、未回収の売掛金を流動資産として管理し、案件収入が純資産にどう影響するかを月ごとに確認できます。しかも、家計簿アプリ、スプレッドシート、時間管理ツールを行き来する必要はありません。LifeDesk の時間記録ツールは金融ビューと連携しているため、請求可能な時間と収入をつなげて管理できます。
データセキュリティやプライバシーの取り組みについて詳しく知りたい読者の方は、LifeDesk のプライバシー関連ドキュメントをサイトでご確認いただけます。
初回設定(30〜60分):
口座情報を集め、現在の残高を取得し、資産と負債を分類して、最初のスナップショットを入力します。この時間の大半は、しばらく確認していなかった口座を探すことに使われます。
月次更新(5〜15分):
残高を更新し、新しいスナップショット行を入力し、変化額を確認します。自動同期ツールがあれば、この作業は2〜3分まで短縮できます。
四半期レビュー(10分):
年初来の変化を比較し、どのカテゴリが大きく動いたか(大きな負債の完済、新しい資産の追加など)を確認し、流動性の低い資産の評価額を更新します。
一般的な費用:
多くの純資産トラッカーは、数字そのものだけを解決します。LifeDesk は、その周辺にあるタスク、目標、収入、支出、そして資産のスナップショットまで、すべてを1か所で管理できるようにします。複数のアプリをつなぎ合わせて現状を把握する必要はありません。
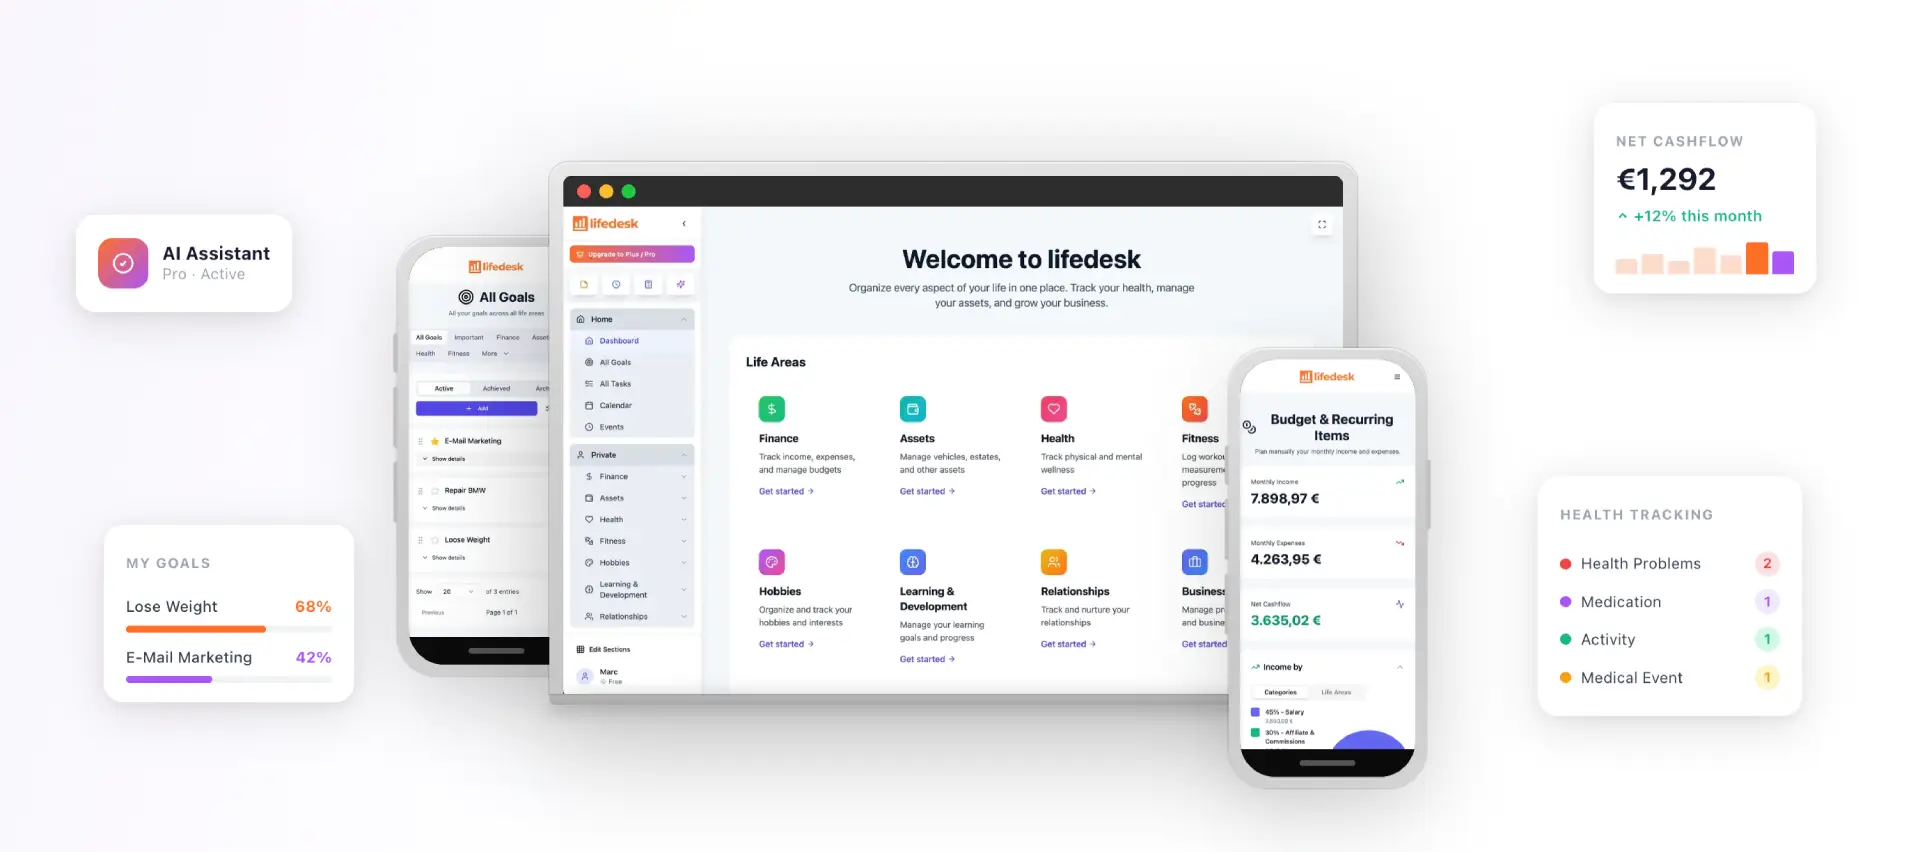
LifeDesk の金融アプリは、個人と事業の口座を連携し、手動残高を記録し、スナップショット履歴を自動で作成します。フリーランスは、クライアント収入と個人の貯蓄をスプレッドシートで行き来することなく、統合的に確認できます。無料プランで基本機能を使え、Plus と Pro プランでは銀行連携、より多い口座上限、AIアシスタントが利用できます。プランの詳細比較を確認し、今すぐ Lifedesk で最初のスナップショットを始めましょう。
この記事は一般的な情報提供を目的としたものであり、資格を持つファイナンシャルアドバイザーの助言に代わるものではありません。ここで取り上げた内容を行動に移す前に、ご自身の状況については必ず資格のある金融専門家にご相談ください。
すべての資産(現金、投資、不動産、退職口座)を一覧にし、すべての負債(ローン、クレジットカード、住宅ローン残高)を差し引きます。その結果を毎月スプレッドシートやアプリに記録していくことで、時間の経過とともに推移を把握できます。
年齢、生活費、負債によって異なります。住宅ローンのある30代の方であれば、住宅 equity を含めて $500,000 あれば順調な進捗といえます。一方、退職が近く支出が多く年金もない方にとっては、持続可能な取り崩し率に届かない場合があります。
はい、ほとんどの世界的・国内的な基準ではそういえます。ただし、生活費の高い都市で継続的な支出が大きい場合は、長期的に維持するための慎重な計画が必要です。
LifeDesk の金融機能では、口座のグルーピング、手動入力と銀行連携の残高管理、チャート付きのスナップショット履歴をカバーしています。これにより、基本的な2シート構成のスプレッドシートでできることはすべて対応でき、さらに同じアプリ内で事業用資金の管理も行えます。