Et life operating system (ofte forkortet til Life OS) er et sammenkoblet oppsett der målene dine, prosjektene, oppgavene, kalenderen, notatene, økonomien og vanene dine lever sammen og påvirker hverandre. En to-do-liste lagrer bare handlinger. Et life OS forteller deg...
Den mest pålitelige måten å planlegge jobb og privatliv sammen på er å slutte å splitte dem. Skriv hver forpliktelse inn i én oversikt, legg den inn i én kalender, ranger den etter viktighet og hastegrad, gi den en tidsblokk og gå gjennom planen ukentlig. Resten av...
TL;DR Et mål blir først virkelig når det har en dato, en varighet og en plass i kalenderen. Gjentakende blokker er en av de enkleste måtene å gjøre dette på. Strukturer mål i lag: ett eller to hovedoppdrag, prosjekter som fungerer som milepæler, og daglige handlinger....
Bruk en liste når oppgavene dine er korte, uavhengige og stort sett blir gjort i én økt. Bruk en Kanban-tavle når arbeidet går gjennom flere stadier, når flere ting er i gang samtidig, eller når du stadig mister oversikten over hva som står fast. De fleste trenger...
Bruk en kalender for alt som skjer på et bestemt tidspunkt, og en to-do-liste for alt som bare må skje på et tidspunkt senere. De fleste går seg fast når de ber ett verktøy om å gjøre jobben til det andre. En liste kan ikke fortelle deg om tirsdag har plass til en...
Sporing av humør og energi betyr at du noen ganger om dagen registrerer hvordan du føler deg og hvor mye driv du har, og deretter leser gjennom registreringene for å se etter mønstre. Gjør det på 10 til 20 sekunder per registrering, 3 til 4 ganger om dagen, i to uker....
Et godt personlig dashboard er én skjerm som svarer på de få spørsmålene du stiller deg hver dag: Hva er neste? Er jeg på rett spor? Hva trenger meg akkurat nå? Du setter det opp ved å velge 4 til 6 widgeter, plassere dem i fire soner og slette alt som ikke fortjener...
Å spore daglige måleverdier betyr å følge noen få aktuelle, høyfrekvente tall som varsler deg tidlig og lar deg korrigere kursen. Begynn med å velge et nøkkelspørsmål om ytelse, og velg deretter et lite sett med daglige måleverdier som svarer på det, for eksempel tid...
Planlegg daglige grenser, beskytt dyp jobb og gjennomfør ukentlige evalueringer: Den kombinasjonen gjør mer for bærekraftig balanse enn noe enkelttriks. Du kan forvente jevnere energi og mindre risiko for utbrenthet når grensene er på plass, og du kan starte i dag ved...
Bruk time blocking til vedvarende, dypt arbeid på ett enkelt prosjekt, og bruk task batching til å samle grunne, repeterbare oppgaver i én fokusert økt. Begge metodene løser det samme underliggende problemet, nemlig konstant kontekstbytte, men de løser det på...
Slik sporer du nettoformuen din: en praktisk steg-for-steg-guide
Nettoformuen din er totale eiendeler minus totale forpliktelser — og å følge den over tid gjør et enkelt tall om til en trend du faktisk kan handle på. Her ser du hvordan du får et fungerende øyeblikksbilde i løpet av den neste timen, og deretter holder det oppdatert på under 15 minutter i måneden.
Raske oppstartsstev:
Velg en dato. Første dag i måneden fungerer godt. Konsistens er viktigere enn akkurat hvilken dag du velger.
List opp alle kontosaldoer. Bankkontoer, investeringskontoer, pensjonsmidler, anslag for eiendom og eventuell gjeld du har.
Trekk totale forpliktelser fra totale eiendeler. Resultatet er nettoformuen din i dag.
Lagre øyeblikksbildet. En rad i et regneark, et notat eller en appoppføring — formatet er mindre viktig enn vanen.
Første oppsett tar 30–60 minutter. Etter det tar månedlige oppdateringer 5–15 minutter når kontoene dine er organisert.
Hovedpunkter
Å følge nettoformuen jevnlig — med formelen, en fast rytme og et verktøy som passer arbeidsflyten din — er den mest pålitelige måten å måle reelle økonomiske fremskritt over tid.
Punkt
Detaljer
Start med formelen
Nettoformue = totale eiendeler minus totale forpliktelser; beregn ditt første øyeblikksbilde i dag.
Velg en månedlig rytme
Oppdater på samme dato hver måned; tre måneder med nedgang er et signal verdt å undersøke.
Bruk en mal med to ark
Ett ark for kontoer, ett for månedlige øyeblikksbilder dekker de fleste behov gratis.
Trenden er viktigere enn enkeltbilder
Endring fra år til år og CAGR viser reelle fremskritt; ignorer kortsiktig støy fra markedet.
LifeDesk samler helhetsbildet
LifeDesk kobler personlige og bedriftskontoer, sporer historikk for øyeblikksbilder og viser trender i én app.
Eventuelle personlige lån eller utestående skatteforpliktelser
Dette bør du utelate: vanlig personlig eiendom (møbler, klær, elektronikk) og forventet fremtidig inntekt. Fremtidig lønn er ikke en eiendel du eier i dag.
Egenkapital i bedrift er verdt å ta med hvis du har en realistisk verdsettelse, men vær konservativ. Et ulønnsomt sideprosjekt er ikke en eiendel på 200 000 dollar bare fordi du håper det blir det en dag.
AI-baserte verktøy for verdivurdering av eiendom kan hjelpe deg med å få et utgangspunkt for eiendom, men juster alltid konservativt før du legger det inn i sporingen din.*
Steg-for-steg-beregning med et regneeksempel
Regnestykket tar tre minutter. Oppsettet tar lengre tid fordi du samler inn tall, ikke fordi du regner.
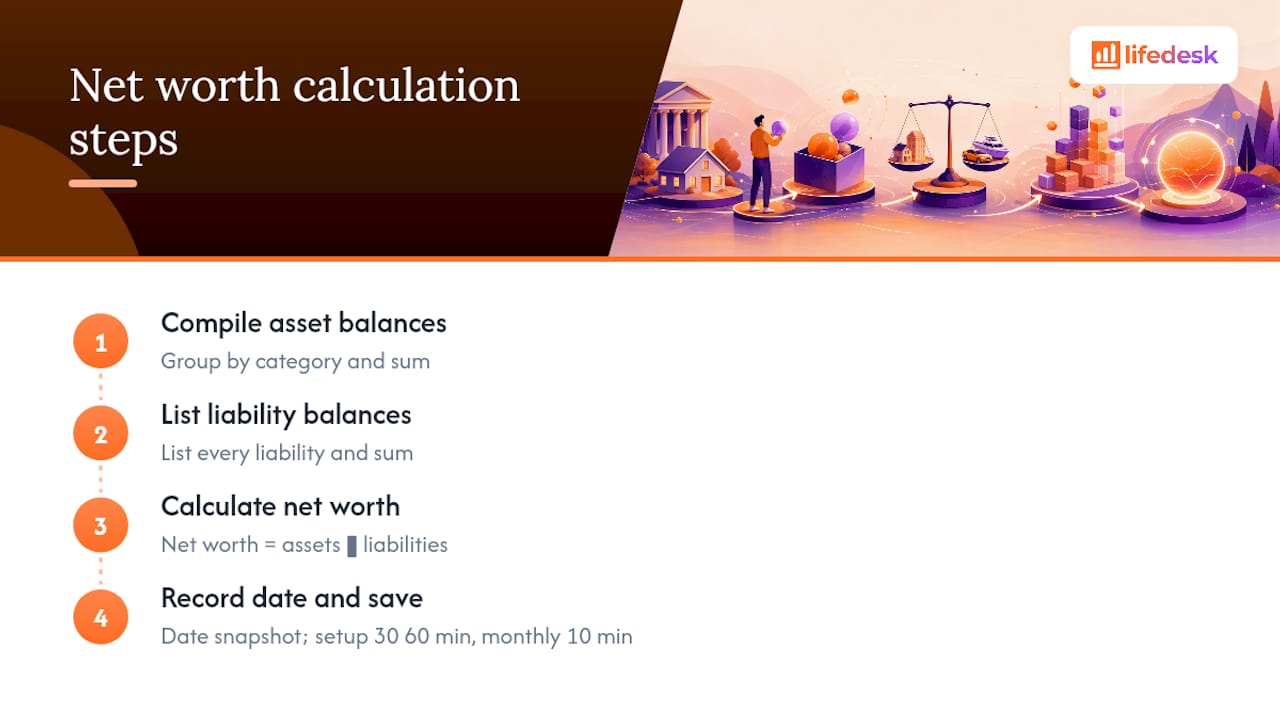
Steg 1: Samle saldoene for eiendeler etter kategori og summer dem. Steg 2: List opp hver forpliktelse og summer dem. Steg 3: Nettoformue = totale eiendeler − totale forpliktelser. Steg 4: Registrer datoen og lagre øyeblikksbildet.
Her ser du hvordan et reelt øyeblikksbilde kan se ut:
Én måned senere, hvis meglerkontoen din vokste med 1 200 dollar og du betalte ned 500 dollar i gjeld, beveger nettoformuen din seg til 163 300 dollar. Den endringen på 1 700 dollar er tallet du bør følge med på.
Tidsbruk: Første oppsett tar 30–60 minutter, og mesteparten av tiden går med til å finne innloggingsdetaljer til kontoer og hente ut gjeldende saldoer. Månedlige oppdateringer, når strukturen først er på plass, tar omtrent 10 minutter.
Metoder for å spore nettoformue og hvor ofte du bør oppdatere
Tre tilnærminger fungerer for de fleste. Den riktige for deg avhenger av hvor mye automatisering du ønsker, og hvor komfortabel du er med å dele kontoinformasjon med tredjepartstjenester.
Regneark (manuelt eller automatisert): Du har full kontroll. Et oppsett med to ark — ett for kontoer og ett for månedlige øyeblikksbilder — er nok for de fleste og koster ingenting. Ulempen er at du må legge inn saldoer manuelt hver måned, noe som krever disiplin. Automatiseringsverktøy som Tiller kan hente bankdata direkte inn i Google Sheets, og kutte en manuell rutine på 15 minutter ned til en gjennomgang på 2–3 minutter.
Dedikerte apper for nettoformue: Apper som samler kontoer for deg gir automatiske saldooppdateringer og innebygde grafer. Dekningen varierer: noen håndterer krypto og utenlandske kontoer godt, andre gjør det ikke. Du gir også en tredjepart lesetilgang til finanskontoene dine, noe som er en reell vurdering.
Dashbord fra bank og portefølje: Mange meglerhus og banker viser nå et anslag på nettoformue i sine egne apper. Disse er praktiske, men viser som regel bare kontoer hos den aktuelle institusjonen, så du får bare et delvis bilde.
Anbefalt rytme:
Månedlig er standard for de fleste. Velg samme dato hver måned (den 1. eller siste virkedag) og hold deg til den.
Kvartalsvis fungerer hvis du har et enkelt økonomisk bilde og lav toleranse for vedlikehold.
Daglig er bare nyttig under en bestemt hendelse — når du nedbetaler en stor gjeld, følger en volatil investering eller sporer et boligsalg.
Tre måneder på rad med nedgang er et signal som er verdt å undersøke, ikke få panikk over, men det er verdt å forstå.
Pro-tips:Velg én konsekvent verdsettingsregel for lite likvide eiendeler og bruk den hver måned. Hvis du bruker Zillow sitt estimat for boligen din i januar, bør du bruke Zillow i februar også. Hvis du bytter kilde midt i året, skaper du støy som ser ut som reell endring.
Visualisering hjelper. Et enkelt linjediagram over månedlig nettoformue, med en egen linje for total gjeld, skaper et «saksmønster» når ting går bra: nettoformuen stiger, gjelden faller. Å følge endringen fra år til år sammen med det rå tallet jevner ut kortsiktig volatilitet.
Slik velger du et verktøy for å spore nettoformue
Før du forplikter deg til en app eller et regnearkoppsett, bør du gå gjennom denne sjekklisten. Det tar omtrent ett minutt og kan spare deg for å bytte verktøy seks måneder senere.
Sikkerhet og personvern:
Bruker appen banknivåkryptering (256-bit AES)?
Er kontotilkoblingene skrivebeskyttet, eller har appen skrivertilgang?
Hvis du kobler til en meglerkonto, må du forstå at SIPC gir begrenset beskyttelse for kunder hos medlemsmeglere hvis et firma går konkurs — det beskytter ikke mot tap i markedet eller datainnbrudd på appnivå.
Har appen en tydelig policy for sletting av data?
Automatisering vs. kontroll:
Synkroniserer den saldoer automatisk, eller legger du dem inn manuelt?
Kan du overstyre en synkronisert saldo hvis den er feil?
Håndterer den krypto, utenlandske kontoer eller bedriftskontoer?
Tilpasning og eksport:
Kan du legge til egne eiendelskategorier (egenkapital i bedrift, samleobjekter)?
Kan den eksportere til CSV, slik at du kan ha en lokal sikkerhetskopi?
Hvor langt tilbake lagrer den historikk?
Kostnad:
Gratisnivå: hva er inkludert, og hva er låst bak betalingsmur?
Betalte nivåer ligger vanligvis på 0–10 dollar per måned eller opptil 100+ dollar per år for bankkoblinger og premiumfunksjoner.
Finnes det en prøveperiode før du binder deg?
Kriterium
Regneark
Dedikert app
Kostnad
Gratis
Gratis til 100+ dollar/år
Automatisk synk
Nei (med mindre tillegg)
Ja
Tilpasning
Full
Begrenset av appens design
Personvernkontroll
Full
Avhenger av leverandør
Oppsetttid
30–60 min
15–30 min
Historikkbevaring
Ubegrenset
Varierer etter plan
FINRED personal net worth tracker er et gratis, offentlig alternativ som er verdt å bokmerke som en nøytral sjekkliste — nyttig for å bekrefte at du ikke har glemt en kategori.
En klar-til-å-kopiere mal for nettoformuesporing
Kopier denne strukturen inn i Google Sheets eller Excel. To ark er alt du trenger.
Ark 1: Kontoer
Ark 2: Månedlige øyeblikksbilder
Formler du kan bruke:
Totale eiendeler: =SUM(range of asset cells)
Totale forpliktelser: =SUM(range of liability cells)
Nettoformue: =Totale eiendeler − Totale forpliktelser
Slik tilpasser du for separat bedrifts- og personlig sporing: legg til en «Type»-kolonne i Ark 1 med verdiene «Personlig» eller «Bedrift», og bruk deretter =SUMIF for å summere hver av dem. Da får du to parallelle nettoformuebilder uten å duplisere arket.
Pro-tips:Legg til en valgfri kolonne for «investerbar nettoformue» som ekskluderer egenkapital i bolig. Dette tallet er ofte mer nyttig for kortsiktig økonomisk planlegging, siden egenkapital i bolig ikke er likvid før du selger eller låner med sikkerhet i boligen.
Slik tolker du resultatene av nettoformuen din
Et enkelt tall forteller deg nesten ingenting. Det er trenden som betyr noe.
Fokuser først på endring fra år til år. Månedlige svingninger i en meglerkonto kan flytte nettoformuen din med tusenvis uten at det egentlig gjenspeiler noen reell endring i adferden din. Sammenligning fra år til år jevner dette ut. Sammensatt årlig vekstrate (CAGR) er den reneste metoden for å sammenligne fremgang over ulike tidsperioder.
Kontekst avgjør hva et tall betyr. En nettoformue på 200 000 dollar for en 28-åring uten egenkapital i bolig og med 60 000 dollar i årslønn er en helt annen situasjon enn det samme tallet for en 52-åring med nedbetalt bolig. Alder, karrierestadium, levekostnader og om du eier eiendom påvirker hvordan du bør lese tallet.
Vanlige spørsmål om referansepunkter:
Er 500 000 dollar en god nettoformue? Det avhenger helt av alder, gjeld og levekostnader. For en person i 30-årene med boliglån er 500 000 dollar i total nettoformue, inkludert egenkapital i bolig, solid fremgang. For en person som nærmer seg pensjon uten pensjon og med høye levekostnader, kan det være for lite til å opprettholde uttak i 25+ år.
Er 7 millioner dollar rikt? Etter de fleste globale standarder, ja. I byer med høye levekostnader og betydelige løpende utgifter er det komfortabelt, men ikke grenseløst.
For kontekst om hvor du står i forhold til den bredere befolkningen: ifølge Federal Reserve’s Survey of Consumer Finances varierer median- og gjennomsnittlig nettoformue betydelig etter aldersgruppe, og gapet mellom median og gjennomsnitt viser hvor konsentrert formuen er i toppen.
Sporing av nettoformue fanger også opp problemer tidlig. Vedvarende stagnasjon — tre måneder helt flat mens du tjener og bruker normalt — peker ofte på en lekkasje i forbruket eller en gjeld som vokser raskere enn du sparer.
Vurder å følge både total nettoformue og investerbar nettoformue (uten lite likvid egenkapital i bolig) side om side. Gapet mellom dem viser hvor mye av formuen din du faktisk kan bruke uten å selge boligen.
Slik hjelper LifeDesk deg med å spore nettoformue på ett sted
For frilansere og soloprenører som håndterer både privatøkonomi og bedriftsinntekter, er den vanskeligste delen av nettoformuesporing ikke matematikken. Det er å holde personlige sparepenger, utestående kundefordringer og bedriftsutgifter i separate mentale bokser, samtidig som du fortsatt ser helheten.
Kontogruppering: Organiser personlige og bedriftskontoer separat, og se deretter samlede eller delte summer.
Manuelle og bankkoblede saldoer: Legg inn verdier manuelt eller koble til bankkontoer for automatiske oppdateringer.
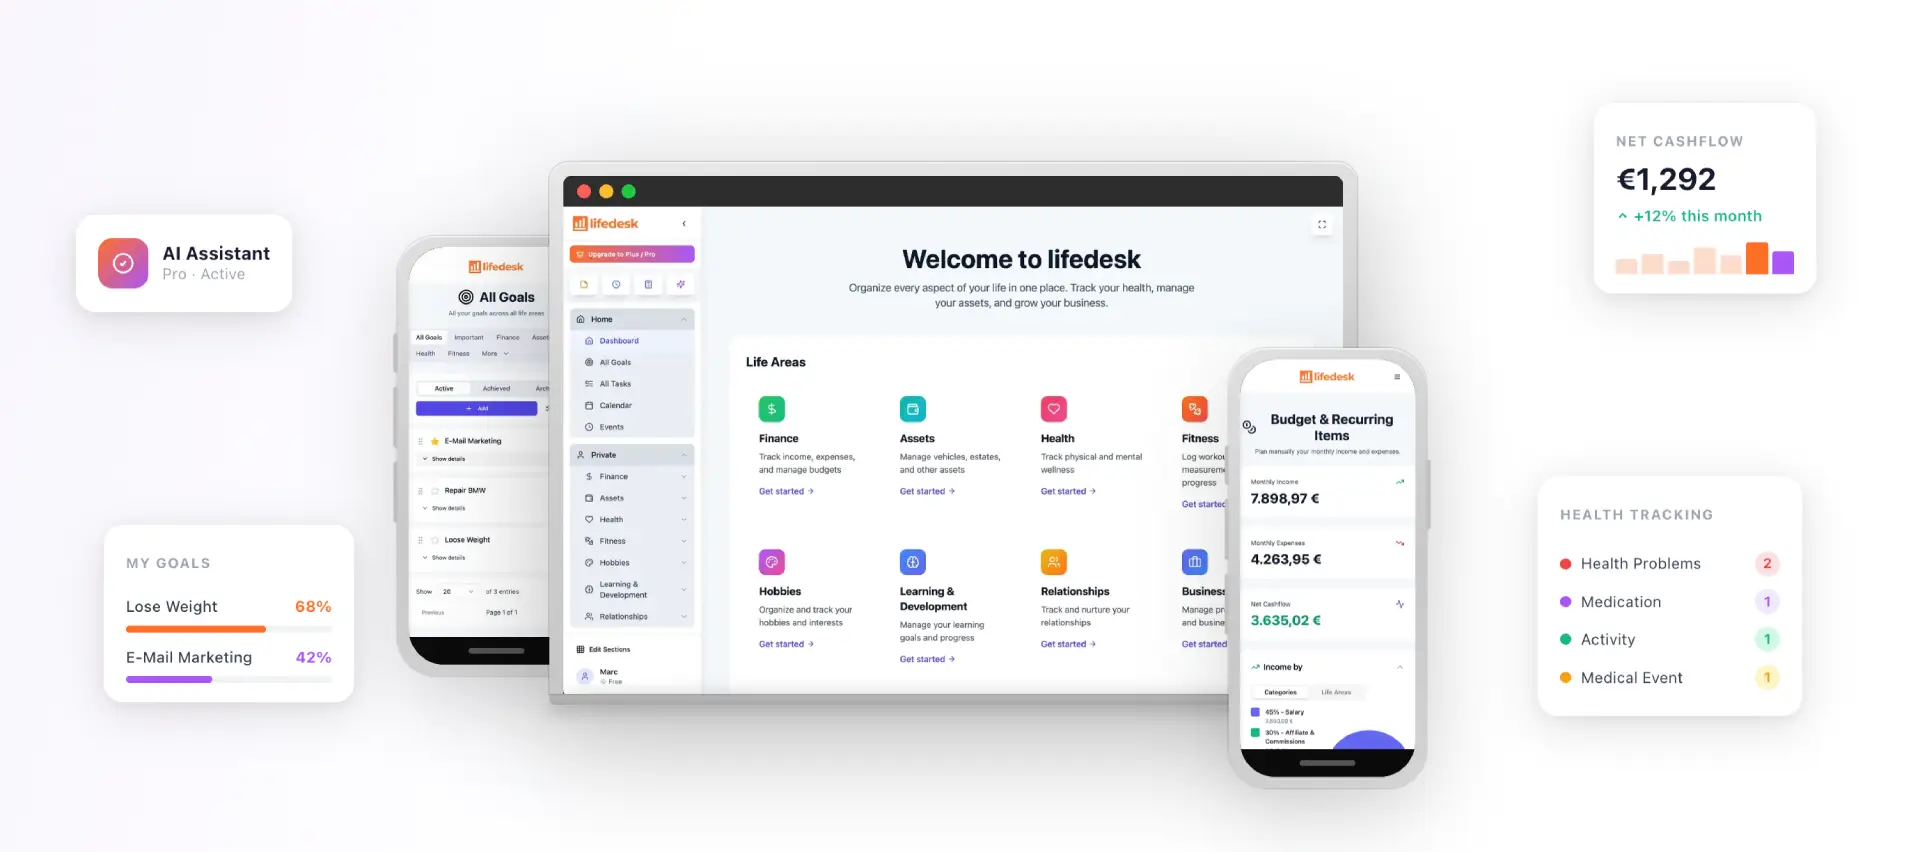
Historikk for øyeblikksbilder og grafer: Månedlig historikk over nettoformue med visuelle trendlinjer, slik at du kan se saks-mønsteret uten å bygge det selv.
Separate visninger for privat og bedrift: En frilanser kan følge utestående kundefordringer og bedriftsutgifter i delen for bedriftsøkonomi mens personlige sparepenger og pensjonskontoer ligger i en separat privat visning.
AI-assistent: LifeDesks innebygde AI kan avdekke mønstre i økonomidataene dine og varsle om måneder der forbruk eller gjeld avviker fra trenden.
Et praktisk eksempel: En frilanser med ujevn månedsinntekt kan registrere hver kundebetaling når den kommer inn, føre utestående kundefordringer som en kortsiktig eiendel og se hvordan prosjektinntektene påvirker nettoformuen måned for måned — helt uten å bytte mellom en budsjettapp, et regneark og en tidsregistreringsapp. LifeDesks verktøy for tidsregistrering fungerer sammen med økonomivisningen, slik at fakturerbare timer og inntekt holdes koblet sammen.
For lesere som ønsker detaljer om datasikkerhet og personvernpraksis, finnes LifeDesks personverndokumentasjon på nettstedet.
Oppsetttid og kostnader med et blikk
Første oppsett (30–60 minutter): Samle kontoinformasjon, hent gjeldende saldoer, kategoriser eiendeler og forpliktelser, og legg inn det første øyeblikksbildet. Mye av tiden går med til å finne kontoer du ikke har sjekket nylig.
Månedlig oppdatering (5–15 minutter): Oppdater saldoer, legg inn den nye raden for øyeblikksbildet og kontroller endringstallet. Med automatiske synkroniseringsverktøy faller dette til 2–3 minutter.
Kvartalsvis gjennomgang (10 minutter): Sammenlign endring hittil i år, sjekk om noen kategori har endret seg betydelig (en stor gjeld som er nedbetalt, en ny eiendel lagt til), og oppdater verdsettelser for lite likvide eiendeler.
Typiske kostnader:
Regneark: gratis
Gratis basisapper og kalkulatorer: gratis (begrensede funksjoner, ingen automatisk synk)
Betalte apper med bankkoblinger: omtrent 0–10 dollar per måned eller opptil 100+ dollar per år
Premiumfunksjoner du bør se etter i betalte nivåer: automatisk saldosynk, støtte for krypto, CSV-eksport, ubegrenset historikk og AI-basert innsikt
LifeDesk samler hele økonomibildet ditt i én app
De fleste verktøy for nettoformue løser ett problem: tallet. LifeDesk løser konteksten rundt tallet — oppgaver, mål, inntekt, utgifter og det økonomiske øyeblikksbildet på ett sted, så du slipper å sy sammen fire apper for å se hvor du står.
LifeDesk-appen for økonomi kobler sammen personlige og bedriftskontoer, registrerer manuelle saldoer og bygger historikken for øyeblikksbilder automatisk. Frilansere får en samlet oversikt over kundeinntekter og personlige sparepenger uten regnearkkronglete løsninger. Gratisplanen dekker det grunnleggende; Plus- og Pro-planene låser opp bankkoblinger, høyere kontogrense og AI-assistenten. Se full plan-sammenligning og start ditt første øyeblikksbilde i dag på Lifedesk.
Denne artikkelen er generell informasjon og ikke en erstatning for råd fra en kvalifisert finansiell rådgiver. Rådfør deg med en kvalifisert finansfagperson om din egen situasjon før du handler på noe her.
FAQ
Hvordan sporer jeg nettoformuen min?
List opp alle eiendelene dine (kontanter, investeringer, eiendom, pensjonskontoer) og trekk fra alle forpliktelsene (lån, kredittkort, restgjeld på boliglån). Registrer resultatet månedlig i et regneark eller en app for å bygge en trend over tid.
Er 500 000 dollar en god nettoformue?
Det kommer an på alder, levekostnader og gjeld. For en person i 30-årene med boliglån viser 500 000 dollar, inkludert egenkapital i bolig, sterk fremgang; for en person nær pensjon med høye utgifter og ingen pensjon kan det være for lite til en bærekraftig uttaksrate.
Hvor mange amerikanere har en nettoformue på 1 000 000 dollar?
Regnes en nettoformue på 7 millioner dollar som rik?
Ja, etter de fleste globale og nasjonale standarder. Likevel krever nettoformue i byer med svært høye levekostnader og betydelige løpende utgifter nøye planlegging for å vare over tid.
Kan LifeDesk erstatte et eget regneark for nettoformue?
LifeDesks økonomifunksjoner dekker kontogruppering, manuelle og bankkoblede saldoer og historikk med grafer — som håndterer alt et enkelt regneark med to ark gjør, pluss sporing av bedriftsøkonomi i samme app.