Gestalte tägliche Grenzen, schütze Deep Work und führe wöchentliche Reviews durch: Diese Kombination bringt für eine nachhaltige Balance mehr als jeder einzelne Trick. Du kannst mit stabilerer Energie und weniger schleichendem Burnout rechnen, sobald Grenzen gesetzt...
Nutze Time Blocking für konzentrierte Deep-Work-Phasen an einem einzelnen Projekt, und nutze Task Batching, um flache, wiederkehrende Aufgaben in einer fokussierten Sitzung zu bündeln. Beide Methoden lösen dasselbe Grundproblem – ständiges Kontextwechseln –, aber auf...
Plane 2026, indem Du 3 bis 5 jährliche Prioritäten auswählst, für jede mit mentalem Kontrastieren einen Wenn-dann-Plan formulierst, jede Priorität in nachvollziehbare Projekte und Meilensteine überführst und quartalsweise sowie wöchentlich in einem integrierten...
Gründer sollten zuerst drei Dinge tracken: Deep-Work-Stunden, Grundlagen des persönlichen Wohlbefindens wie Schlaf und Bewegung und eine Wochenreflexion. Fang mit ein bis drei Gewohnheiten an, erfasse sie jeden Morgen in unter 60 Sekunden und behandle die Daten als...
Digitaler Minimalismus für die Arbeit bedeutet, nur die Tools und Benachrichtigungen zu nutzen, die sich ihren Platz in Deinem Tag wirklich verdienen, damit Deine Aufmerksamkeit auf die Aufgaben geht, die zählen. Der schnellste einzelne Schritt ist, einen geplanten...
Nutze einen einseitigen Marketingplaner, der auf ein einziges Quartalsziel, monatliche Kampagnenfelder und wöchentliche 30- bis 60-Minuten-Umsetzungsblöcke ausgerichtet ist. Diese Struktur gibt Dir Klarheit darüber, woran Du heute arbeiten solltest, und schützt Dich...
Die beste Vorgehensweise hängt von Häufigkeit und Sensibilität ab: Nutze ein Kundenportal für wiederkehrende oder sensible Austausche, sichere E-Mails oder passwortgeschützte Übertragungen für gelegentliche Dateien mit geringem Risiko, E-Signatur-Dienste für alles,...
Erstelle eine raumweise, mit Fotos belegte Inventarliste von allem, was Du besitzt, und bewahre dann eine Kopie an einem anderen Ort als in Deinem Haus auf. Fang heute an: Wähle Deinen wertvollsten Raum aus und filme einen langsamen Rundgang, während Du erklärst, was...
Eine Weekly Review ist ein kurzes, fest eingeplantes Ritual, bei dem Du Deine Inboxen leerst, Deinen Kalender prüfst und Deine Prioritäten festlegst, bevor die neue Woche startet. Die einfachste Version dauert 15 bis 20 Minuten: lose Aufgaben in eine Liste kippen, die...
Projekt- und Kundenmanagement funktionieren am besten als zwei miteinander verbundene Systeme, nicht als ein unscharfer Gesamtjob. Die Delivery basiert auf Scope, Zeitplan und Ressourcenplanung; die Beziehung basiert auf Vertrauen, Erwartungen und Kundenbindung....
Freelancer: 6-Schritte-Zeitplan zur Trennung von Geschäfts- und Privatfinanzen
Eröffne von Anfang an ein separates Geschäftskonto und leite jeden einzelnen geschäftlichen Zahlungseingang dorthin. Kombiniere es mit einer Geschäftskreditkarte und einer eigenständigen Buchhaltung, und zahle Dir selbst über dokumentierte Entnahmen oder Payroll aus, statt dann Geld abzuziehen, wenn Du es gerade brauchst. Beginne sofort mit dem monatlichen Kontenabgleich und dem Aufbewahren von Belegen, damit Deine Unterlagen vom ersten Tag an prüfungsbereit bleiben.
TL;DR:
Einzelunternehmer erfassen Geschäftsumsätze und -ausgaben in der persönlichen Steuererklärung, aber jedes Business braucht einen eigenen Schedule C, daher erleichtern getrennte Bücher die Abgabe.
Einzelunternehmer und Single-Member-LLCs nutzen in der Regel dokumentierte Entnahmen, während Corporations und LLCs, die wie Corporations besteuert werden, oft Payroll mit Steuerabzug benötigen.
Bei gemeinsamen Ausgaben kannst Du nur den dokumentierten geschäftlichen Anteil geltend machen; eine zu 70 % geschäftlich genutzte Ausgabe rechtfertigt einen Abzug von 70 % ihres Werts.
Wenn Konten vermischt sind, prüfe das aktuelle Steuerjahr, ordne Transaktionen zu, dokumentiere Überweisungen und lege einen Stichtag für alle künftigen geschäftlichen Aktivitäten fest.
LifeDesk
Behält Business und Leben im Blick
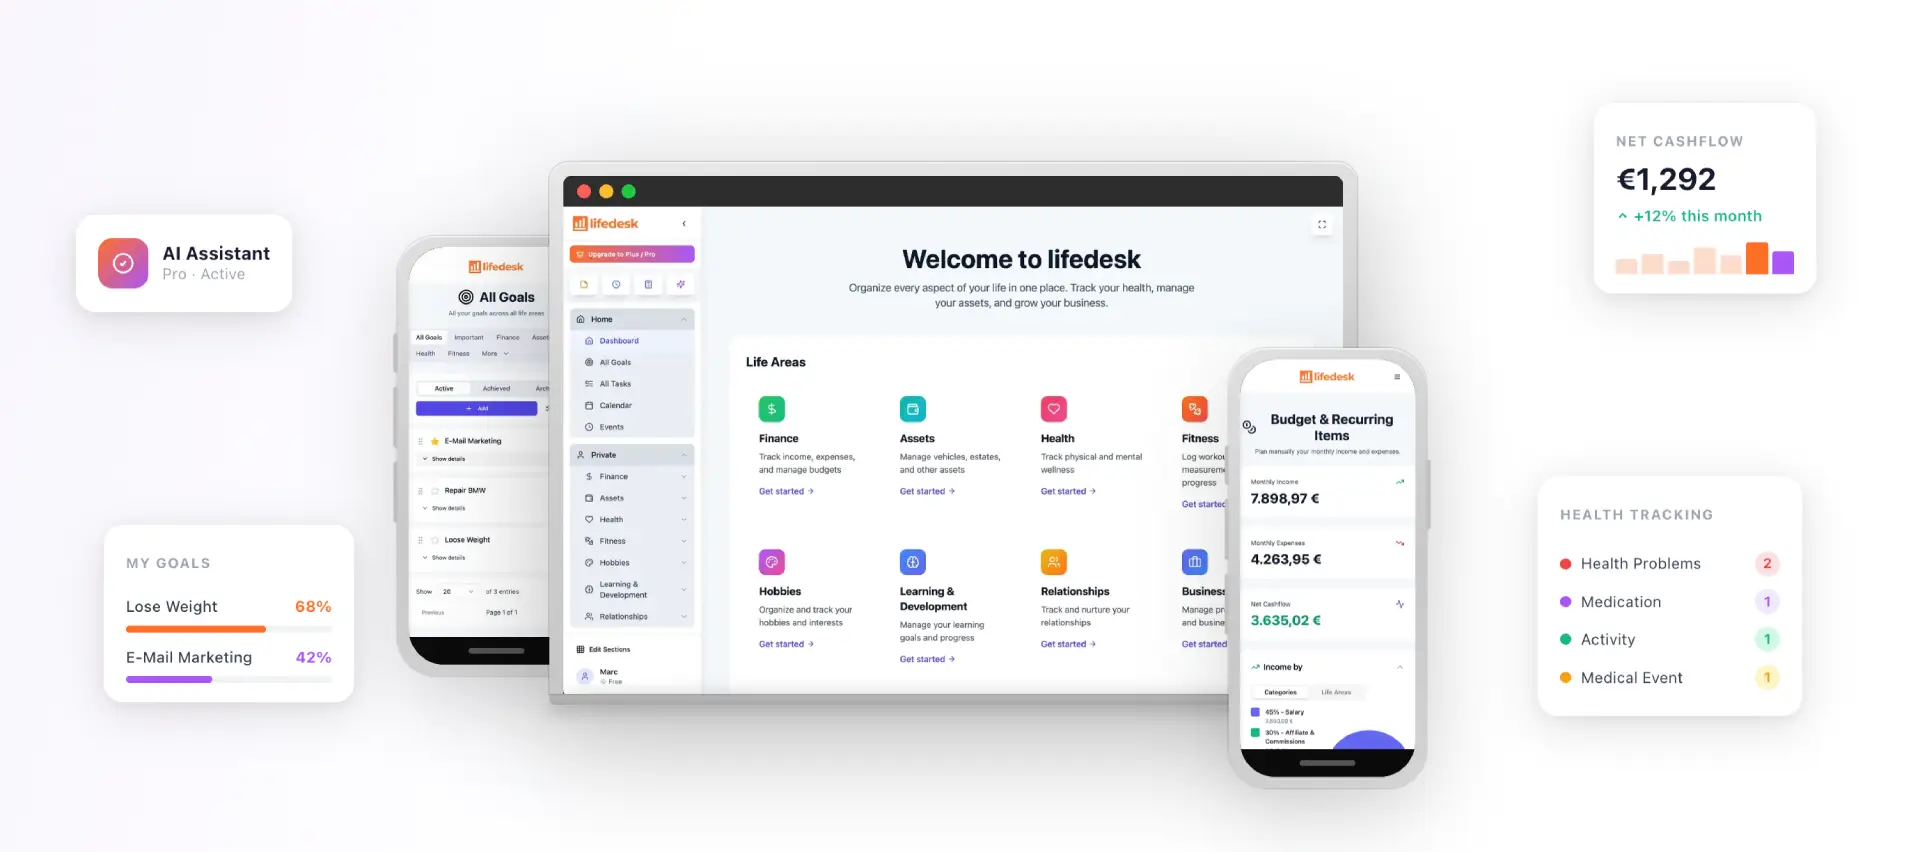
LifeDesk bündelt Finanzen, Aufgaben, Ziele und Kalender und hilft Freelancern, geschäftliche und private Verpflichtungen an einem Ort zu organisieren.
Warum die Trennung von Privat- und Geschäftsfinanzen wichtig ist
Wenn Du privates und geschäftliches Geld vermischst, entstehen Probleme, die sich mit der Zeit verstärken. Die Small Business Administration warnt davor.
Über das rechtliche Risiko hinaus machen vermischte Konten es fast unmöglich zu messen, was Dein Unternehmen tatsächlich verdient. Du verlierst die Möglichkeit, die Rentabilität sauber zu verfolgen, Ausgaben sicher zu kategorisieren oder Abzüge nachzuweisen, falls Deine Steuerbehörde Fragen stellt. Bank of America weist auf dieses Risiko für Einzelunternehmer hin, auch wenn getrennte Konten für sie nicht immer gesetzlich vorgeschrieben sind.
Einzelunternehmer erfassen Geschäftsumsätze und -ausgaben direkt in ihrer privaten Steuererklärung über Schedule C von Form 1040. Wer mehr als ein Geschäft führt, benötigt für jedes einen separaten Schedule C, was deutlich einfacher ist, wenn jedes Business bereits eine eigene saubere Buchhaltung hat.
Schritt-für-Schritt-Checkliste für die Trennung Deiner Finanzen
Wenn Du Deine Struktur von Anfang an richtig aufsetzt, sparst Du Dir später stundenlange Nacharbeit. Halte diese Reihenfolge ein:
Wähle Deine Unternehmensform. Ein Einzelunternehmen braucht keine formale Anmeldung, aber eine LLC oder Corporation muss bei Deiner staatlichen oder lokalen Behörde eingereicht werden und verändert, wie Haftung und Steuern funktionieren.
Besorge Dir eine EIN oder lokale Steuernummer. Die meisten Banken verlangen eine Employer Identification Number (oder eine entsprechende Nummer) plus Gründungsunterlagen, bevor sie ein Geschäftskonto eröffnen, so die SBA-Richtlinien.
Eröffne ein Geschäftsgirokonto. Das wird zum einzigen Ziel für alle Geschäftseinnahmen und zur Quelle für alle Geschäftsausgaben.
Ergänze bei Bedarf ein Geschäftssparkonto und ein Händlerkonto. Das Sparkonto dient für Steuerrücklagen oder Reinvestitionen; ein Händlerkonto ermöglicht Dir, Kartenzahlungen anzunehmen, ohne private Mittel anzutasten.
Besorge Dir eine Geschäftskreditkarte. Nutze sie ausschließlich für geschäftliche Einkäufe, damit jede Ausgabe einen von privaten Ausgaben getrennten Nachweis hat.
Richte Buchhaltungssoftware ein. Verbinde Deine neuen Konten, lege Ausgabenkategorien an, die zu Deiner Steuererklärung passen, und plane einen wiederkehrenden monatlichen Kontenabgleich ein.
Zu den typischen Unterlagen, die Banken bei der Eröffnung eines Geschäftskontos verlangen, gehören:
EIN oder Sozialversicherungsnummer, je nach Rechtsform
Gründungsunterlagen (Articles of Organization oder Incorporation)
Eigentums- oder Partnerschaftsvereinbarungen
Eine Gewerbelizenz, falls erforderlich
Ein realistischer Zeitplan hilft, dass das Vorhaben nicht ins Stocken gerät:
Erste Woche: Beantrage Deine EIN und eröffne Dein Geschäftsgirokonto.
Erste Wochen: Verbinde die Konten mit Deiner Buchhaltungssoftware und kategorisiere jede Transaktion von Anfang an.
Erste Monate: Überprüfe Deine Kategorien, korrigiere Fehler und passe Deine Kontenabstimmung an, bevor die Steuersaison näher rückt.
Pro-Tipp:Eröffne das Geschäftskonto, bevor Du Deine erste Zahlung annimmst oder Deinen ersten Euro für das Business ausgibst, selbst wenn Du Dich bei der Rechtsform noch nicht entschieden hast.
Wie Du Dir selbst Geld auszahlen kannst, ohne ein Problem mit der Nachweisführung zu schaffen
Wie Du Geld vom Business auf Dein Privatkonto überträgst, hängt von Deiner Rechtsform ab. Einzelunternehmer und Single-Member-LLCs nehmen typischerweise eine owner’s draw, also eine direkte Überweisung vom Geschäftskonto auf ein Privatkonto, wobei zum Zeitpunkt der Überweisung keine Lohnsteuer einbehalten wird. Inhaber von Corporations oder LLCs, die wie Corporations besteuert werden, müssen häufig stattdessen Payroll nutzen, was bedeutet, dass der Steuerabzug automatisch in jedem Abrechnungszeitraum erfolgt.
Unabhängig davon, welche Methode für Dich gilt, empfiehlt OnPays Leitfaden zu owner’s draw versus salary, einen wiederholbaren, dokumentierten Prozess aufzubauen, statt Geld dann abzuziehen, wenn es gerade knapp wird:
Lege einen festen Rhythmus fest: wöchentlich, zweiwöchentlich oder monatlich, und halte ihn ein.
Überweise einen gleichbleibenden, vorher festgelegten Betrag statt einfach den Rest.
Beschrifte jede Überweisung mit einem Vermerk, der den Zweck nennt, zum Beispiel „owner’s draw, März 2026“.
Führe Payroll über eine geeignete Software, wenn Deine Struktur einen Steuerabzug erfordert.
Ein formeller Entnahmeplan erzeugt eine deutlich sauberere Prüfspur als spontane Überweisungen und vermeidet die buchhalterische Unklarheit, die oft Fragen aufwirft. Wenn Du bereits nicht dokumentierte Überweisungen vorgenommen hast, gehe jetzt zurück und versehe jede einzelne ehrlich mit einem passenden Vermerk, statt Lücken in den Aufzeichnungen zu lassen.
Pro-Tipp:Lege eine wiederkehrende Kalendererinnerung für Deinen Entnahmetermin fest, damit die Überweisung planmäßig erfolgt, statt zu einer spontanen Entscheidung zu werden.
Buchhaltung, gemischte Ausgaben und automatisierte Belegerfassung
Saubere Bücher beginnen damit, Bankfeeds direkt mit der Buchhaltungssoftware zu verbinden statt Transaktionen von Hand einzutragen. Das reduziert Übertragungsfehler und vergessene Buchungen, wie in diesem praxisnahen Leitfaden zum Ausgaben-Tracking als Sole Trader erläutert wird. Viele Freelancer und kleine Unternehmen beauftragen einen Buchhalter, sobald das Volumen wächst, aber schon ein einfacher verbundener Feed mit konsistenten Kategorien bewirkt viel.
Gemischte Ausgaben brauchen besondere Behandlung. Die Steuerrichtlinien von Gov sind eindeutig: Nur der geschäftlich genutzte Anteil einer gemeinsamen Ausgabe kann geltend gemacht werden.
Eine einfache monatliche Checkliste für den Kontenabgleich hält das handhabbar:
Gleiche jede Transaktion mit Deinem Bankfeed ab.
Kategorisiere jede einzelne in die richtige Ausgabe- oder Einnahmekategorie.
Hänge an alles über einem von Dir festgelegten Schwellenwert eine Quittung oder Rechnung an.
Markiere Unklares zur späteren Klärung, bevor sich alles aufstaut.
Automatisierung verringert von Anfang an die Gefahr einer versehentlichen Vermischung. Mit Transaktionsregeln und kalenderbasierten Finanz-Erinnerungen wird der Kontenabgleich zu einer wiederholbaren Routine statt zu einem hektischen Kraftakt vor der Steuerfrist, ein Punkt, den auch die SBA-Richtlinien zur Trennung von Geschäfts- und Privatfinanzen aufgreifen.
Pro-Tipp:Erstelle monatliche Backups Deiner Buchhaltungsdaten, getrennt von den Bankunterlagen selbst, damit Du nie von einem einzigen System abhängig bist.
Häufige Fehler, die Prüfungswarnsignale auslösen
Prüfer und Steuerbehörden achten bei der Kontrolle kleiner Unternehmen auf bestimmte Warnsignale. Zu den häufigsten Fehlern gehören:
Eine private Kreditkarte für geschäftliche Einkäufe zu verwenden oder umgekehrt.
Überweisungen zwischen Konten ohne Vermerk oder Dokumentation vorzunehmen.
Informelle Darlehen zwischen Dir und dem Unternehmen als nicht dokumentierte Entnahmen zu behandeln.
Konten über Monate hinweg nicht abzugleichen und dadurch große ungeklärte Lücken entstehen zu lassen.
Wenn Deine Konten bereits vermischt sind, ist eine Bereinigung trotzdem möglich:
Gleiche alle Konten rückwirkend bis zu dem Zeitpunkt ab, an dem die Vermischung begonnen hat.
Dokumentiere jede Überweisung nachträglich mit einem klaren Vermerk, der ihren Zweck erklärt.
Korrigiere Deine Bücher bei Bedarf, damit die Ausgabenansprüche mit den tatsächlichen Vorgängen übereinstimmen.
Wende künftig die oben beschriebenen Trennungsschritte an, damit sich das Problem nicht wiederholt.
Schritte vom vermischten Finanzhaushalt zu getrennten Konten
Wenn Dein privates und geschäftliches Geld schon eine Weile vermischt ist, braucht die Entwirrung eine klare Reihenfolge statt einer einzigen schnellen Lösung. Beginne damit, Kontoauszüge für beide Konten zu ziehen, die den Zeitraum abdecken, den Du bereinigen musst — mindestens typischerweise das aktuelle Steuerjahr.
Gehe jede Transaktion durch und markiere sie als privat, geschäftlich oder gemischt genutzt. Für gemischt genutzte Positionen wende dieselbe Aufteilungslogik an wie bei laufenden Ausgaben: Nur der geschäftlich genutzte Anteil zählt als Abzug. Sobald alles markiert ist, eröffne Dein neues Geschäftskonto, falls Du das noch nicht getan hast, und stoppe sofort jede weitere Einnahme oder Ausgabe über das Privatkonto.
Erstelle als Nächstes ein Verzeichnis der historischen Überweisungen zwischen den Konten und versehe jede einzelne mit einem Vermerk — egal, ob es sich um eine informelle Entnahme, die Rückzahlung eines Darlehens oder eine Erstattung für geschäftliche Ausgaben handelte, die privat bezahlt wurden. Die SBA-Richtlinien zum Management von Geschäftsfinanzen empfehlen für genau diese Art der Bereinigung ein korrigierendes Journal, in dem der geschäftliche Zweck jeder Überweisung vor der Abgabe dokumentiert wird.
Lege schließlich ein festes Stichtagsdatum fest: Alles danach läuft ohne Ausnahme über die getrennten Konten. Baue ab diesem Datum Deine monatliche Kontenabstimmung als Gewohnheit auf, damit die Umstellung Bestand hat, statt langsam in alte Muster zurückzufallen. Wenn der Bereinigungszeitraum ein ganzes Steuerjahr umfasst, solltest Du mit einem Buchhalter oder Steuerberater zusammenarbeiten, um die Unterlagen vor der Abgabe korrekt anzupassen.
Best Practices, um die Trennung langfristig beizubehalten
Getrennte Konten einzurichten ist der einfache Teil. Sie über Jahre hinweg getrennt zu halten, erfordert ein paar konsequente Gewohnheiten statt eines einzelnen Tricks.
Behandle Dein Geschäftskonto und Deine Geschäftskarte als die einzigen Zahlungsmittel für geschäftliche Transaktionen, ohne Ausnahmen aus Bequemlichkeit. Wenn Dir einmal geschäftliches Geld fehlt und Du versucht bist, eine Ausgabe privat vorzuschießen, buche das sofort als Darlehen von Dir an das Unternehmen und zahle Dich später formal zurück, statt es in einer normalen Ausgabe verschwimmen zu lassen.
Halte Deinen Kontenabgleich auch dann ein, wenn das Geschäft ruhig ist. Ein monatlicher Check von zehn Minuten ist deutlich weniger schmerzhaft als ein jährlicher Kraftakt, und er entdeckt kleine Fehler — etwa eine falsch eingetragene Kategorie oder eine fehlende Quittung —, bevor sie sich zu einem größeren Bereinigungsprojekt aufstauen.
Überprüfe Deine Ausgabenkategorien mindestens einmal pro Quartal, damit sie weiterhin zu Deiner Steuerlogik passen. Ein Unternehmen, das eine neue Einnahmequelle oder eine neue Art wiederkehrender Kosten hinzufügt, braucht oft neue Kategorien, und wenn alles in einem generischen „Sonstiges“-Topf landet, verfehlt das von vornherein den Zweck der Trennung.
Überprüfe schließlich einmal pro Jahr Deinen owner’s draw- oder Payroll-Zeitplan. Wenn Dein Einkommen wächst oder sich Deine Struktur ändert, etwa wenn Du von einem Einzelunternehmen zu einer LLC wechselst, kann sich auch die richtige Methode für Deine Auszahlung ändern. An einem veralteten Prozess festzuhalten ist eine der einfachsten Möglichkeiten, wie sich eine Vermischung wieder einschleicht.
Wie sich die Trennung der Finanzen auf Finanzierung und Kredite auswirkt
Banken und Investoren sehen saubere, getrennte Bücher als grundlegendes Zeichen von Glaubwürdigkeit. Wenn Dein Unternehmen eine eigene Kontohistorie hat, kann ein Kreditgeber echte Umsatz- und Ausgabemuster erkennen, ohne private Ausgaben von geschäftlichen Aktivitäten trennen zu müssen. Das beschleunigt die Kreditprüfung und reduziert Rückfragen zur Klärung.
Auch die Geschäftskreditwürdigkeit baut sich unabhängig von Deiner privaten Bonität auf, sobald Du ein dediziertes Geschäftskonto und eine Geschäftskreditkarte regelmäßig nutzt. Diese Trennung ist wichtig, wenn Du jemals einen Geschäftskredit oder eine Kreditlinie auf Basis der finanziellen Stärke des Unternehmens statt allein auf Grundlage Deiner persönlichen Bonität bekommen möchtest.
Saubere, getrennte Unterlagen erleichtern auch die Due Diligence erheblich, wenn Du irgendwann externe Investoren suchst oder das Unternehmen verkaufen möchtest. Käufer und Investoren müssen Umsätze und Ausgaben prüfen, die strikt dem Unternehmen zuzuordnen sind, und vermischte Konten machen diese Prüfung langsamer und teurer. Oft ist zuvor eine forensische buchhalterische Bereinigung nötig, bevor ein Deal abgeschlossen werden kann.
Beispiele, die zeigen, warum sich die Trennung lohnt
Nimm eine freiberufliche Grafikdesignerin, die im ersten Geschäftsjahr alle Kundenzahlungen über ihr privates Girokonto laufen lässt. Zur Steuerzeit muss sie ein Jahr gemischter Transaktionen manuell sortieren, um herauszufinden, welche Eingänge Kundenzahlungen waren, welche von der Familie stammten und welche Softwarekäufe für Kundenprojekte und welche für private Projekte gedacht waren. Das kostet Tage und hinterlässt trotzdem Lücken, die sie nicht vollständig erklären kann.
Vergleiche das mit einem freiberuflichen Webentwickler, der in seiner ersten Woche ein Geschäftsgirokonto und eine Geschäftskarte eröffnet. Jede Kundenzahlung landet an einem Ort, jede Software-Abogebühr und jede Bezahlung von Auftragnehmern läuft über dasselbe Konto, und seine Buchhaltungssoftware kategorisiert die meisten Transaktionen dank verbundener Bankfeeds automatisch. Zur Steuerzeit stammen seine Schedule-C-Zahlen fast vollständig aus einem einzigen abgestimmten Bericht.
Der Unterschied liegt nicht in Aufwand oder Absicht. Er liegt in der Struktur, die vor der ersten Transaktion eingerichtet wurde und aus einer gefürchteten jährlichen Aufgabe eine normale monatliche Routine gemacht hat.
Wie LifeDesk Dir hilft, Geschäfts- und Privatfinanzen getrennt zu halten
Sobald Deine Konten richtig eingerichtet sind, besteht die größere Herausforderung darin, sie im Alltag getrennt zu halten, ohne drei verschiedene Apps zu jonglieren. LifeDesks Business-Finance-Tracking verbindet Deine echten Bankkonten und bietet Dir innerhalb einer einzigen Plattform getrennte Ansichten für Geschäfts- und Privatfinanzen, sodass Du nie raten musst, zu welchem Konto eine Transaktion gehört.
Mit einem einfachen Workflow deckst Du den Großteil dessen ab, was dieser Leitfaden beschreibt:
Verbinde Deine geschäftlichen und privaten Konten und lass Transaktionen automatisch einfließen.
Ordne Transaktionen beim Eingang nach Kategorien zu, statt am Monatsende alles auf einmal zu sortieren.
Lege geplante Erinnerungen für owner’s draws über die Kalender-Finanz-Integration fest, damit Überweisungen in einem festen Rhythmus stattfinden.
Erstelle bei Bedarf steuerfertige Berichte, ohne Dich durch monatelange Kontoauszüge wühlen zu müssen.
Plan
Monatspreis
Am besten geeignet für
Free
$0
Einfache Organisation von Leben und Arbeit
Plus
$9
Bankverbindungen und höhere Limits
Pro
$19
Vollständiger KI-Assistent und erweitertes Business-Tracking
Wie kannst Du private und geschäftliche Finanzen getrennt halten?
Eröffne ein separates Geschäftskonto und eine Geschäftskarte, leite alle geschäftlichen Einnahmen und Ausgaben darüber und verfolge alles mit Buchhaltungssoftware, die mit Live-Bankfeeds verbunden ist. Zahle Dir selbst über geplante, dokumentierte Entnahmen oder per Payroll statt über informelle Überweisungen aus und gleiche Deine Konten monatlich ab.
Was ist die 70/20/10-Regel beim Geld?
Sie ist nicht Teil der offiziellen Steuer- oder Buchführungsrichtlinien der SBA oder IRS.
Kann ich Geld von meinem Geschäftskonto auf mein Privatkonto überweisen?
Ja, Einzelunternehmer und Ein-Personen-LLC-Inhaber machen das typischerweise über eine owner’s draw, also eine dokumentierte Überweisung mit einem klaren Vermerk zum Zweck. Inhaber von Corporations oder LLCs, die wie Corporations besteuert werden, müssen Einnahmen oft stattdessen über Payroll beziehen, gemäß den Vorgaben zu owner’s draw versus salary.
Sollte meine LLC ein separates Bankkonto haben?
Ja, ein separates Geschäftskonto hilft dabei, den Haftungsschutz zu bewahren, den eine LLC bieten soll, da vermischte Gelder dazu führen können, dass ein Gericht diese Trennung laut SBA vollständig außer Acht lässt. Außerdem werden Buchhaltung, Steuererklärung und mögliche spätere Kreditanträge dadurch deutlich einfacher.
Wie gehe ich mit einer Ausgabe um, die teilweise privat und teilweise geschäftlich ist?
Teile die Kosten nach der tatsächlichen geschäftlichen Nutzung auf und mache nur diesen Anteil als Betriebsausgabe geltend. Die Hinweise von GOV.UK zu abzugsfähigen Ausgaben nennen das Beispiel einer Rechnung, die zu 70 % geschäftlich genutzt wird, wobei nur 70 % der Kosten absetzbar sind, mit entsprechenden Nachweisen zur Aufteilung.