Projektuj codzienne granice, chroń pracę w głębokim skupieniu i rób cotygodniowe przeglądy: to połączenie daje więcej dla trwałej równowagi niż jakikolwiek pojedynczy trik. Gdy granice są już ustawione, możesz spodziewać się stabilniejszej energii i mniejszego dryfu w...
Używaj time blockingu do utrzymanej, głębokiej pracy nad jednym projektem, a task batchingu do grupowania płytkich, powtarzalnych zadań w jedną skupioną sesję. Obie metody rozwiązują ten sam podstawowy problem, czyli ciągłe przełączanie kontekstu, ale robią to inaczej...
Zaplanuj 2026, wybierając 3 do 5 rocznych priorytetów, zapisując plan jeśli-to dla każdego z nich z użyciem techniki kontrastowania mentalnego, zamieniając każdy priorytet w śledzone projekty i kamienie milowe oraz prowadząc kwartalne i cotygodniowe przeglądy w jednym...
Cyfrowy minimalizm w pracy oznacza korzystanie wyłącznie z tych narzędzi i powiadomień, które naprawdę zasługują na miejsce w Twoim dniu, aby uwaga trafiała do zadań, które mają znaczenie. Najszybszym krokiem jest zabezpieczenie zaplanowanego bloku skupienia w...
Skorzystaj z jednostronicowego planera marketingowego zbudowanego wokół jednego kwartalnego celu, miesięcznych pól kampanii i cotygodniowych bloków realizacji po 30 do 60 minut. Taka struktura daje Ci jasność, nad czym masz pracować dziś, i chroni przed wypaleniem,...
Najlepsze podejście zależy od częstotliwości i wrażliwości danych: korzystaj z portalu klienta przy powtarzalnych lub poufnych wymianach, z bezpiecznej poczty e-mail lub transferów chronionych hasłem przy okazjonalnych plikach niskiego ryzyka, z usług podpisu...
Zrób inwentaryzację wszystkiego, co posiadasz, pokój po pokoju, z dokumentacją zdjęciową, a potem przechowuj kopię w miejscu innym niż Twój dom. Zacznij dziś: wybierz swoje najcenniejsze pomieszczenie i nagraj powolny spacer, opisując na głos to, co widzisz, a...
Cotygodniowy przegląd to krótki, zaplanowany rytuał, w którym opróżniasz skrzynki odbiorcze, sprawdzasz kalendarz i wybierasz priorytety, zanim zacznie się nowy tydzień. Najprostsza wersja zajmuje 15 do 20 minut: wrzuć luźne zadania do jednej listy, przejrzyj...
Zarządzanie projektami i klientami najlepiej działa jako dwa powiązane systemy, a nie jedna rozmyta rola. Dostarczanie opiera się na zakresie, harmonogramie i zasobach; relacja opiera się na zaufaniu, oczekiwaniach i retencji. Agencje, które łączą oba obszary za...
Integracja zadań z kalendarzem zamienia Twoją listę rzeczy do zrobienia w zaplanowane, ograniczone czasowo bloki w kalendarzu, dzięki czemu praca naprawdę jest wykonywana, zamiast piętrzyć się niewidocznie. Najszybsza droga to albo natywna warstwa zadań w aplikacji...
Freelancerzy: 6-etapowa oś czasu, jak oddzielić finanse firmowe i osobiste
Na samym początku otwórz osobne firmowe konto bankowe i kieruj na nie każdą złotówkę przychodu z działalności. Połącz je z firmową kartą kredytową i niezależną księgowością, a sobie płać poprzez udokumentowane wypłaty właściciela lub listę płac zamiast wypłacać gotówkę za każdym razem, gdy jej potrzebujesz. Zacznij co miesiąc uzgadniać konta i od razu odkładać paragony, żeby Twoje zapisy były gotowe do kontroli od pierwszego dnia.
W skrócie:
Jednoosobowi przedsiębiorcy wykazują przychody i koszty firmowe w osobistych deklaracjach podatkowych, ale każda firma potrzebuje własnego Schedule C, więc oddzielna księgowość ułatwia rozliczenia.
Jednoosobowi przedsiębiorcy i jednoosobowe LLC zazwyczaj korzystają z udokumentowanych wypłat właściciela, natomiast korporacje i LLC opodatkowane jak korporacje często muszą korzystać z listy płac z potrąceniami.
W przypadku wydatków wspólnych odliczaj tylko udokumentowaną część firmową; koszt używany w 70% do celów firmowych uzasadnia odliczenie 70% jego wartości.
Jeśli konta są pomieszane, przejrzyj bieżący rok podatkowy, sklasyfikuj transakcje, udokumentuj przelewy i ustal datę graniczną dla wszystkich przyszłych działań firmowych.
LifeDesk
Miej biznes i życie pod kontrolą
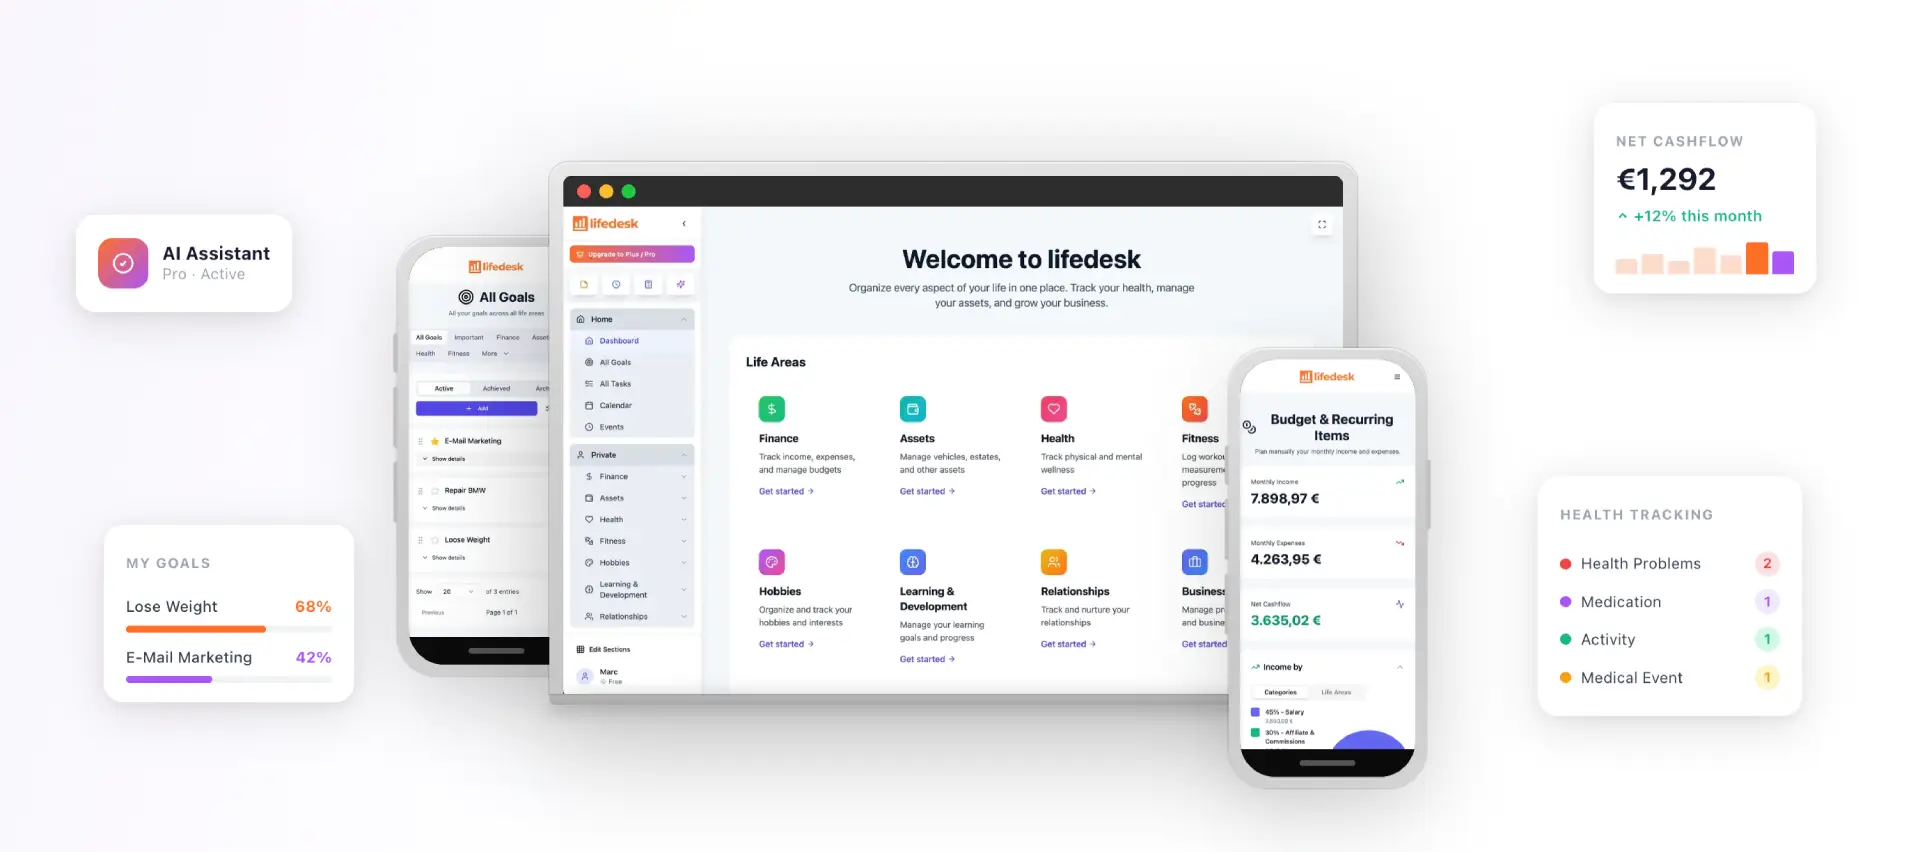
LifeDesk łączy finanse, zadania, cele i kalendarze, pomagając freelancerom uporządkować obowiązki zawodowe i prywatne w jednym miejscu.
Poza ryzykiem prawnym połączone konta sprawiają, że niemal niemożliwe staje się realne mierzenie, ile Twoja firma faktycznie zarabia. Tracisz możliwość jasnego śledzenia rentowności, pewnej klasyfikacji wydatków i udowodnienia odliczeń, jeśli urząd skarbowy zada pytania — to ryzyko Bank of America wskazuje w przypadku jednoosobowych przedsiębiorców, nawet jeśli oddzielne konta nie zawsze są dla nich wymogiem prawnym.
Jednoosobowi przedsiębiorcy wykazują przychody i koszty firmowe bezpośrednio w osobistym zeznaniu podatkowym, korzystając z Schedule C w formularzu 1040. Każdy, kto prowadzi więcej niż jedną firmę, potrzebuje osobnego Schedule C dla każdej z nich, a to jest znacznie prostsze, gdy każda firma ma już własny, uporządkowany zestaw ksiąg.
Krok po kroku: checklista konfiguracji oddzielenia finansów
Dobrze ustawiona struktura od samego początku oszczędza Ci wielu godzin późniejszego porządkowania. Postępuj w tej kolejności:
Wybierz formę działalności. Jednoosobowa działalność nie wymaga formalnej rejestracji, ale LLC lub korporacja wymaga zgłoszenia do władz stanowych lub lokalnych i zmienia sposób odpowiedzialności oraz opodatkowania.
Uzyskaj EIN lub lokalny identyfikator podatkowy. Większość banków wymaga numeru Employer Identification Number (lub równoważnika) oraz dokumentów założycielskich, zanim otworzy konto firmowe, zgodnie z wytycznymi SBA.
Otwórz firmowe konto bieżące. To będzie jedyne miejsce wpływu wszystkich przychodów firmowych i źródło wszystkich wydatków firmowych.
Dodaj firmowe konto oszczędnościowe i konto merchant, jeśli są potrzebne. Konto oszczędnościowe służy do odkładania rezerw podatkowych lub środków na reinwestycje; konto merchant pozwala przyjmować płatności kartą bez używania prywatnych środków.
Załóż firmową kartę kredytową. Używaj jej wyłącznie do zakupów firmowych, aby każdy wydatek miał ślad dokumentacyjny oddzielony od prywatnych wydatków.
Ustaw oprogramowanie księgowe. Połącz nowe konta, zbuduj kategorie wydatków zgodne z tym, jak rozliczasz podatki, i zaplanuj cykliczne miesięczne uzgadnianie.
Typowe dokumenty, o które banki proszą przy otwieraniu konta firmowego, obejmują:
EIN lub numer Social Security, zależnie od struktury
dokumenty założycielskie (articles of organization lub incorporation)
umowy właścicielskie lub partnerskie
licencję biznesową, jeśli jest wymagana
Realistyczna oś czasu pomaga uniknąć zatrzymania procesu:
Pierwszy tydzień: Złóż wniosek o EIN i otwórz firmowe konto bieżące.
Pierwsze tygodnie: Połącz konta z oprogramowaniem księgowym i od samego początku kategoryzuj każdą transakcję.
Pierwsze miesiące: Przejrzyj kategorie, popraw błędy i dopracuj rutynę uzgadniania, zanim zbliży się sezon podatkowy.
Wskazówka pro:Otwórz firmowe konto bankowe, zanim przyjmiesz pierwszą płatność lub wydasz pierwszą złotówkę na firmę, nawet jeśli wciąż zastanawiasz się nad formą prawną.
Jak płacić sobie bez tworzenia problemów z dokumentacją
Sposób przenoszenia pieniędzy z firmy do siebie zależy od formy działalności. Jednoosobowi przedsiębiorcy i właściciele jednoosobowych LLC zwykle korzystają z wypłaty właściciela: bezpośredniego przelewu z konta firmowego na prywatne, bez potrącania podatków od wynagrodzeń w momencie transferu. Właściciele korporacji lub LLC opodatkowanych jak korporacje często są zobowiązani do korzystania z listy płac, co oznacza, że potrącenia podatkowe odbywają się automatycznie w każdym okresie płacowym.
Niezależnie od tego, która metoda dotyczy Ciebie, wytyczne OnPay dotyczące wypłaty właściciela vs. pensji zalecają budowanie powtarzalnego, udokumentowanego procesu zamiast wypłacania środków wtedy, gdy gotówki akurat brakuje:
Wybierz stałą częstotliwość: tygodniową, co dwa tygodnie lub miesięczną — i trzymaj się jej.
Przelewaj stałą, wcześniej ustaloną kwotę, a nie to, co zostaje na końcu.
Każdy przelew opisuj w polu memo, np. „wypłata właściciela, marzec 2026”.
Uruchamiaj listę płac w odpowiednim oprogramowaniu, jeśli Twoja struktura wymaga potrąceń.
Formalny harmonogram wypłat tworzy znacznie czytelniejszy ślad audytowy niż przelewy wykonywane ad hoc i pozwala uniknąć niejasności księgowych, które często przyciągają uwagę kontrolujących. Jeśli masz już udokumentowane przelewy bez opisu, wróć do nich teraz i uczciwie oznacz każdy z nich zamiast zostawiać luki w zapisach.
Wskazówka pro:Ustaw cykliczne przypomnienie w kalendarzu na dzień wypłaty, aby przelew był wykonywany zgodnie z planem, a nie jako reakcja na chwilowy brak gotówki.
Księgowość, wydatki mieszane i automatyzacja dokumentów
Uporządkowana księgowość zaczyna się od podłączenia przepływów bankowych bezpośrednio do oprogramowania księgowego zamiast ręcznego wprowadzania transakcji, co ogranicza błędy przepisywania i pominięcia wpisów, jak wyjaśnia ten praktyczny przewodnik po śledzeniu wydatków jako self-employed. Wielu freelancerów i właścicieli małych firm zatrudnia księgowego, gdy liczba transakcji rośnie, ale nawet proste połączenie z bankiem i konsekwentne kategorie dają bardzo dużo.
Wydatki mieszane wymagają specjalnego podejścia. Wytyczne podatkowe z Gov jasno wskazują, że można odliczyć tylko tę część wspólnego kosztu, która dotyczy działalności gospodarczej.
Prosta miesięczna checklista uzgadniania pomaga utrzymać to pod kontrolą:
Porównaj każdą transakcję z wyciągiem bankowym.
Przypisz każdą z nich do właściwej kategorii kosztów lub przychodów.
Dołącz paragon lub fakturę do wszystkiego, co przekracza ustalony przez Ciebie próg.
Oznacz wszystko, co niejasne, i wróć do tego później, zanim się nagromadzi.
Automatyzacja zmniejsza ryzyko przypadkowego mieszania finansów już na starcie. Ustawienie reguł transakcji i przypomnień finansowych powiązanych z kalendarzem zamienia uzgadnianie w powtarzalną rutynę zamiast nerwowej gonitwy przed terminami podatkowymi — co potwierdzają również wskazówki SBA dotyczące oddzielania finansów firmowych i osobistych.
Wskazówka pro:Rób miesięczną kopię zapasową danych księgowych, niezależnie od zapisów banku, aby nigdy nie polegać wyłącznie na jednym systemie.
Najczęstsze błędy wywołujące czerwone flagi podczas kontroli
Kontrolerzy i urzędy skarbowe zwracają uwagę na konkretne sygnały ostrzegawcze, gdy analizują dokumentację małej firmy. Najczęstsze błędy to:
Używanie prywatnej karty kredytowej do zakupów firmowych lub odwrotnie.
Przelewy między kontami bez opisu lub dokumentacji.
Traktowanie nieformalnych pożyczek między właścicielem a firmą jako nieudokumentowanych wypłat właściciela.
Brak uzgadniania kont przez wiele miesięcy, co pozostawia duże, niewyjaśnione luki.
Jeśli Twoje konta są już pomieszane, nadal można to uporządkować:
Uzgodnij każde konto wstecz do momentu, w którym zaczęło się mieszanie.
Udokumentuj wszystkie przelewy z mocą wsteczną, dodając jasny opis ich celu.
W razie potrzeby skoryguj księgi, aby zgłoszone koszty odpowiadały rzeczywistości.
Na przyszłość stosuj powyższe kroki rozdzielenia, aby problem się nie powtórzył.
Jak przejść z pomieszanych finansów na oddzielne konta
Jeśli prywatne i firmowe pieniądze były mieszane przez jakiś czas, ich rozplątanie wymaga świadomej sekwencji działań, a nie jednego prostego naprawczego ruchu. Zacznij od pobrania wyciągów bankowych z obu kont obejmujących okres, który trzeba uporządkować — zazwyczaj przynajmniej bieżący rok podatkowy.
Przejdź przez każdą transakcję i oznacz ją jako prywatną, firmową albo mieszaną. W przypadku pozycji mieszanych zastosuj tę samą logikę podziału, jak przy bieżących kosztach: tylko część dotycząca działalności jest kosztem uzyskania. Gdy wszystko będzie oznaczone, otwórz nowe konto firmowe, jeśli jeszcze tego nie zrobiłeś, i natychmiast przestań kierować jakiekolwiek dalsze przychody lub wydatki przez konto prywatne.
Następnie stwórz rejestr historycznych przelewów między kontami i opisz każdy z nich — niezależnie od tego, czy była to nieformalna wypłata właściciela, spłata pożyczki, czy zwrot kosztu firmowego opłaconego prywatnie. Wytyczne SBA dotyczące zarządzania finansami firmy zalecają prowadzenie dziennika korekt księgowych właśnie do tego rodzaju porządkowania, z zaznaczeniem celu biznesowego każdego przelewu przed złożeniem deklaracji.
Na koniec ustal twardą datę graniczną: wszystko po tej dacie przechodzi wyłącznie przez rozdzielone konta, bez wyjątków. Zbuduj na tej dacie swój miesięczny nawyk uzgadniania, aby przejście się utrwaliło zamiast powoli wracać do starych przyzwyczajeń. Jeśli okres porządkowania obejmuje cały rok podatkowy, rozważ współpracę z księgowym lub rachunkowym specjalistą, aby poprawnie przekształcić zapisy przed złożeniem deklaracji.
Najlepsze praktyki utrzymania rozdzielenia w czasie
Ustawienie oddzielnych kont to łatwa część. Utrzymanie ich rozdzielonych przez lata wymaga kilku konsekwentnych nawyków, a nie jednego sprytnego triku.
Traktuj firmowe konto bankowe i kartę jako jedyne metody płatności dla transakcji firmowych — bez wyjątków „dla wygody”. Jeśli kiedykolwiek zabraknie Ci firmowej gotówki i będziesz kusić się, by pokryć koszt prywatnie, od razu zaksięguj to jako pożyczkę od Ciebie dla firmy, a następnie formalnie się spłać, zamiast pozwalać, by sytuacja rozmyła się w zwykły wydatek.
Trzymaj się harmonogramu uzgodnień nawet wtedy, gdy biznes jest spokojny. Dziesięciominutowy miesięczny przegląd jest znacznie mniej bolesny niż coroczna gorączka, a wychwytuje drobne błędy, takie jak literówka w kategorii czy pominięty paragon, zanim urosną w większy problem do naprawy.
Przeglądaj kategorie kosztów co najmniej raz na kwartał, aby upewnić się, że nadal odpowiadają sposobowi rozliczania podatków. Firma, która dodaje nowy strumień przychodu albo nowy typ kosztu cyklicznego, często potrzebuje nowych kategorii, a wrzucanie wszystkiego do ogólnej szufladki „różne” mija się z celem oddzielenia od samego początku.
Na koniec raz w roku wróć do harmonogramu wypłat właściciela lub listy płac. Wraz ze wzrostem przychodów lub zmianą struktury, na przykład przejściem z jednoosobowej działalności na LLC, właściwy sposób płacenia sobie może się zmienić, a pozostanie przy przestarzałym procesie to jeden z najłatwiejszych sposobów, by mieszanie finansów zaczęło wracać.
Jak rozdzielenie finansów wpływa na finansowanie i kredyty
Pożyczkodawcy i inwestorzy traktują przejrzyste, oddzielone księgi jako podstawowy znak wiarygodności. Gdy firma ma własną historię konta, kredytodawca może zobaczyć rzeczywiste wzorce przychodów i kosztów bez potrzeby rozplątywania prywatnych wydatków od działalności firmowej, co przyspiesza analizę i zmniejsza liczbę próśb o dodatkowe wyjaśnienia.
Kredyt firmowy buduje się też niezależnie od prywatnej historii kredytowej, gdy korzystasz konsekwentnie z dedykowanego firmowego konta bankowego i karty kredytowej. To rozdzielenie ma znaczenie, jeśli kiedykolwiek zechcesz uzyskać kredyt firmowy lub linię kredytową opartą na kondycji finansowej samej firmy, a nie wyłącznie na Twojej osobistej ocenie kredytowej.
Uporządkowane, oddzielone dokumenty znacznie ułatwiają także due diligence, jeśli kiedykolwiek będziesz szukać inwestora zewnętrznego albo planować sprzedaż firmy. Kupujący i inwestorzy muszą potwierdzić przychody i koszty ściśle związane z działalnością, a pomieszane konta spowalniają tę weryfikację i podnoszą jej koszt, często wymagając księgowego „śledczego” porządkowania przed zamknięciem transakcji.
Przykłady pokazujące, dlaczego rozdzielenie się opłaca
Wyobraź sobie graficzkę freelancerkę, która przez pierwszy rok działalności kieruje wszystkie płatności od klientów na prywatne konto osobiste. W czasie rozliczeń podatkowych musi ręcznie przeszukiwać cały rok mieszanych transakcji, aby ustalić, które wpływy były płatnościami od klientów, które były prezentami od rodziny, a które zakupy oprogramowania służyły pracy dla klientów, a które projektom prywatnym. Proces trwa kilka dni i nadal pozostawia luki, których nie potrafi w pełni wyjaśnić.
Porównaj to z freelancerem web developerem, który otwiera firmowe konto bieżące i kartę w pierwszym tygodniu. Każda płatność od klienta trafia w jedno miejsce, każda subskrypcja oprogramowania i każda płatność dla kontrahenta wychodzi z tego samego konta, a oprogramowanie księgowe automatycznie klasyfikuje większość transakcji dzięki połączonym przepływom bankowym. W czasie rozliczeń podatkowych liczby do Schedule C pochodzą niemal w całości z jednego, uzgodnionego raportu.
Różnica nie leży w wysiłku ani w intencji. Leży w strukturze ustawionej zanim wydarzyła się pierwsza transakcja, która zamieniła uciążliwe coroczne zadanie w rutynowy miesięczny nawyk.
Jak LifeDesk pomaga utrzymać rozdzielenie finansów firmowych i osobistych
Kiedy konta są już ustawione właściwie, trudniejszą częścią jest codzienne utrzymanie rozdzielenia bez żonglowania trzema różnymi aplikacjami. Śledzenie finansów firmowych w LifeDesk łączy Twoje rzeczywiste konta bankowe i pokazuje osobne widoki finansów firmowych i osobistych w jednej platformie, więc nigdy nie musisz zgadywać, do którego konta należy dana transakcja.
Prosty workflow obejmuje większość tego, o czym mówi ten przewodnik:
Połącz swoje konta firmowe i osobiste, a transakcje będą spływać automatycznie.
Oznaczaj transakcje kategoriami od razu po ich pojawieniu się zamiast hurtowo na koniec miesiąca.
Ustaw przypomnienia o wypłatach właściciela poprzez integrację finansów z kalendarzem, aby przelewy odbywały się według stałego harmonogramu.
Pobieraj raporty gotowe do rozliczeń podatkowych wtedy, gdy ich potrzebujesz, bez przekopywania się przez miesiące wyciągów.
Plan
Cena miesięczna
Najlepszy dla
Free
$0
Podstawowa organizacja życia i pracy
Plus
$9
Połączenia z kontami bankowymi i wyższe limity
Pro
$19
Pełny asystent AI i zaawansowane śledzenie finansów firmowych
Otwórz osobne firmowe konto bankowe i kartę, kieruj przez nie wszystkie przychody i wydatki firmowe oraz śledź wszystko w oprogramowaniu księgowym podłączonym do bieżących danych bankowych. Płac sobie poprzez zaplanowane, udokumentowane wypłaty właściciela lub listę płac zamiast nieformalnych przelewów i uzgadniaj konta co miesiąc.
Czym jest reguła 70/20/10 w finansach?
Nie jest częścią oficjalnych wytycznych podatkowych ani dotyczących prowadzenia dokumentacji biznesowej wydanych przez SBA lub IRS.
Czy mogę wypłacić pieniądze z konta firmowego i przelać je na konto osobiste?
Tak, jednoosobowi przedsiębiorcy i właściciele jednoosobowych LLC zwykle robią to poprzez wypłatę właściciela, czyli udokumentowany przelew z jasnym opisem jego celu. Właściciele korporacji lub LLC opodatkowanych jak korporacje często muszą zamiast tego pobierać wynagrodzenie przez listę płac, zgodnie z wytycznymi dotyczącymi wypłaty właściciela vs. pensji.
Czy moja LLC powinna mieć osobne konto bankowe?
Tak, osobne konto firmowe pomaga zachować ochronę odpowiedzialności, którą ma zapewniać LLC, ponieważ połączone środki mogą skłonić sąd do całkowitego zignorowania tego rozdzielenia, według SBA. Ułatwia też prowadzenie księgowości, rozliczeń podatkowych i ewentualnych przyszłych wniosków kredytowych.
Jak mam rozliczyć wydatek, który jest częściowo prywatny, a częściowo firmowy?
Podziel koszt według rzeczywistego wykorzystania firmowego i odlicz tylko tę część jako wydatek firmowy. Wytyczne GOV.UK dotyczące kosztów uzyskania pokazują przykład rachunku używanego w 70% do celów firmowych, gdzie odliczyć można tylko 70% kosztu, przy czym należy zachować dokumentację potwierdzającą ten podział.