Günlük sınırlar tasarlayın, derin çalışmayı koruyun ve haftalık değerlendirmeler yapın: Bu kombinasyon, sürdürülebilir denge için tek bir püf noktasından çok daha fazlasını sağlar. Sınırlar yerleştiğinde daha istikrarlı bir enerji ve daha az tükenmişlik kayması...
Tek bir projede sürdürülebilir derin çalışma için time blocking kullanın ve yüzeysel, tekrar eden görevleri tek bir odaklı oturumda toplamak için task batching kullanın. Her iki yöntem de aynı temel sorunu, yani sürekli bağlam değiştirmeyi çözer; ancak bunu farklı...
2026 planınızı, 3 ila 5 yıllık öncelik seçerek, her biri için zihinsel karşılaştırma kullanarak bir if-then planı yazarak, her önceliği takip edilen projelere ve kilometre taşlarına dönüştürerek ve çeyreklik ile haftalık gözden geçirmeleri tek bir entegre planlayıcı...
Kurucuların önce takip etmesi gereken üç şey vardır: derin çalışma saatleri, uyku ve hareket gibi kişisel iyi oluş temelleri ve haftalık değerlendirme. Bir ila üç alışkanlıkla başlayın, bunları her sabah 60 saniyeden kısa sürede kaydedin ve verileri kişisel bir günlük...
İş için dijital minimalizm, gününüzde yer kazanmış araçları ve bildirimleri kullanmak, böylece dikkatin gerçekten önemli görevlere gitmesini sağlamaktır. Atılacak en hızlı adım, takviminizde planlı bir odak bloğunu korumak ve buna başlamadan önce tüm gereksiz...
Tek bir üç aylık hedef, aylık kampanya kutuları ve haftada 30 ila 60 dakikalık uygulama blokları etrafında oluşturulmuş tek sayfalık bir pazarlama planlayıcısı kullanın. Bu yapı, bugün ne üzerinde çalışmanız gerektiğini netleştirir ve aynı anda on pazarlama fikrini...
En iyi yaklaşım sıklık ve hassasiyete bağlıdır: tekrarlayan veya hassas paylaşımlar için müşteri portalı kullanın, ara sıra yapılan düşük riskli dosyalar için güvenli e-posta veya parola korumalı aktarımlar tercih edin, imza gerektiren her şey için e-imza...
Sahip olduğunuz her şeyi oda oda ve fotoğraflarla desteklenmiş şekilde envantere alın, ardından bir kopyasını evinizin dışında bir yerde saklayın. Bugün başlayın: en değerli odanızı seçin ve gördüklerinizi sesli olarak anlatarak yavaş bir tur videosu çekin; ardından...
Haftalık gözden geçirme, gelen kutularınızı temizlediğiniz, takviminize baktığınız ve yeni hafta başlamadan önce önceliklerinizi seçtiğiniz kısa, planlı bir ritüeldir. En basit hali 15 ila 20 dakika sürer: dağınık işleri tek bir listeye toplayın, önümüzdeki yedi günü...
Proje ve müşteri yönetimi, tek bir bulanık iş yerine birbirine bağlı iki sistem olarak en iyi şekilde çalışır. Teslimat; kapsam, zaman planı ve kaynak kullanımı üzerine kuruludur. İlişki ise güven, beklentiler ve müşteri sadakati üzerine kuruludur. Bunları ortak bir...
Freelancer’lar için 6 adımlı iş ve kişisel finansları ayırma takvimi
Başlangıçtan itibaren tüm iş gelirlerinizi doğrudan buraya yönlendirin ve özel bir işletme banka hesabı açın. Buna bir işletme kredi kartı ve bağımsız muhasebeyi de ekleyin; nakde ihtiyaç duyduğunuzda düzensiz şekilde para çekmek yerine belgelenmiş çekimler veya payroll ile kendinize ödeme yapın. Aylık mutabakata hemen başlayın ve fişleri ilk günden itibaren saklayın; böylece kayıtlarınız denetime hazır kalır.
Kısaca:
Şahıs işletmeleri iş gelir ve giderlerini kişisel vergi beyannamelerinde bildirir, ancak her işletmenin kendi Schedule C formu olması gerekir; bu yüzden ayrı defterler beyanı kolaylaştırır.
Şahıs işletmeleri ve tek üyeli LLC’ler genellikle belgelenmiş çekim yöntemini kullanırken, şirketler ve şirket olarak vergilendirilen LLC’ler çoğu zaman stopajlı payroll kullanmak zorundadır.
Ortak kullanılan giderlerde yalnızca belgelenmiş iş payını talep edin; %70 iş için kullanılan bir maliyet, değerinin %70’i için indirim/düşüm desteği sağlar.
Hesaplar karıştıysa mevcut vergi yılını gözden geçirin, işlemleri sınıflandırın, transferleri belgeleyin ve bundan sonraki tüm iş faaliyetleri için bir kesim tarihi belirleyin.
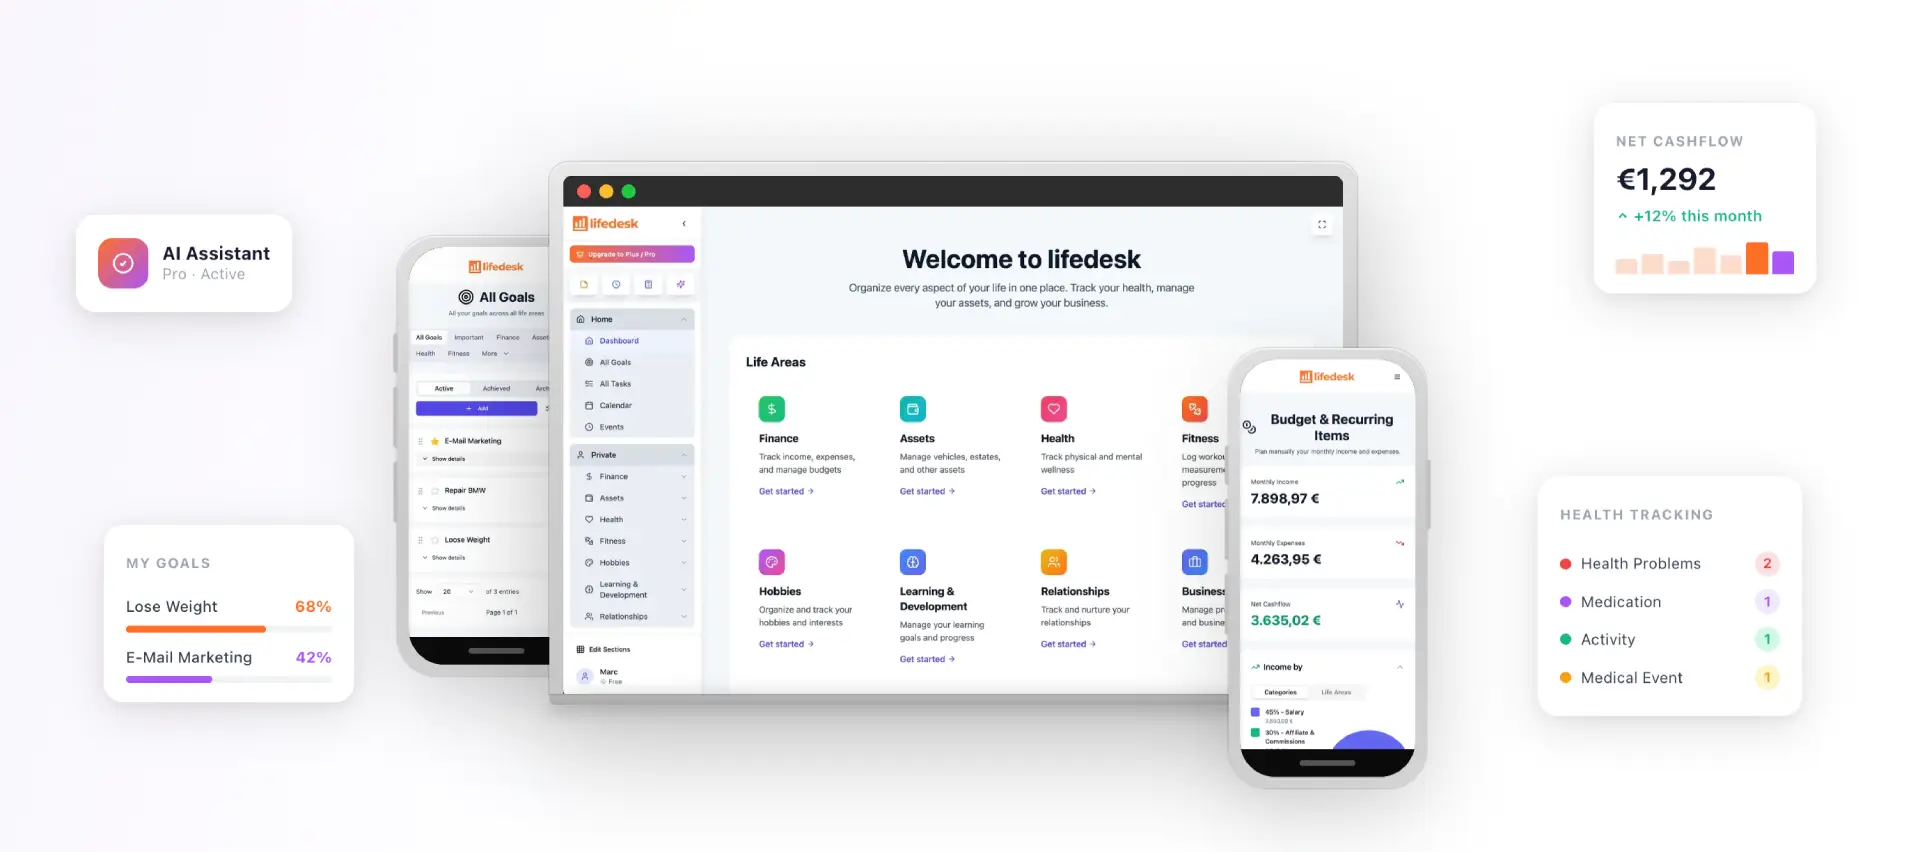
LifeDesk
İş ve yaşamı tek bakışta görün
LifeDesk; finansları, görevleri, hedefleri ve takvimleri bir araya getirerek freelancer’ların iş ve kişisel sorumluluklarını tek yerde düzenlemesine yardımcı olur.
Yasal riskin ötesinde, karışık hesaplar işletmenizin gerçekte ne kadar kazandığını ölçmeyi neredeyse imkânsız hale getirir. Kârlılığı net biçimde takip etme, giderleri güvenle sınıflandırma ya da vergi otoriteniz soru sorduğunda indirimleri kanıtlama yeteneğinizi kaybedersiniz; Bank of America, ayrı hesaplar onlar için her zaman yasal bir zorunluluk olmasa da şahıs işletmeleri için bu riski vurgular.
Şahıs işletmeleri, iş gelir ve giderlerini doğrudan kişisel vergi beyannamelerinde, 1040 Formu’nun Schedule C bölümünü kullanarak bildirir. Birden fazla işletme yürüten herkesin her işletme için ayrı bir Schedule C hazırlaması gerekir; her işletmenin zaten kendi temiz defter seti varsa bu çok daha kolaydır.
Finanslarınızı ayırmak için adım adım kurulum kontrol listesi
Yapıyı en baştan doğru kurmak, ileride saatlerce sürecek düzeltme işini önler. Şu sırayı izleyin:
İş yapınızı seçin. Şahıs işletmesi için resmi tescil gerekmez; ancak LLC veya şirket için eyaletiniz ya da yerel otoriteniz nezdinde başvuru yapılması gerekir ve bu durum sorumluluk ve vergilendirme şeklini değiştirir.
EIN veya yerel vergi kimlik numarası alın. SBA rehberine göre çoğu banka, işletme hesabı açmadan önce bir Employer Identification Number (veya eşdeğeri) ve kuruluş belgeleri ister.
Bir işletme vadesiz hesabı açın. Bu hesap, tüm iş gelirlerinin tek varış noktası ve tüm iş giderlerinin kaynağı olur.
Gerekirse bir işletme tasarruf hesabı ve merchant account ekleyin. Tasarruf hesabı vergi rezervleri veya yeniden yatırım fonları için kullanılır; merchant account ise kişisel fonlara dokunmadan kart ödemesi kabul etmenizi sağlar.
Bir işletme kredi kartı alın. Bunu yalnızca iş harcamaları için kullanın; böylece her giderin kişisel harcamalardan ayrı bir belge izi olur.
Muhasebe yazılımı kurun. Yeni hesaplarınızı bağlayın, vergi beyanınızla uyumlu gider kategorileri oluşturun ve aylık yinelenen bir mutabakat planlayın.
Bir işletme hesabı açarken bankaların genellikle istediği belgeler şunlardır:
Yapınıza bağlı olarak EIN veya Sosyal Güvenlik numarası
Kuruluş belgeleri (organization veya incorporation articles)
Sahiplik veya ortaklık anlaşmaları
Varsa işletme ruhsatı
Gerçekçi bir zaman çizelgesi, sürecin duraksamasını önlemeye yardımcı olur:
İlk hafta: EIN başvurunuzu yapın ve işletme vadesiz hesabınızı açın.
İlk haftalar: Hesaplarınızı muhasebe yazılımınıza bağlayın ve en baştan itibaren her işlemi sınıflandırın.
İlk aylar: Kategorilerinizi gözden geçirin, hataları düzeltin ve vergi sezonu yaklaşmadan mutabakat rutininizi ayarlayın.
Pro Tip:Yasal yapınız konusunda hâlâ karar aşamasında olsanız bile, ilk ödemenizi kabul etmeden veya işletme için ilk dolarınızı harcamadan önce işletme banka hesabınızı açın.
Belge izi sorunu yaratmadan kendinize nasıl ödeme yaparsınız?
Parayı işletmeden kendinize nasıl aktaracağınız, yapınıza bağlıdır. Şahıs işletmeleri ve tek üyeli LLC’ler genellikle bir owner’s draw alır: işletme hesabından kişisel hesaba yapılan doğrudan bir transferdir ve transfer anında payroll vergisi kesilmez. Şirket sahipleri veya şirket olarak vergilendirilen LLC’ler ise çoğu zaman payroll kullanmak zorundadır; bu durumda her ödeme döneminde vergi kesintisi otomatik olarak yapılır.
Sabit bir sıklık belirleyin: haftalık, iki haftada bir veya aylık; buna sadık kalın.
Her seferinde kalan miktarı değil, önceden belirlenmiş tutarlı bir miktarı aktarın.
Her transferi, örneğin “owner’s draw, Mart 2026” gibi amacını belirten bir notla etiketleyin.
Yapınız stopaj gerektiriyorsa payroll işlemini uygun yazılım üzerinden yürütün.
Resmi bir çekim takvimi, plansız transferlere kıyasla çok daha temiz bir denetim izi üretir ve çoğu zaman inceleme çeken muhasebe belirsizliğini önler. Eğer daha önce belgesiz transferler yaptıysanız, şimdi geri dönüp her birini boşluk bırakmadan dürüstçe etiketleyin.
Pro Tip:Transferin zamanında gerçekleşmesi ve tepkisel bir karara dönüşmemesi için owner’s draw tarihiniz için yinelenen bir takvim hatırlatıcısı kurun.
Muhasebe, karma kullanımlı giderler ve kayıtları otomatik tutma
Düzenli defter tutmanın başlangıcı, işlemleri elle girmek yerine banka akışlarınızı doğrudan muhasebe yazılımına bağlamaktır; bu da kopyalama hatalarını ve kaçırılan kayıtları azaltır. Bir sole trader olarak gider takibi yapmaya yönelik pratik rehberde açıklandığı gibi, birçok freelancer ve küçük işletme sahibi hacim arttığında bir bookkeeper işe alır; ancak basit bir bağlı akış ve tutarlı kategoriler bile büyük fark yaratır.
Karma kullanımlı giderler özel işlem gerektirir. Gov tarafından verilen vergi rehberliği, ortak bir maliyetin yalnızca iş kullanımına düşen kısmının talep edilebileceğini açıkça belirtir.
Basit bir aylık mutabakat kontrol listesi bunu yönetilebilir kılar:
Her işlemi banka akışınıza göre eşleştirin.
Her birini doğru gider veya gelir kategorisine ayırın.
Belirlediğiniz eşik değerin üzerindeki her şeye fiş veya fatura ekleyin.
Sonradan yığılmaması için belirsiz olan her şeyi takip için işaretleyin.
Otomasyon, en başta tesadüfi karışmayı azaltır. İşlem kuralları ve takvim bağlantılı finans hatırlatıcıları kurmak, mutabakatı vergi son tarihleri öncesi bir koşuşturmadan ziyade tekrar edilebilir bir rutine dönüştürür; bu nokta, SBA’nın iş ve kişisel finansları ayırma rehberinde de vurgulanır.
Pro Tip:Tek bir sistemin kesintisiz çalışmasına güvenmemek için muhasebe verilerinizi her ay, bankanızın kendi kayıtlarından bağımsız olarak yedekleyin.
Denetim uyarılarını tetikleyen yaygın hatalar
Denetçiler ve vergi otoriteleri, küçük işletme kayıtlarını incelerken belirli uyarı işaretlerine bakar. En yaygın hatalar şunlardır:
Kişisel kredi kartını iş harcamalarında kullanmak veya tam tersini yapmak.
Hesaplar arasında, not veya belge olmadan transfer yapmak.
Sahip ile işletme arasındaki gayriresmî kredileri belgesiz çekimler gibi ele almak.
Hesapları aylarca mutabakat yapmadan bırakıp büyük ve açıklanamayan boşluklar oluşturmak.
Hesaplarınız zaten karıştıysa, temizleme yine de mümkündür:
Karışmanın başladığı noktaya kadar tüm hesapları mutabakatla kontrol edin.
Her transferi, amacı açıkça belirten bir notla geriye dönük olarak belgelendirin.
Gerekli yerlerde defterlerinizi, gider talepleri gerçekte olanla uyumlu olacak şekilde yeniden düzenleyin.
Bundan sonra, sorunun tekrarlamaması için yukarıdaki ayrıştırma adımlarını uygulayın.
Karışık finanslardan ayrılmış hesaplara geçiş adımları
Kişisel ve iş paranız bir süredir karıştıysa, bunları ayırmak tek bir düzeltmeden ziyade bilinçli bir sıralama gerektirir. Temizlemeniz gereken dönemi kapsayan, en azından mevcut vergi yılına ait banka ekstrelerini her iki hesap için de çıkararak başlayın.
Her işlemi tek tek inceleyin ve kişisel, iş veya karma kullanım olarak etiketleyin. Karma kullanımlı kalemlerde, devam eden giderlerde kullanılan aynı paylaştırma mantığını uygulayın: yalnızca iş kullanımına denk gelen kısım indirim olarak sayılır. Her şey etiketlendikten sonra, henüz açmadıysanız yeni işletme hesabınızı açın ve bundan sonra kişisel hesap üzerinden hiçbir yeni gelir veya gider yönlendirmeyin.
Ardından, hesaplar arasındaki tarihsel transferlerin bir kaydını oluşturun ve her birini gayriresmî çekim, kredi geri ödemesi veya kişisel olarak ödenmiş bir iş giderinin iadesi olup olmadığına göre etiketleyin. SBA’nın iş finanslarını yönetmeye ilişkin rehberi, tam da bu tür bir temizlik için düzeltici yevmiye kaydı tutmanızı; her transferin arkasındaki iş amacını beyan etmeden önce not etmenizi önerir.
Son olarak, kesin bir kesim tarihi belirleyin: o tarihten sonra hiçbir istisna olmaksızın tüm işlemler ayrılmış hesaplar üzerinden yürüsün. Geçişin kalıcı olması ve yavaşça eski alışkanlıklara geri dönmemesi için aylık mutabakat alışkanlığınızı o tarihten itibaren oluşturun. Temizlik süresi tam bir vergi yılını kapsıyorsa, beyan öncesinde kayıtları doğru şekilde yeniden düzenlemek için bir bookkeeper veya muhasebeciyle çalışmayı düşünün.
Zaman içinde ayrımı korumak için en iyi uygulamalar
Ayrı hesaplar açmak kolay kısımdır. Onları yıllarca ayrı tutmak ise tek bir sihirli çözümden ziyade birkaç tutarlı alışkanlık gerektirir.
İş banka hesabınızı ve kartınızı, kolaylık için bile olsa hiçbir istisna olmaksızın iş işlemleri için tek ödeme yöntemi olarak kullanın. İşletmede nakit sıkışıklığı yaşar ve bir masrafı kişisel olarak karşılamaya mecbur kalırsanız, bunu hemen sizden işletmeye verilmiş bir kredi olarak kaydedin; ardından bunu sıradan bir gider gibi akışa karıştırmak yerine kendinize resmî biçimde geri ödeyin.
İşletme sakin olduğunda bile mutabakat takviminize sadık kalın. On dakikalık aylık bir kontrol, yıllık bir koşuşturmadan çok daha az yorucudur ve yanlış yazılmış bir kategori ya da kaçırılmış bir fiş gibi küçük hataları, daha büyük bir temizlik işine dönüşmeden yakalar.
Gider kategorilerinizi en az üç ayda bir gözden geçirin; böylece vergi beyan şeklinizle hâlâ uyumlu olduklarından emin olursunuz. Yeni bir gelir akışı veya yeni türde yinelenen gider ekleyen bir işletmenin çoğu zaman yeni kategorilere ihtiyacı olur; her şeyi genel bir “çeşitli” klasörüne atmak, zaten ayrımın amacını boşa çıkarır.
Son olarak, owner’s draw veya payroll takviminizi her yıl yeniden değerlendirin. Gelir arttıkça ya da yapınız değiştikçe, örneğin şahıs işletmesinden LLC’ye geçişte, kendinize ödeme yapma yöntemi de değişebilir; güncelliğini yitirmiş bir sürece sadık kalmak, karışmanın geri sızmasının en kolay yollarından biridir.
Finans ayrımının finansman ve kredilere etkisi
Alacaklılar ve yatırımcılar, temiz ve ayrılmış defterleri güvenilirliğin temel bir işareti olarak görür. İşletmenizin kendine ait hesap geçmişi olduğunda, bir kreditör kişisel harcamalarla iş faaliyetlerini ayırmak için uğraşmadan gerçek gelir ve gider örüntülerini görebilir; bu da underwriting sürecini hızlandırır ve açıklama taleplerini azaltır.
Özel bir işletme banka hesabı ve düzenli kullanılan bir kredi kartı olduğunda, iş kredisi de kişisel kredi geçmişinizden bağımsız biçimde oluşur. Bu ayrım, yalnızca kişisel notunuza değil, işletmenin kendi finansal gücüne dayanarak bir işletme kredisine veya kredi limitine başvurmak istediğinizde önem kazanır.
Temiz ve ayrılmış kayıtlar, dış yatırım aradığınızda veya işletmeyi satmayı planladığınızda due diligence sürecini de çok daha sorunsuz hale getirir. Alıcılar ve yatırımcılar, yalnızca işletmeye ait gelir ve giderleri doğrulamak ister; karışık hesaplar bu doğrulamayı yavaş ve maliyetli hale getirir, çoğu zaman anlaşma kapanmadan önce adli düzeyde bir muhasebe temizliği gerektirir.
Ayrımın neden kazandırdığını gösteren örnekler
İşinin ilk yılında tüm müşteri ödemelerini kişisel bir vadesiz hesaptan yöneten bir freelance grafik tasarımcıyı düşünün. Vergi zamanı geldiğinde, bir yıllık karışık işlemleri tek tek ayıklayıp hangi yatırımların müşteri ödemesi, hangilerinin aileden gelen hediye ve hangi yazılım alımlarının müşteri işleri için, hangilerinin kişisel projeler için olduğunu belirlemek zorunda kalır. Süreç günler alır ve yine de tam açıklayamadığı boşluklar bırakır.
Şimdi, ilk haftasında bir işletme vadesiz hesabı ve kartı açan freelance bir web geliştiriciyi düşünün. Tüm müşteri ödemeleri tek bir yerde toplanır, tüm yazılım abonelikleri ve yüklenici ödemeleri aynı hesaptan çıkar ve muhasebe yazılımı bağlı banka akışları üzerinden çoğu işlemi otomatik olarak sınıflandırır. Vergi zamanında, Schedule C rakamları neredeyse tamamen tek bir mutabık rapordan gelir.
Aradaki fark çaba veya niyet değil; ilk işlem gerçekleşmeden önce kurulmuş yapıdır. Bu yapı, korkulan yıllık işi rutin bir aylık alışkanlığa dönüştürür.
LifeDesk’in iş ve kişisel finansları ayrı tutmanıza nasıl yardımcı olduğu
Hesaplarınızı doğru şekilde kurduktan sonra zor olan kısım, üç farklı uygulama arasında gidip gelmeden bunları günlük hayatta ayrı tutmaktır. LifeDesk’in iş finansı takibi, gerçek banka hesaplarınızı bağlar ve tek bir platform içinde iş ve kişisel finanslar için ayrı görünümler sunar; böylece bir işlemin hangi hesaba ait olduğunu asla tahmin etmek zorunda kalmazsınız.
Basit bir iş akışı, bu rehberde ele alınanların çoğunu kapsar:
İş ve kişisel hesaplarınızı bağlayın ve işlemlerin otomatik olarak akmasına izin verin.
İşlemler geldikçe, hepsini ay sonuna bırakmadan kategorilere ayırın.
Takvim finans entegrasyonu üzerinden owner’s draw için planlı hatırlatıcılar kurun; böylece transferler sabit bir sıklıkta gerçekleşir.
Gerekli olduğunda, aylarca ekstre karıştırmadan vergiye hazır raporlar alın.
Özel bir işletme banka hesabı ve kartı açın, tüm iş gelir ve giderlerini bunlar üzerinden yönlendirin ve canlı banka akışlarına bağlı muhasebe yazılımıyla her şeyi takip edin. Kendinize düzensiz transferler yerine planlı, belgelenmiş çekimler veya payroll yoluyla ödeme yapın ve hesaplarınızı her ay mutabakatla kontrol edin.
70/20/10 para kuralı nedir?
Bu, SBA veya IRS tarafından yayımlanan resmi vergi ya da iş kayıt tutma rehberliğinin bir parçası değildir.
İş hesabımdan para çekip kişisel hesabıma aktarabilir miyim?
Evet, şahıs işletmeleri ve tek üyeli LLC sahipleri genellikle bunu, amacı açıkça belirten bir notla belgelenmiş bir owner’s draw yoluyla yapar. Şirket sahipleri veya şirket olarak vergilendirilen LLC’ler ise owner’s draw ile maaş arasındaki yönlendirmeye göre çoğu zaman kazançlarını payroll üzerinden almak zorundadır.
LLC’min ayrı bir banka hesabı olmalı mı?
Evet, ayrı bir işletme hesabı, SBA’ya göre, karışık fonların bir mahkemenin bu ayrımı tamamen göz ardı etmesine yol açabilmesi nedeniyle bir LLC’nin sağlaması amaçlanan sorumluluk korumasını korumaya yardımcı olur. Ayrıca muhasebenizi, vergi beyanınızı ve gelecekteki kredi başvurularınızı çok daha basit hale getirir.
Kısmen kişisel, kısmen iş amaçlı bir gideri nasıl ele almalıyım?
Maliyeti gerçek iş kullanımına göre paylaştırın ve yalnızca iş kısmını gider olarak talep edin. GOV.UK’nin izin verilen giderlere ilişkin rehberinde, faturanın %70’inin iş için kullanıldığı bir örnek verilir; bu durumda yalnızca maliyetin %70’i talep edilebilir ve bölmeyi desteklemek için kayıt tutulur.