Diseña límites diarios, protege el trabajo profundo y haz revisiones semanales: esa combinación aporta más al equilibrio sostenible que cualquier truco aislado. Espera una energía más estable y menos tendencia al agotamiento una vez que los límites estén en su lugar,...
Usa el time blocking para realizar trabajo profundo y sostenido en un solo proyecto, y usa el task batching para agrupar tareas superficiales y repetitivas en una sola sesión enfocada. Ambos métodos resuelven el mismo problema de fondo, que es el cambio constante de...
Planifica 2026 eligiendo de 3 a 5 prioridades anuales, escribiendo un plan si-entonces para cada una mediante contraste mental, convirtiendo cada prioridad en proyectos e hitos medibles y realizando revisiones trimestrales y semanales dentro de un solo planificador...
Los fundadores deberían hacer seguimiento primero de tres cosas: las horas de trabajo profundo, lo básico del bienestar personal como el sueño y el movimiento, y una revisión semanal. Empieza con uno a tres hábitos, regístralos en menos de 60 segundos cada mañana y...
El minimalismo digital para el trabajo significa usar solo las herramientas y notificaciones que se ganan un lugar en tu día, para que tu atención vaya a las tareas que importan. La medida más rápida es proteger un bloque de concentración programado en tu calendario y...
Usa un planificador de marketing de una página basado en un único objetivo trimestral, bloques de campañas mensuales y bloques de ejecución semanales de 30 a 60 minutos. Esta estructura te da claridad sobre lo que debes trabajar hoy y te protege del agotamiento que...
El mejor enfoque depende de la frecuencia y la sensibilidad: usa un portal de clientes para intercambios recurrentes o sensibles, correo electrónico seguro o transferencias protegidas con contraseña para archivos ocasionales de bajo riesgo, servicios de firma...
Haz un inventario respaldado con fotos de todo lo que posees, por habitación, y guarda una copia en un lugar distinto de tu casa. Empieza hoy: elige la habitación con más valor y graba un recorrido lento narrando lo que ves; después, sube a una carpeta en la nube...
Una revisión semanal es un ritual breve y programado en el que vacías tus bandejas de entrada, revisas tu calendario y eliges tus prioridades antes de que empiece la nueva semana. La versión más simple tarda entre 15 y 20 minutos: vuelca las tareas sueltas en una sola...
La gestión de proyectos y de clientes funciona mejor como dos sistemas vinculados, no como un único trabajo difuso. La entrega vive en el alcance, el calendario y los recursos; la relación vive en la confianza, las expectativas y la retención. Las agencias que...
Freelancers: cronograma de 6 pasos para separar las finanzas personales y las del negocio
Abre una cuenta bancaria dedicada al negocio y canaliza allí todos los ingresos del negocio desde el primer momento. Combínala con una tarjeta de crédito empresarial y una contabilidad independiente, y pástate dinero mediante retiros documentados o nómina en lugar de ir sacando efectivo cada vez que lo necesites. Empieza a conciliar cada mes y a guardar recibos de inmediato para que tus registros estén listos para una auditoría desde el primer día.
TL;DR:
Los autónomos declaran los ingresos y gastos del negocio en su declaración personal, pero cada negocio necesita su propio Schedule C, por lo que llevar libros separados simplifica la presentación.
Los autónomos y las LLC de un solo miembro suelen usar retiros documentados, mientras que las corporaciones y las LLC gravadas como corporaciones a menudo necesitan nómina con retenciones.
Para los gastos compartidos, reclama solo la parte empresarial documentada; un coste usado en un 70% para el negocio respalda una deducción del 70% de su valor.
Si las cuentas están mezcladas, revisa el año fiscal actual, clasifica las transacciones, documenta las transferencias y fija una fecha de corte para toda la actividad futura del negocio.
LifeDesk
Mantén a la vista el negocio y tu vida personal
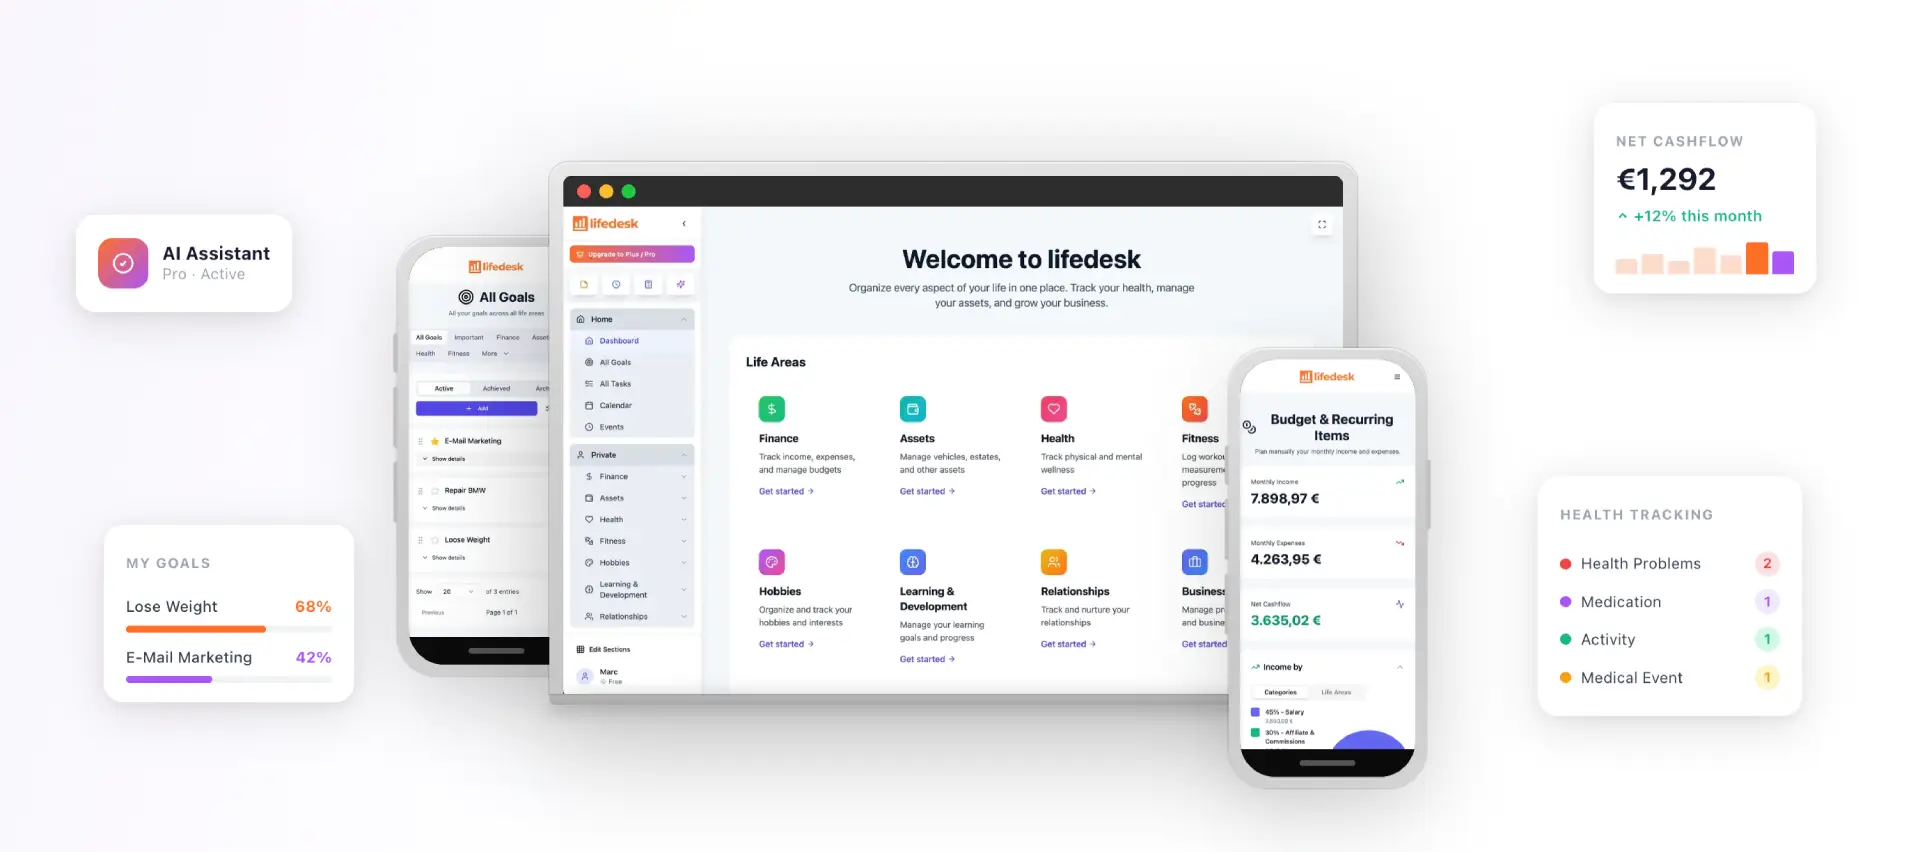
LifeDesk reúne finanzas, tareas, objetivos y calendarios, ayudando a los freelancers a organizar las responsabilidades del negocio y personales en un solo lugar.
Más allá del riesgo legal, unas cuentas mezcladas hacen casi imposible medir lo que tu negocio realmente gana. Pierdes la capacidad de seguir la rentabilidad con claridad, categorizar gastos con seguridad o demostrar deducciones si tu autoridad fiscal te pide explicaciones, un riesgo que Bank of America señala para los autónomos, aunque las cuentas separadas no siempre sean un requisito legal para ellos.
Los autónomos declaran los ingresos y gastos del negocio directamente en su declaración personal usando el Schedule C del Formulario 1040. Cualquiera que gestione más de un negocio necesita un Schedule C separado para cada uno, algo mucho más fácil cuando cada negocio ya tiene su propio conjunto de libros ordenados.
Lista de verificación paso a paso para separar tus finanzas
Asegurar bien tu estructura desde el principio te ahorra horas de limpieza más adelante. Sigue este orden:
Elige la estructura de tu negocio. Un autónomo no necesita registro formal, pero una LLC o una corporación exige presentar documentos ante tu estado o autoridad local y cambia cómo funcionan la responsabilidad y los impuestos.
Obtén un EIN o identificación fiscal local. La mayoría de los bancos requieren un Employer Identification Number (o equivalente) junto con los documentos de constitución antes de abrir una cuenta empresarial, según la guía del SBA.
Abre una cuenta corriente empresarial. Esta pasa a ser el destino único de todos los ingresos del negocio y la fuente de todos los gastos del negocio.
Añade una cuenta de ahorro empresarial y una cuenta merchant si hace falta. Los ahorros sirven para reservas fiscales o fondos de reinversión; una cuenta merchant te permite aceptar pagos con tarjeta sin tocar fondos personales.
Consigue una tarjeta de crédito empresarial. Úsala exclusivamente para compras del negocio para que cada gasto tenga una trazabilidad separada del gasto personal.
Configura un software de contabilidad. Vincula tus nuevas cuentas, crea categorías de gastos que coincidan con la forma en que declaras impuestos y programa una conciliación mensual recurrente.
Los documentos típicos que los bancos suelen pedir al abrir una cuenta empresarial incluyen:
EIN o número de la Seguridad Social, según tu estructura
Documentos de constitución (estatutos de organización o de incorporación)
Acuerdos de propiedad o de socios
Licencia comercial cuando corresponda
Un cronograma realista ayuda a que esto no se estanque:
Primera semana: Solicita tu EIN y abre tu cuenta corriente empresarial.
Semanas iniciales: Conecta las cuentas a tu software de contabilidad y categoriza cada transacción desde el principio.
Primeros meses: Revisa tus categorías, corrige cualquier error y ajusta tu rutina de conciliación antes de que se acerque la temporada de impuestos.
Consejo profesional:Abre la cuenta bancaria empresarial antes de aceptar tu primer pago o gastar tu primer dólar en el negocio, aunque todavía estés decidiendo tu estructura legal.
Cómo pagarte sin crear un problema de trazabilidad
La forma en que transfieres dinero del negocio a ti depende de tu estructura. Los autónomos y las LLC de un solo miembro suelen hacer un retiro del propietario: una transferencia directa de la cuenta del negocio a una cuenta personal, sin retenciones de impuestos sobre nómina en el momento de la transferencia. Los propietarios de corporaciones, o de LLC gravadas como corporaciones, a menudo están obligados a usar nómina en su lugar, lo que significa que la retención de impuestos se aplica automáticamente en cada periodo de pago.
Elige una cadencia fija: semanal, quincenal o mensual, y cúmplela.
Transfiere una cantidad constante y predeterminada en lugar de lo que quede disponible.
Etiqueta cada transferencia con una nota que indique su propósito, como “retiro del propietario, marzo de 2026”.
Procesa la nómina con el software adecuado si tu estructura exige retenciones.
Un calendario formal de retiros genera una trazabilidad mucho más limpia que las transferencias improvisadas y evita la ambigüedad contable que suele atraer preguntas. Si ya has hecho transferencias sin documentar, vuelve ahora y etiqueta cada una con honestidad en lugar de dejar huecos en el registro.
Consejo profesional:Configura un recordatorio recurrente en el calendario para la fecha de tu retiro y así la transferencia ocurra según lo previsto en lugar de convertirse en una decisión reactiva.
Contabilidad, gastos de uso mixto y automatización de registros
Una contabilidad limpia empieza por vincular tus feeds bancarios directamente al software contable en lugar de introducir las transacciones a mano, lo que reduce errores de transcripción y entradas omitidas, como explica esta guía práctica para seguir gastos como autónomo. Muchos freelancers y pequeños empresarios contratan a un contable cuando el volumen crece, pero incluso un simple feed vinculado con categorías coherentes ayuda mucho.
Los gastos de uso mixto requieren un tratamiento especial. La guía fiscal de Gov deja claro que solo puede reclamarse la parte del gasto compartido correspondiente al uso empresarial.
Una lista mensual sencilla de conciliación mantiene esto bajo control:
Comprueba cada transacción contra tu feed bancario.
Categoriza cada una en el bloque correcto de gasto o ingreso.
Adjunta un recibo o factura a cualquier importe que supere un umbral que tú elijas.
Marca cualquier cosa poco clara para revisarla antes de que se acumule.
La automatización reduce desde el principio la probabilidad de mezclar fondos por accidente. Configurar reglas de transacción y recordatorios financieros vinculados al calendario convierte la conciliación en una rutina repetible en lugar de una carrera de última hora antes de los plazos fiscales, un punto que también recoge la guía del SBA sobre separar las finanzas personales y del negocio.
Consejo profesional:Haz una copia de seguridad mensual de tus datos contables, aparte de los registros de tu banco, para no depender nunca de que un solo sistema siga disponible.
Errores comunes que activan alertas de auditoría
Los auditores y las autoridades fiscales buscan señales de alerta concretas cuando revisan los registros de pequeños negocios. Los errores más habituales incluyen:
Usar una tarjeta de crédito personal para compras del negocio, o al revés.
Hacer transferencias entre cuentas sin nota ni documentación.
Tratar los préstamos informales entre el propietario y el negocio como retiros no documentados.
No conciliar las cuentas durante meses, dejando grandes huecos sin explicar.
Si tus cuentas ya están mezcladas, todavía puedes hacer una limpieza:
Reconcilia cada cuenta retrocediendo hasta el punto en que empezó la mezcla.
Documenta cada transferencia de forma retroactiva con una nota clara que explique su propósito.
Reexpresa tus libros cuando sea necesario para que los gastos reclamados coincidan con lo que realmente ocurrió.
De aquí en adelante, aplica los pasos de separación anteriores para que el problema no se repita.
Pasos para pasar de finanzas mezcladas a cuentas separadas
Si tu dinero personal y el del negocio han estado mezclados durante un tiempo, desenredarlo requiere una secuencia deliberada y no una única solución. Empieza descargando los extractos bancarios de ambas cuentas que cubran el periodo que necesitas limpiar, normalmente al menos el año fiscal en curso.
Repasa cada transacción y asígnala como personal, empresarial o de uso mixto. En los elementos de uso mixto, aplica la misma lógica de prorrateo que se usa para los gastos continuos: solo la parte de uso empresarial cuenta como deducción. Una vez que todo esté etiquetado, abre tu nueva cuenta empresarial si todavía no lo has hecho y deja de canalizar cualquier ingreso o gasto futuro por la cuenta personal de inmediato.
A continuación, crea un registro de transferencias históricas entre las cuentas y etiqueta cada una, ya fuera un retiro informal, la devolución de un préstamo o el reembolso de un gasto empresarial pagado personalmente. La guía del SBA sobre gestión de finanzas empresariales recomienda llevar un registro de asientos correctivos precisamente para este tipo de limpieza, anotando el propósito empresarial de cada transferencia antes de presentar la declaración.
Por último, fija una fecha de corte estricta: todo lo posterior a esa fecha pasa por las cuentas separadas, sin excepciones. Construye tu hábito de conciliación mensual a partir de esa fecha para que la transición se mantenga y no vuelva poco a poco a los hábitos antiguos. Si el periodo de limpieza abarca un año fiscal completo, considera trabajar con un contable o un asesor fiscal para reexpresar los registros con precisión antes de presentar la declaración.
Buenas prácticas para mantener la separación en el tiempo
Configurar cuentas separadas es la parte fácil. Mantenerlas separadas durante años requiere unos cuantos hábitos constantes, no un único truco.
Trata tu cuenta bancaria y tarjeta del negocio como los únicos medios de pago para las transacciones empresariales, sin excepciones por comodidad. Si alguna vez te falta efectivo en el negocio y te tienta cubrir un gasto con dinero personal, regístralo de inmediato como un préstamo tuyo al negocio y luego págate formalmente en lugar de dejar que se mezcle con un gasto normal.
Sigue tu calendario de conciliación incluso cuando el negocio esté tranquilo. Una revisión mensual de diez minutos es mucho menos dolorosa que una carrera anual, y detecta pequeños errores, como una categoría mal escrita o un recibo perdido, antes de que se conviertan en una limpieza mayor.
Revisa tus categorías de gastos al menos una vez por trimestre para asegurarte de que siguen coincidiendo con la forma en que declaras impuestos. Un negocio que añade una nueva fuente de ingresos o un nuevo tipo de gasto recurrente suele necesitar categorías nuevas, y dejar que todo caiga en una categoría genérica de “varios” anula desde el principio el propósito de la separación.
Por último, revisa cada año tu calendario de retiros del propietario o de nómina. A medida que crecen los ingresos o cambia tu estructura, por ejemplo si pasas de autónomo a LLC, el método correcto para pagarte también puede cambiar, y seguir con un proceso obsoleto es una de las formas más fáciles de que vuelva a aparecer la mezcla de fondos.
Cómo afecta la separación financiera a la financiación y a los préstamos
Los prestamistas e inversores ven unos libros limpios y separados como una señal básica de credibilidad. Cuando tu negocio tiene su propio historial de cuenta, un prestamista puede ver patrones reales de ingresos y gastos sin tener que desenredar el gasto personal de la actividad del negocio, lo que acelera la aprobación y reduce los intercambios de aclaraciones.
El crédito empresarial también se construye de forma independiente de tu historial personal una vez que tienes en uso constante una cuenta bancaria y una tarjeta de crédito del negocio dedicadas. Esa separación importa si alguna vez quieres optar a un préstamo empresarial o a una línea de crédito basados en la situación financiera del negocio y no solo en tu puntuación personal.
Unos registros limpios y separados también hacen mucho más fluida la diligencia debida si alguna vez buscas inversión externa o planeas vender el negocio. Los compradores e inversores necesitan verificar ingresos y gastos ligados estrictamente al negocio, y las cuentas mezcladas hacen esa verificación más lenta y cara, a menudo obligando a una limpieza contable forense antes de que un acuerdo pueda cerrarse.
Ejemplos que muestran por qué separar compensa
Piensa en una diseñadora gráfica freelance que durante el primer año de negocio cobra a todos los clientes en una cuenta corriente personal. Cuando llega el momento de hacer impuestos, tiene que separar manualmente un año entero de transacciones mezcladas para averiguar qué ingresos fueron pagos de clientes, cuáles fueron regalos familiares y qué compras de software correspondían al trabajo para clientes frente a proyectos personales. El proceso le lleva días y aun así deja huecos que no puede explicar del todo.
Compáralo con un desarrollador web freelance que abre una cuenta corriente empresarial y una tarjeta en su primera semana. Cada pago de cliente llega a un único sitio, cada suscripción de software y pago a colaboradores sale de la misma cuenta, y su software contable clasifica automáticamente la mayoría de las transacciones mediante feeds bancarios vinculados. Cuando llega la hora de los impuestos, las cifras de su Schedule C salen casi por completo de un único informe conciliado.
La diferencia no es el esfuerzo ni la intención. Es la estructura configurada antes de que ocurriera la primera transacción, lo que convirtió una tarea anual temida en un hábito mensual rutinario.
Cómo LifeDesk te ayuda a mantener separadas las finanzas del negocio y las personales
Una vez que tus cuentas están configuradas correctamente, lo más difícil es mantenerlas separadas día a día sin tener que alternar entre tres aplicaciones distintas. El seguimiento de finanzas empresariales de LifeDesk conecta tus cuentas bancarias reales y te ofrece vistas diferenciadas para las finanzas del negocio y las personales dentro de una sola plataforma, para que nunca tengas que adivinar a qué cuenta pertenece una transacción.
Un flujo de trabajo sencillo cubre gran parte de lo que explica esta guía:
Conecta tus cuentas empresariales y personales y deja que las transacciones entren automáticamente.
Etiqueta las transacciones por categoría a medida que llegan, en lugar de hacerlo todo al final del mes.
Configura recordatorios programados para los retiros del propietario mediante la integración financiera con el calendario para que las transferencias ocurran con una cadencia fija.
Obtén informes listos para impuestos cuando los necesites, sin tener que rebuscar entre meses de extractos.
Plan
Precio mensual
Ideal para
Free
$0
Organización básica de la vida y el trabajo
Plus
$9
Conexiones con cuentas bancarias y límites más altos
Pro
$19
Asistente de IA completo y seguimiento empresarial avanzado
¿Cómo mantener separadas las finanzas personales y las del negocio?
Abre una cuenta bancaria y una tarjeta dedicadas al negocio, canaliza por ellas todos los ingresos y gastos del negocio, y registra todo con software de contabilidad conectado a feeds bancarios en tiempo real. Pástate un salario o haz retiros del propietario programados y documentados en lugar de transferencias informales, y concilia tus cuentas cada mes.
¿Qué es la regla del dinero 70/20/10?
No forma parte de la guía oficial del SBA ni del IRS sobre impuestos o mantenimiento de registros empresariales.
¿Puedo sacar dinero de mi cuenta del negocio y ponerlo en mi cuenta personal?
Sí, los propietarios únicos y de LLC de un solo miembro suelen hacerlo mediante un retiro del propietario, una transferencia documentada con una nota clara que explique su propósito. Los propietarios de corporaciones o LLC gravadas como corporaciones a menudo necesitan retirar las ganancias mediante nómina, según la guía sobre retiro del propietario frente a salario.
¿Mi LLC debería tener una cuenta bancaria separada?
Sí, una cuenta comercial separada ayuda a preservar la protección de responsabilidad que una LLC debe ofrecer, ya que mezclar fondos puede llevar a un tribunal a ignorar por completo esa separación, según el SBA. También simplifica mucho tu contabilidad, la declaración de impuestos y cualquier futura solicitud de préstamo.
¿Cómo manejo un gasto que es en parte personal y en parte del negocio?
Distribuye el coste según el uso real para el negocio y reclama solo esa parte como gasto empresarial. La guía de GOV.UK sobre gastos deducibles pone el ejemplo de una factura usada en un 70% para el negocio, en la que solo el 70% del coste puede reclamarse, con registros que respalden el reparto.