Daily metrics tracking betyder at holde øje med nogle få aktuelle, højfrekvente tal, som advarer dig tidligt og giver dig mulighed for at justere kursen. Start med at vælge et key performance question, og vælg derefter et lille sæt daglige målinger, der besvarer det,...
Design daglige grænser, beskyt dybt arbejde, og lav ugentlige reviews: den kombination gør mere for en bæredygtig balance end noget enkelt trick. Du kan forvente mere stabil energi og mindre gradvis udbrændthed, når grænserne er på plads, og du kan starte i dag ved at...
Brug time blocking til vedvarende dybt arbejde på ét projekt, og brug task batching til at samle overfladiske, gentagelige opgaver i én fokuseret session. Begge metoder løser det samme underliggende problem, nemlig konstant kontekstskift, men de gør det på forskellige...
Planlæg 2026 ved at vælge 3 til 5 årlige prioriteter, skrive en hvis-så-plan for hver ved hjælp af mental kontrastering, omdanne hver prioritet til sporede projekter og milepæle og køre kvartalsvise samt ugentlige gennemgange i én integreret planner. Denne tilgang...
Founders bør først spore tre ting: timer til deep work, basale forhold for personligt velvære som søvn og bevægelse samt en ugentlig gennemgang. Start med én til tre vaner, log dem på under 60 sekunder hver morgen, og betragt dataene som et input til businessen frem...
Digital minimalisme på arbejdet betyder, at du kun bruger de værktøjer og notifikationer, der fortjener en plads i din dag, så din opmærksomhed går til de opgaver, der betyder noget. Det hurtigste første skridt er at beskytte en planlagt fokustid i din kalender og slå...
Brug en marketingplanlægger på én side, der er bygget op omkring ét kvartalsmål, månedlige kampagnebokse og ugentlige eksekveringsblokke på 30 til 60 minutter. Den struktur giver dig klarhed over, hvad du skal arbejde på i dag, og beskytter dig mod den udbrændthed,...
Den bedste tilgang afhænger af hyppighed og følsomhed: Brug en kundeportal til gentagne eller følsomme udvekslinger, sikker e-mail eller adgangskodebeskyttede overførsler til lejlighedsvise filer med lav risiko, e-signaturtjenester til alt, der kræver en underskrift,...
Lav en rum-for-rum inventarliste over alt, du ejer, understøttet af fotos, og gem derefter en kopi et andet sted end i dit hjem. Start i dag: Vælg det mest værdifulde rum og film en langsom gennemgang, hvor du fortæller, hvad du ser, og upload derefter den liste, du...
En ugentlig review er et kort, planlagt ritual, hvor du rydder op i dine indbakker, tjekker din kalender og vælger dine prioriteter, før den nye uge starter. Den enkleste version tager 15 til 20 minutter: dump løse opgaver i én liste, gennemgå de næste syv dage, og...
Freelancere: 6-trins tidslinje til at adskille virksomheds- og privatøkonomi
Åbn en dedikeret erhvervsbankkonto, og lad hver eneste krone af virksomhedens indtægt gå derind fra starten. Kombinér den med et erhvervskort og separat bogføring, og betal dig selv via dokumenterede ejerudtag eller løn i stedet for at trække kontanter, når du har brug for dem. Begynd at afstemme månedligt og gem kvitteringer med det samme, så dine poster er klar til revision fra dag ét.
TL;DR:
Enkeltmandsvirksomheder indberetter virksomhedsindtægter og -udgifter på personlige selvangivelser, men hver virksomhed skal have sin egen Schedule C, så separat bogføring gør indberetningen enklere.
Enkeltmandsvirksomheder og single-member LLC’er bruger typisk dokumenterede ejerudtag, mens selskaber og LLC’er, der beskattes som selskaber, ofte skal bruge løn med kildeskat.
Ved fælles udgifter må du kun fradrage den dokumenterede erhvervsandel; en udgift, der bruges 70% erhvervsmæssigt, understøtter et fradrag på 70% af værdien.
Hvis konti er blandet sammen, skal du gennemgå det aktuelle skatteår, klassificere transaktioner, dokumentere overførsler og sætte en skæringsdato for al fremtidig virksomhedshandling.
LifeDesk
Behold overblik over virksomhed og privatliv
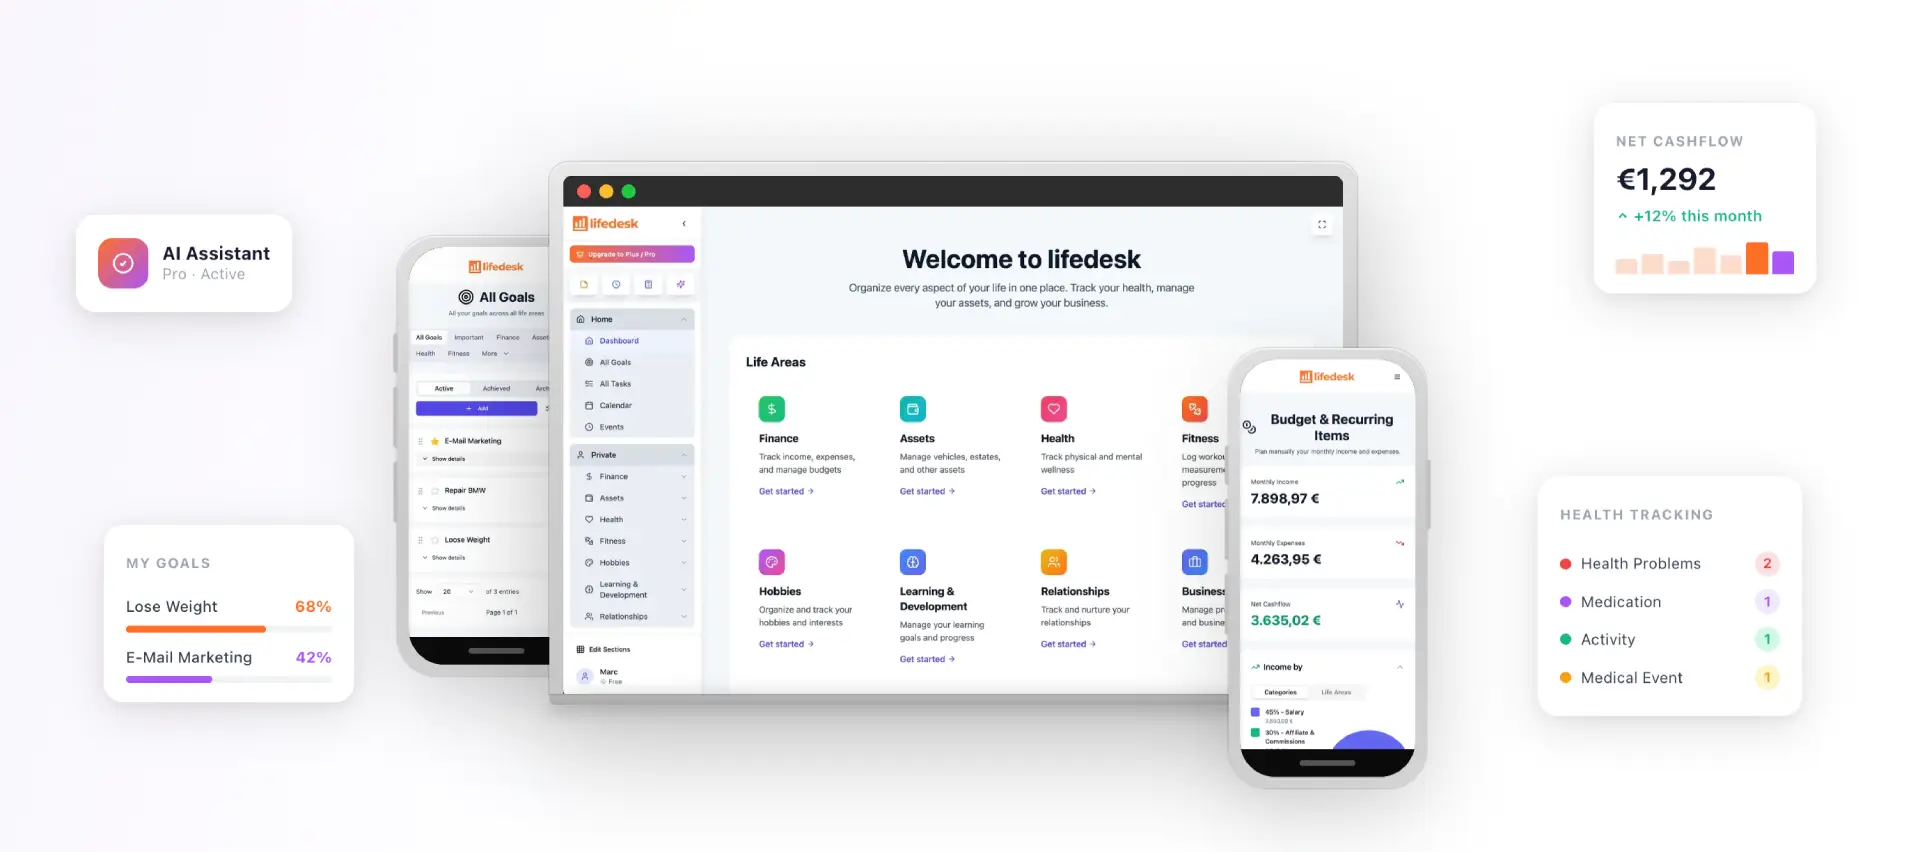
LifeDesk samler økonomi, opgaver, mål og kalendere og hjælper freelancere med at organisere virksomheds- og privatansvar ét sted.
Ud over den juridiske risiko gør blandede konti det næsten umuligt at måle, hvad din virksomhed faktisk tjener. Du mister evnen til klart at følge rentabilitet, kategorisere udgifter med sikkerhed eller dokumentere fradrag, hvis skattemyndighederne stiller spørgsmål, en risiko som Bank of America peger på for enkeltmandsvirksomheder, selv om separate konti ikke altid er et lovkrav for dem.
Enkeltmandsvirksomheder indberetter virksomhedens indtægter og udgifter direkte på deres personlige selvangivelse via Schedule C på Form 1040. Alle, der driver mere end én virksomhed, skal bruge en separat Schedule C for hver virksomhed, hvilket er langt nemmere, når hver virksomhed allerede har sit eget rene regnskab.
Trin-for-trin tjekliste til opsætning af din økonomi
At få strukturen på plads fra begyndelsen sparer dig for mange timers oprydning senere. Følg denne rækkefølge:
Vælg din virksomhedsstruktur. En enkeltmandsvirksomhed kræver ingen formel registrering, men en LLC eller et selskab kræver registrering hos din statslige eller lokale myndighed og ændrer, hvordan ansvar og skat fungerer.
Få et EIN eller et lokalt skatte-ID. De fleste banker kræver et Employer Identification Number (eller tilsvarende) plus stiftelsesdokumenter, før de kan åbne en erhvervskonto, ifølge SBA’s vejledning.
Åbn en erhvervskonto til daglige indbetalinger. Den bliver det eneste sted, al erhvervsindtægt går ind, og den konto, alle erhvervsudgifter betales fra.
Tilføj en erhvervsopsparingskonto og en merchant-konto, hvis det er nødvendigt. Opsparingen holder på skattereserver eller geninvesteringsmidler; en merchant-konto gør det muligt at tage imod kortbetalinger uden at bruge private midler.
Få et erhvervskort. Brug det udelukkende til erhvervskøb, så hver udgift har et spor i dokumentationen, der er adskilt fra privatforbrug.
Opsæt bogføringssoftware. Kobl dine nye konti til, opbyg udgiftskategorier, der matcher din skatteindberetning, og planlæg en tilbagevendende månedlig afstemning.
Typiske dokumenter, banker beder om ved åbning af en erhvervskonto, omfatter:
EIN eller CPR-nummer, afhængigt af din struktur
Stiftelsesdokumenter (vedtægter eller registreringspapirer)
Ejer- eller partnerskabsaftaler
En erhvervslicens, hvor det er relevant
En realistisk tidslinje hjælper med at undgå, at processen går i stå:
Første uge: Ansøg om dit EIN, og åbn din erhvervskonto.
De første uger: Kobl konti til din bogføringssoftware, og kategorisér hver transaktion fra starten.
De første måneder: Gennemgå dine kategorier, ret eventuelle fejl, og justér din afstemningsrutine, før skattesæsonen nærmer sig.
Pro Tip:Åbn erhvervskontoen, før du tager imod din første betaling eller bruger din første krone på virksomheden, selv hvis du stadig overvejer din juridiske struktur.
Sådan betaler du dig selv uden at skabe problemer i dokumentationen
Hvordan du flytter penge fra virksomheden til dig selv, afhænger af din struktur. Enkeltmandsvirksomheder og single-member LLC’er tager typisk et ejerudtag: en direkte overførsel fra erhvervskontoen til en privat konto, uden at der tilbageholdes lønsums- eller andre skatter ved overførslen. Ejere af selskaber eller LLC’er, der beskattes som selskaber, er ofte nødt til at køre løn i stedet, hvilket betyder, at skattemæssig tilbageholdelse sker automatisk ved hver lønperiode.
Uanset hvilken metode der gælder for dig, anbefaler OnPays vejledning om ejerudtag versus løn at opbygge en gentagelig, dokumenteret proces i stedet for at trække midler ud, når likviditeten er stram:
Vælg en fast rytme: ugentlig, hver anden uge eller månedligt, og hold dig til den.
Overfør et fast, på forhånd bestemt beløb i stedet for bare det, der er tilbage.
Angiv altid en note ved hver overførsel, der forklarer formålet, som f.eks. “ejerudtag, marts 2026”.
Kør lønnen gennem korrekt software, hvis din struktur kræver tilbageholdelse.
En formel plan for ejerudtag giver et langt renere revisionsspor end ad hoc-overførsler og undgår den regnskabsmæssige uklarhed, der ofte tiltrækker ekstra granskning. Hvis du allerede har foretaget udokumenterede overførsler, så gå nu tilbage og mærk hver enkelt ærligt i stedet for at lade huller stå i registreringen.
Pro Tip:Opret en tilbagevendende kalenderpåmindelse til din udbetalingsdag, så overførslen sker efter planen i stedet for at blive en spontan beslutning.
Bogføring, blandede udgifter og automatisering af registreringer
Rene bøger starter med at koble dine bankfeeds direkte til regnskabssoftware i stedet for at registrere transaktioner manuelt, hvilket reducerer tastefejl og oversete poster, som forklaret i denne praktiske guide til at registrere udgifter som selvstændig. Mange freelancere og små virksomhedsejere hyrer en bogholder, når volumen vokser, men selv et simpelt, koblet feed med ensartede kategorier rækker langt.
Blandede udgifter kræver særlig håndtering. Skattevejledning fra Gov er klar: Kun den del af en delt omkostning, der vedrører virksomheden, kan fratrækkes.
En enkel månedlig afstemningstjekliste holder det overskueligt:
Afstem hver transaktion mod dit bankfeed.
Kategorisér hver enkelt i den rigtige udgifts- eller indtægtspost.
Vedhæft en kvittering eller faktura til alt over en tærskel, du selv vælger.
Markér alt uklart til opfølgning, før det hober sig op.
Automatisering reducerer risikoen for utilsigtet sammenblanding fra starten. Opsætning af transaktionsregler og kalenderkoblede økonomipåmindelser gør afstemning til en gentagelig rutine i stedet for et kapløb op til skattefristerne, et punkt der også understøttes af SBA’s vejledning om at adskille virksomheds- og privatøkonomi.
Pro Tip:Tag sikkerhedskopi af dine bogføringsdata månedligt, adskilt fra bankens egne registreringer, så du aldrig er afhængig af, at ét enkelt system er tilgængeligt.
Almindelige fejl, der udløser røde flag ved revision
Revisorer og skattemyndigheder kigger efter bestemte advarselstegn, når de gennemgår små virksomheders regnskaber. De mest almindelige fejl omfatter:
At bruge et privat kreditkort til erhvervskøb eller omvendt.
At lave overførsler mellem konti uden note eller dokumentation.
At behandle uformelle lån mellem ejeren og virksomheden som udokumenterede ejerudtag.
At undlade at afstemme konti i månedsvis, så der opstår store uforklarede huller.
Hvis dine konti allerede er blandet sammen, er oprydning stadig mulig:
Afstem hver konto tilbage til det tidspunkt, hvor sammenblandingen begyndte.
Dokumentér hver overførsel bagudrettet med en tydelig note, der forklarer formålet.
Ret dine bøger, hvor det er nødvendigt, så fradrag svarer til det, der faktisk skete.
Fremover skal du følge adskillelsestrinnene ovenfor, så problemet ikke gentager sig.
Trin til at gå fra sammenblandet økonomi til separate konti
Hvis dine private og erhvervsmæssige penge har været blandet sammen i et stykke tid, kræver det en bevidst proces at få dem skilt ad i stedet for en enkelt hurtig løsning. Start med at hente kontoudtog for begge konti for den periode, du skal rydde op i, typisk mindst det aktuelle skatteår.
Gå igennem hver eneste transaktion, og markér den som privat, erhverv eller blandet brug. For poster med blandet brug anvender du den samme fordelingslogik som ved løbende udgifter: Kun den erhvervsmæssige andel tæller som fradrag. Når alt er markeret, skal du åbne din nye erhvervskonto, hvis du ikke allerede har gjort det, og straks stoppe med at lade yderligere indtægter eller udgifter gå gennem den private konto.
Dernæst opretter du en log over historiske overførsler mellem kontiene og mærker hver enkelt, uanset om det var et uformelt udtag, en låneafvikling eller en refusion for en erhvervsudgift, der blev betalt privat. SBA’s vejledning om håndtering af virksomhedens økonomi anbefaler at føre en korrigerende journal over netop denne slags oprydning og notere forretningsformålet bag hver overførsel, før du indberetter.
Til sidst sætter du en hård skæringsdato: Alt efter den dato skal gå gennem de adskilte konti uden undtagelser. Opbyg din månedlige afstemningsrutine fra den dato, så overgangen hænger ved i stedet for langsomt at glide tilbage i gamle vaner. Hvis oprydningsperioden dækker et helt skatteår, bør du overveje at arbejde sammen med en bogholder eller revisor for at få retvisende regnskaber, før du indberetter.
Bedste praksis til at bevare adskillelsen over tid
Det er den nemme del at oprette separate konti. At holde dem adskilt i årevis kræver nogle få faste vaner frem for et enkelt trick.
Behandl din erhvervskonto og dit erhvervskort som de eneste betalingsmetoder til virksomhedstransaktioner, uden undtagelser af bekvemmelighedshensyn. Hvis du en dag mangler erhvervslikviditet og fristes til at betale en udgift privat, så registrér det straks som et lån fra dig til virksomheden, og tilbagebetal dig selv formelt i stedet for at lade det glide ind som en normal udgift.
Hold fast i din afstemningsplan, også når virksomheden er stille. En månedlig kontrol på ti minutter er langt mindre smertefuld end en årlig oprydning, og den fanger små fejl, som en forkert kategori eller en manglende kvittering, før de vokser sig til en større oprydning.
Gennemgå dine udgiftskategorier mindst én gang i kvartalet for at sikre, at de stadig passer til din skatteindberetning. En virksomhed, der tilføjer en ny indtægtskilde eller en ny type tilbagevendende omkostning, har ofte brug for nye kategorier, og hvis alt ender i en generisk “diverse”-kategori, underminerer det hele formålet med at adskille økonomien.
Til sidst bør du hvert år gennemgå din plan for ejerudtag eller løn. Når indtægterne vokser, eller din struktur ændrer sig, for eksempel ved at gå fra enkeltmandsvirksomhed til LLC, kan den rigtige måde at betale dig selv på også ændre sig, og at holde fast i en forældet proces er en af de nemmeste måder, hvorpå sammenblanding kan snige sig tilbage.
Sådan påvirker økonomisk adskillelse finansiering og lån
Långivere og investorer ser rene, adskilte regnskaber som et grundlæggende tegn på troværdighed. Når din virksomhed har sin egen kontohistorik, kan en långiver se reelle indtægts- og udgiftmønstre uden at skulle vikle privatforbrug ud af erhvervsaktivitet, hvilket fremskynder kreditvurderingen og reducerer frem-og-tilbage-anmodninger om afklaring.
Virksomhedskredit opbygges også uafhængigt af din private kreditvurdering, når du har en dedikeret erhvervskonto og et erhvervskort i løbende brug. Den adskillelse er vigtig, hvis du en dag vil kvalificere dig til et erhvervslån eller en kreditlinje baseret på virksomhedens egen økonomiske styrke i stedet for kun din personlige score.
Rene, adskilte regnskaber gør også due diligence langt smidigere, hvis du en dag søger ekstern investering eller planlægger at sælge virksomheden. Købere og investorer skal verificere indtægter og udgifter, der udelukkende er knyttet til virksomheden, og sammenblandede konti gør den verifikation langsommere og dyrere, ofte med behov for en mere omfattende bogføringsoprydning, før en handel kan gennemføres.
Eksempler, der viser, hvorfor adskillelse betaler sig
Forestil dig en freelance grafisk designer, der bruger sin private lønkonto til alle kundeindbetalinger i det første år af virksomheden. Når det er tid til skat, må hun manuelt sortere gennem et helt års blandede transaktioner for at finde ud af, hvilke indbetalinger der var kundebetalinger, hvilke der var gaver fra familien, og hvilke softwarekøb der var til klientarbejde versus private projekter. Processen tager dage og efterlader stadig huller, hun ikke kan forklare fuldt ud.
Sammenlign det med en freelance webudvikler, der åbner en erhvervskonto og et erhvervskort i sin første uge. Hver kundeindbetaling lander ét sted, alle softwareabonnementer og betalinger til konsulenter går fra den samme konto, og hans bogføringssoftware kategoriserer automatisk de fleste transaktioner via tilkoblede bankfeeds. Når det er tid til skat, kommer hans Schedule C-tal næsten udelukkende fra en enkelt afstemt rapport.
Forskellen er ikke indsats eller vilje. Det er struktur, der blev sat op, før den første transaktion fandt sted, og som forvandlede en frygtet årlig opgave til en rutinemæssig månedlig vane.
Sådan hjælper LifeDesk dig med at holde virksomhedens og din private økonomi adskilt
Når dine konti er sat rigtigt op, er det sværeste at holde dem adskilt i hverdagen uden at jonglere tre forskellige apps. LifeDesk’s business finance tracking kobler dine reelle bankkonti til og giver dig separate visninger for virksomheds- og privatøkonomi i én platform, så du aldrig behøver gætte, hvilken konto en transaktion hører til på.
En enkel arbejdsgang dækker det meste af det, denne guide gennemgår:
Kobl dine erhvervs- og privatkonti til, og lad transaktioner flyde ind automatisk.
Markér transaktioner efter kategori, efterhånden som de kommer ind, i stedet for at samle det hele sidst på måneden.
Opret planlagte påmindelser om ejerudtag via kalenderøkonomiintegration, så overførsler sker med fast rytme.
Hent skatteklare rapporter, når du har brug for dem, uden at grave dig gennem måneders kontoudtog.
Plan
Månedlig pris
Bedst til
Free
$0
Grundlæggende organisering af privatliv og arbejde
Hvordan holder man privat- og virksomhedsøkonomi adskilt?
Åbn en dedikeret erhvervsbankkonto og et erhvervskort, lad al virksomhedens indtægt og alle udgifter gå gennem dem, og registrér alt i bogføringssoftware, der er koblet til live bankfeeds. Betal dig selv via planlagte, dokumenterede ejerudtag eller løn i stedet for uformelle overførsler, og afstem dine konti månedligt.
Hvad er 70/20/10-reglen for penge?
Den indgår ikke i officiel vejledning om skat eller regnskabsføring fra SBA eller IRS.
Kan jeg tage penge ud af min erhvervskonto og sætte dem ind på min private konto?
Ja, enkeltmandsvirksomheder og ejere af single-member LLC’er gør det typisk via et ejerudtag, en dokumenteret overførsel med en tydelig note, der forklarer formålet. Ejere af selskaber eller LLC’er, der beskattes som selskaber, skal ofte i stedet tage indtjening via løn, i overensstemmelse med vejledning om ejerudtag versus løn.
Bør min LLC have en separat bankkonto?
Ja, en separat erhvervskonto hjælper med at bevare den ansvarsbeskyttelse, som en LLC er tiltænkt at give, fordi sammenblandede midler kan få en domstol til helt at se bort fra den adskillelse, ifølge SBA. Det gør også din bogføring, skattemæssige indberetning og eventuelle fremtidige låneansøgninger langt enklere.
Hvordan håndterer jeg en udgift, der er delvist privat og delvist erhvervsmæssig?
Fordel omkostningen ud fra det faktiske erhvervsmæssige forbrug, og fradrag kun den del som en erhvervsudgift. GOV.UK’s vejledning om fradragsberettigede udgifter giver eksemplet med en regning, der bruges 70% til erhverv, hvor kun 70% af omkostningen kan fratrækkes, og hvor der føres dokumentation for fordelingen.