Progetta confini quotidiani, proteggi il deep work e fai revisioni settimanali: questa combinazione fa molto di più per un equilibrio sostenibile di qualsiasi singolo trucco. Aspettati un'energia più stabile e meno deriva verso il burnout una volta che i confini sono...
Usa il time blocking per un lavoro profondo e continuativo su un singolo progetto, e usa il task batching per raggruppare attività superficiali e ripetitive in una sessione concentrata. Entrambi i metodi risolvono lo stesso problema di fondo, cioè il continuo cambio...
Pianifica il 2026 scegliendo da 3 a 5 priorità annuali, scrivendo per ciascuna un piano if-then con il mental contrasting, trasformando ogni priorità in progetti e milestone tracciati e facendo revisioni trimestrali e settimanali dentro un unico planner integrato....
I founder dovrebbero monitorare per primi tre aspetti: le ore di deep work, le basi del benessere personale come sonno e movimento, e una revisione settimanale. Parti con una o tre abitudini, registrale in meno di 60 secondi ogni mattina e considera i dati come un...
Il minimalismo digitale per il lavoro significa usare solo gli strumenti e le notifiche che meritano davvero spazio nella tua giornata, così la tua attenzione va alle attività che contano. La mossa singola più rapida è proteggere un blocco di concentrazione...
Usa un planner marketing di una pagina costruito attorno a un singolo obiettivo trimestrale, riquadri per le campagne mensili e blocchi di esecuzione settimanali da 30 a 60 minuti. Questa struttura ti dà chiarezza su cosa lavorare oggi e ti protegge dal burnout che...
L'approccio migliore dipende da frequenza e sensibilità: usa un portale clienti per scambi ricorrenti o sensibili, email sicure o trasferimenti protetti da password per file occasionali a basso rischio, servizi di firma elettronica per tutto ciò che richiede una firma...
Fai un inventario di tutto ciò che possiedi, stanza per stanza e con supporto fotografico, poi conserva una copia in un luogo diverso da casa tua. Inizia oggi: scegli la stanza più preziosa e filma una visita lenta narrando ciò che vedi, quindi carica in una cartella...
Una weekly review è un rituale breve e programmato in cui svuoti le inbox, controlli il calendario e scegli le priorità prima che inizi la nuova settimana. La versione più semplice richiede 15 o 20 minuti: scarica le attività sparse in un unico elenco, controlla i...
La gestione dei progetti e quella dei clienti funzionano al meglio come due sistemi collegati, non come un unico ruolo confuso. La delivery vive su scope, tempistiche e risorse; la relazione vive su fiducia, aspettative e retention. Le agenzie che le collegano, con un...
Freelancer: timeline in 6 passaggi per separare finanze aziendali e personali
Apri un conto bancario aziendale dedicato e fai confluire lì fin dall’inizio ogni centesimo di reddito d’impresa. Abbinalo a una carta di credito aziendale e a una contabilità separata, e pagati tramite prelievi documentati o payroll invece di prelevare contanti ogni volta che ne hai bisogno. Inizia subito a riconciliare ogni mese e a salvare le ricevute, così i tuoi registri resteranno pronti per un eventuale controllo fin dal primo giorno.
In breve:
Le ditte individuali dichiarano entrate e uscite aziendali nella dichiarazione dei redditi personale, ma ogni attività deve avere il proprio Schedule C, quindi conti separati semplificano la compilazione.
I titolari di ditte individuali e le LLC con un solo socio usano in genere prelievi documentati, mentre le società e le LLC tassate come società spesso necessitano di payroll con ritenute.
Per le spese condivise, dichiara solo la quota aziendale documentata; un costo usato al 70% per l’attività supporta una deduzione del 70% del suo valore.
Se i conti sono mescolati, esamina l’anno fiscale in corso, classifica le transazioni, documenta i trasferimenti e stabilisci una data limite per tutte le future attività aziendali.
LifeDesk
Tieni sotto controllo business e vita privata
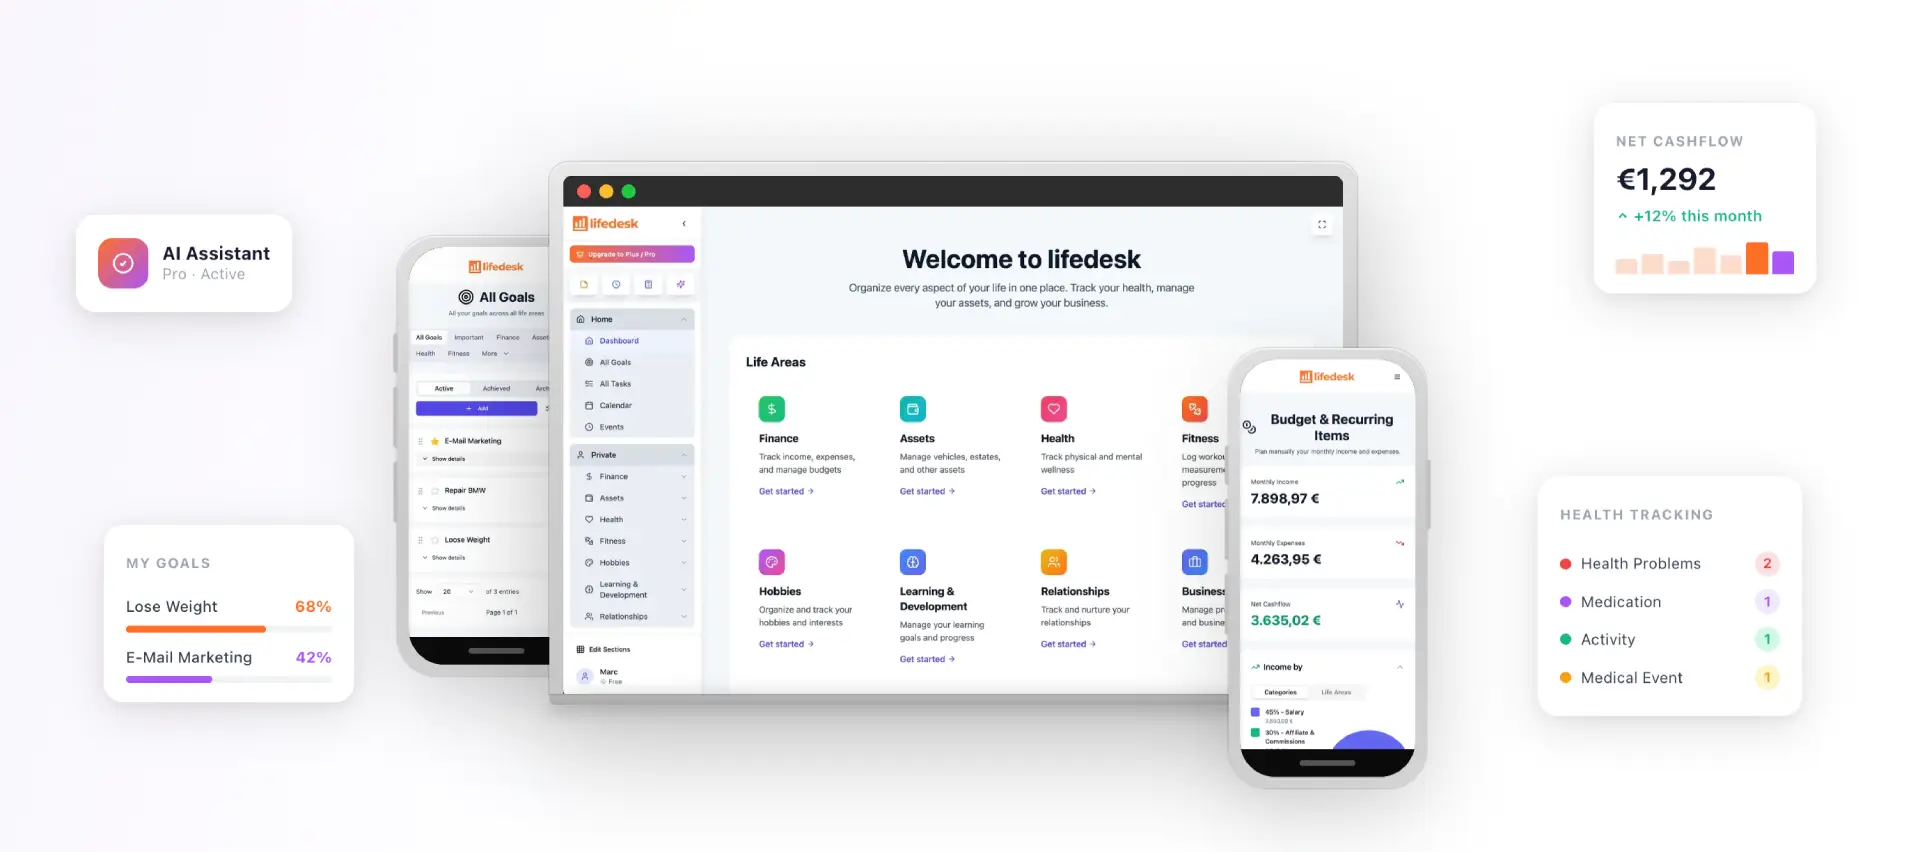
LifeDesk riunisce finanze, attività, obiettivi e calendari, aiutando i freelancer a organizzare in un unico posto responsabilità professionali e personali.
Al di là del rischio legale, conti mescolati rendono quasi impossibile misurare quanto guadagni davvero con la tua attività. Perdi la capacità di monitorare chiaramente la redditività, classificare le spese con sicurezza o dimostrare le deduzioni se l’autorità fiscale ti pone delle domande, un rischio che Bank of America segnala per i titolari di ditte individuali, anche se per loro conti separati non sono sempre un requisito legale.
I titolari di ditte individuali dichiarano entrate e uscite aziendali direttamente nella dichiarazione dei redditi personale usando lo Schedule C del Form 1040. Chiunque gestisca più di un’attività ha bisogno di uno Schedule C separato per ciascuna, cosa molto più semplice quando ogni attività ha già un proprio set di libri contabili pulito.
Checklist passo passo per impostare la separazione delle finanze
Impostare bene la struttura fin dall’inizio ti fa risparmiare ore di lavoro di pulizia in seguito. Segui quest’ordine:
Scegli la struttura della tua attività. Una ditta individuale non richiede registrazione formale, ma una LLC o una società richiede un deposito presso l’autorità statale o locale e cambia il funzionamento di responsabilità e tasse.
Ottieni un EIN o un codice fiscale locale. La maggior parte delle banche richiede un Employer Identification Number (o equivalente) più i documenti di costituzione prima di aprire un conto aziendale, secondo le indicazioni dell’SBA.
Apri un conto corrente aziendale. Questo diventa l’unica destinazione per tutte le entrate aziendali e la fonte di tutte le uscite aziendali.
Aggiungi un conto di risparmio aziendale e, se serve, un conto merchant. Il conto di risparmio serve per riserve fiscali o fondi da reinvestire; un conto merchant ti consente di accettare pagamenti con carta senza toccare fondi personali.
Ottieni una carta di credito aziendale. Usala esclusivamente per acquisti aziendali, così ogni spesa avrà una traccia separata dalle spese personali.
Imposta un software di contabilità. Collega i nuovi conti, crea categorie di spesa che corrispondano al modo in cui dichiari le tasse e programma una riconciliazione mensile ricorrente.
I documenti tipici che le banche chiedono quando apri un conto aziendale includono:
EIN o numero di Social Security, a seconda della tua struttura
Documenti di costituzione (statuto o atto costitutivo)
Accordi di proprietà o di partnership
Una licenza commerciale, dove applicabile
Una tempistica realistica aiuta a evitare che tutto si blocchi:
Prima settimana: richiedi l’EIN e apri il tuo conto corrente aziendale.
Settimane iniziali: collega i conti al software di contabilità e categorizza ogni transazione fin dall’inizio.
Primi mesi: rivedi le categorie, correggi eventuali errori e adatta la routine di riconciliazione prima che si avvicini la stagione fiscale.
Consiglio professionale:Apri il conto bancario aziendale prima di accettare il primo pagamento o di spendere il primo euro per l’attività, anche se stai ancora decidendo la tua struttura legale.
Come pagarti senza creare problemi di tracciabilità
Il modo in cui trasferisci denaro dall’attività a te dipende dalla tua struttura. I titolari di ditte individuali e le LLC con un solo socio in genere effettuano un owner’s draw: un trasferimento diretto dal conto aziendale a quello personale, senza trattenute fiscali al momento del trasferimento. I titolari di società, o di LLC tassate come società, spesso devono invece usare il payroll, il che significa che le ritenute fiscali avvengono automaticamente a ogni periodo di paga.
Qualunque sia il metodo che si applica al tuo caso, la guida di OnPay su owner’s draw e stipendio raccomanda di costruire un processo ripetibile e documentato invece di prelevare fondi ogni volta che manca liquidità:
Scegli una cadenza fissa: settimanale, bisettimanale o mensile, e mantienila.
Trasferisci un importo costante e prestabilito, non quello che avanza.
Etichetta ogni trasferimento con una nota che ne indichi lo scopo, ad esempio “owner’s draw, marzo 2026”.
Gestisci il payroll con il software corretto se la tua struttura richiede ritenute.
Un piano di prelievi formale produce una traccia di audit molto più pulita rispetto a trasferimenti occasionali e evita l’ambiguità contabile che spesso richiama attenzione. Se hai già effettuato trasferimenti non documentati, torna ora e etichetta ogni operazione in modo corretto invece di lasciare vuoti nei registri.
Consiglio professionale:Imposta un promemoria ricorrente sul calendario per la data del prelievo, così il trasferimento avverrà secondo programma invece di diventare una decisione presa all’ultimo minuto.
Contabilità, spese a uso misto e registri automatizzati
I registri puliti iniziano collegando i feed bancari direttamente al software di contabilità invece di inserire le transazioni a mano, cosa che riduce errori di trascrizione e registrazioni mancate, come spiegato in questa guida pratica al monitoraggio delle spese per un sole trader. Molti freelancer e piccoli imprenditori assumono un contabile quando il volume cresce, ma anche un semplice feed collegato con categorie coerenti fa una grande differenza.
Le spese a uso misto richiedono un trattamento speciale. La guida fiscale di Gov è chiara: si può dichiarare solo la parte di costo effettivamente usata per l’attività.
Una semplice checklist mensile di riconciliazione rende tutto gestibile:
Abbina ogni transazione al feed bancario.
Classifica ciascuna nel corretto contenitore di spesa o di entrata.
Allega una ricevuta o una fattura a tutto ciò che supera una soglia che scegli tu.
Segnala qualsiasi voce poco chiara per un controllo successivo prima che si accumuli.
L’automazione riduce sin dall’inizio il rischio di commistione accidentale. Impostare regole sulle transazioni e promemoria finanziari collegati al calendario trasforma la riconciliazione in una routine ripetibile invece che in una corsa contro il tempo prima delle scadenze fiscali, un punto ribadito anche nelle indicazioni dell’SBA sulla separazione delle finanze aziendali e personali.
Consiglio professionale:Esegui un backup mensile dei dati contabili, separato dai registri della tua banca, così non dipenderai mai dalla sola disponibilità di un sistema.
Errori comuni che fanno scattare segnali d’allarme in caso di audit
I revisori e le autorità fiscali cercano segnali specifici quando analizzano i registri delle piccole imprese. Gli errori più comuni includono:
Usare una carta di credito personale per acquisti aziendali, o viceversa.
Effettuare trasferimenti tra conti senza nota o documentazione.
Trattare prestiti informali tra il proprietario e l’attività come prelievi non documentati.
Non riconciliare i conti per mesi, lasciando ampi vuoti inspiegabili.
Se i tuoi conti sono già mescolati, la bonifica è ancora possibile:
Riconcilia tutti i conti risalendo fino al punto in cui è iniziata la commistione.
Documenta retroattivamente ogni trasferimento con una nota chiara che ne spieghi lo scopo.
Rielabora i registri quando necessario, in modo che le spese dichiarate corrispondano a ciò che è realmente accaduto.
Per il futuro, applica i passaggi di separazione sopra indicati così che il problema non si ripresenti.
Passaggi per passare da finanze mescolate a conti separati
Se il tuo denaro personale e quello aziendale sono stati mescolati per un po’ di tempo, districarli richiede una sequenza precisa, non una sola correzione. Inizia scaricando gli estratti conto di entrambi i conti relativi al periodo che devi sistemare, in genere almeno l’anno fiscale in corso.
Passa in rassegna ogni transazione e contrassegnala come personale, aziendale o a uso misto. Per gli elementi a uso misto, applica la stessa logica di ripartizione usata per le spese correnti: solo la quota destinata all’attività è deducibile. Una volta etichettato tutto, apri il tuo nuovo conto aziendale se non l’hai già fatto e smetti immediatamente di far transitare ulteriori entrate o uscite attraverso il conto personale.
Successivamente, crea un registro dei trasferimenti storici tra i conti e etichetta ciascuno, che si tratti di un prelievo informale, di un rimborso di prestito o di un rimborso per una spesa aziendale pagata personalmente. Le indicazioni dell’SBA sulla gestione delle finanze aziendali raccomandano di tenere un registro delle scritture correttive proprio per questo tipo di bonifica, annotando la finalità aziendale dietro ogni trasferimento prima della dichiarazione.
Infine, stabilisci una data di chiusura netta: tutto ciò che avviene dopo quella data passa attraverso i conti separati senza eccezioni. Costruisci l’abitudine della riconciliazione mensile a partire da quella data, così il passaggio si consolida invece di scivolare lentamente verso vecchie abitudini. Se il periodo di bonifica copre un intero anno fiscale, valuta di lavorare con un contabile o un commercialista per rielaborare i registri in modo accurato prima della dichiarazione.
Buone pratiche per mantenere la separazione nel tempo
Impostare conti separati è la parte facile. Tenerli separati per anni richiede alcune abitudini costanti, non un singolo trucco.
Tratta il conto bancario e la carta aziendali come gli unici metodi di pagamento per le transazioni d’impresa, senza eccezioni per comodità. Se dovessi rimanere senza liquidità aziendale e fossi tentato di coprire una spesa personalmente, registrala subito come un prestito da te all’attività e poi rimborsati formalmente, invece di lasciarla confondersi con una spesa normale.
Segui il tuo calendario di riconciliazione anche quando l’attività è tranquilla. Un controllo mensile di dieci minuti è molto meno gravoso di una corsa annuale e intercetta piccoli errori, come una categoria digitata male o una ricevuta mancata, prima che si accumulino in un lavoro di bonifica più grande.
Rivedi le categorie di spesa almeno una volta a trimestre per assicurarti che corrispondano ancora al modo in cui dichiari le tasse. Un’attività che aggiunge un nuovo flusso di ricavi o un nuovo tipo di costo ricorrente spesso ha bisogno di nuove categorie, e lasciare tutto in un generico contenitore “varie” vanifica fin dall’inizio lo scopo della separazione.
Infine, rivedi ogni anno il tuo piano di owner’s draw o payroll. Con la crescita del reddito o il cambiamento della struttura, per esempio passando da una ditta individuale a una LLC, può cambiare anche il metodo corretto per pagarti, e restare legato a un processo obsoleto è uno dei modi più facili perché la commistione torni a insinuarsi.
Come la separazione delle finanze influisce su finanziamenti e prestiti
Finanziatori e investitori considerano registri puliti e separati un segno basilare di credibilità. Quando la tua attività ha una propria cronologia di conto, un finanziatore può vedere i reali modelli di entrate e uscite senza dover districare le spese personali da quelle aziendali, il che accelera l’istruttoria e riduce le richieste di chiarimento.
Il credito aziendale inoltre si costruisce in modo indipendente dalla tua storia di credito personale una volta che hai un conto bancario aziendale dedicato e una carta di credito aziendale utilizzati con costanza. Questa separazione conta se un giorno vorrai ottenere un prestito aziendale o una linea di credito basati sulla solidità finanziaria dell’attività invece che sul tuo solo punteggio personale.
Registri puliti e separati rendono anche molto più semplice la due diligence se un giorno cercherai investimenti esterni o vorrai vendere l’attività. Acquirenti e investitori devono verificare entrate e uscite strettamente collegate all’azienda, e conti mescolati rendono questa verifica più lenta e costosa, richiedendo spesso una bonifica contabile forense prima che un’operazione possa chiudersi.
Esempi che mostrano perché la separazione conviene
Immagina una graphic designer freelance che fa transitare tutti i pagamenti dei clienti su un conto corrente personale per il primo anno di attività. Al momento delle tasse, deve ordinare manualmente un intero anno di transazioni miste per capire quali versamenti erano pagamenti dei clienti, quali erano regali della famiglia e quali acquisti di software erano per lavoro con i clienti e quali per progetti personali. Il processo richiede giorni e lascia comunque lacune che non riesce a spiegare del tutto.
Confrontala con uno sviluppatore web freelance che apre un conto corrente aziendale e una carta nella sua prima settimana. Ogni pagamento dei clienti arriva in un solo posto, ogni abbonamento software e pagamento ai collaboratori esce dallo stesso conto e il suo software di contabilità categorizza automaticamente la maggior parte delle transazioni tramite feed bancari collegati. Al momento delle tasse, i dati del suo Schedule C derivano quasi interamente da un singolo report riconciliato.
La differenza non è nell’impegno o nell’intenzione. È nella struttura impostata prima che avvenisse la prima transazione, che ha trasformato un temuto compito annuale in un’abitudine mensile di routine.
Come LifeDesk ti aiuta a mantenere separate finanze aziendali e personali
Una volta che i tuoi conti sono impostati nel modo giusto, la parte più difficile è mantenerli separati ogni giorno senza dover gestire tre app diverse. Il monitoraggio delle finanze aziendali di LifeDesk collega i tuoi conti bancari reali e ti offre viste distinte per finanze aziendali e personali all’interno di un’unica piattaforma, così non devi mai indovinare a quale conto appartenga una transazione.
Un flusso di lavoro semplice copre la maggior parte di ciò che tratta questa guida:
Collega i tuoi conti aziendali e personali e lascia che le transazioni arrivino automaticamente.
Assegna le transazioni alle categorie man mano che arrivano, invece di raggruppare tutto a fine mese.
Imposta promemoria programmati per gli owner’s draw tramite l’integrazione finanziaria con il calendario, così i trasferimenti avverranno con una cadenza fissa.
Estrai report pronti per le tasse quando ti servono, senza dover cercare tra mesi di estratti conto.
Piano
Prezzo mensile
Ideale per
Free
$0
Organizzazione di base della vita e del lavoro
Plus
$9
Collegamenti ai conti bancari e limiti più elevati
Pro
$19
Assistente AI completo e monitoraggio aziendale avanzato
Come tenere separate le finanze personali e aziendali?
Apri un conto bancario e una carta aziendali dedicati, fai transitare attraverso di essi tutte le entrate e le uscite aziendali e tieni traccia di tutto con un software di contabilità collegato a feed bancari live. Pagati tramite prelievi programmati e documentati o tramite payroll invece che con trasferimenti informali, e riconcilia i conti ogni mese.
Che cos’è la regola del denaro 70/20/10?
Non fa parte delle indicazioni ufficiali dell’SBA o dell’IRS in materia fiscale o di tenuta dei registri aziendali.
Posso prendere soldi dal conto aziendale e versarli sul mio conto personale?
Sì, i titolari di ditte individuali e di LLC con un solo socio lo fanno di solito tramite un owner’s draw, cioè un trasferimento documentato con una nota chiara che ne spiega la finalità. I titolari di società di capitali o di LLC tassate come società di capitali spesso devono invece prelevare i guadagni tramite payroll, secondo le indicazioni su owner’s draw e stipendio.
La mia LLC dovrebbe avere un conto bancario separato?
Sì, un conto aziendale separato aiuta a preservare la protezione di responsabilità che una LLC dovrebbe offrire, poiché fondi mescolati possono portare un tribunale a ignorare del tutto tale separazione, secondo l’SBA. Inoltre semplifica molto la contabilità, la dichiarazione dei redditi e qualsiasi futura richiesta di finanziamento.
Come gestisco una spesa in parte personale e in parte aziendale?
Ripartisci il costo in base all’effettivo utilizzo aziendale e dichiara solo quella quota come spesa aziendale. La guida di GOV.UK sulle spese deducibili fa l’esempio di una bolletta usata al 70% per l’attività, in cui è deducibile solo il 70% del costo, con registri conservati a supporto della ripartizione.