日々の境界線を設計し、集中作業を守り、週次レビューを行う。この組み合わせは、どんな単独の工夫よりも持続可能なバランスに役立ちます。境界線が整えば、エネルギーが安定し、燃え尽きの兆候も和らぎやすくなります。まずは今日、ひとつだけ境界線(厳守の終了時刻、メールを見ない時間帯など)を決め、1週間守ってから次を追加してみてください。 要点: APAの調査では、労働者の3人に1人が十分な柔軟性を確保できておらず、45%が望むより長く働き、3人に2人が燃え尽き症状を報告しています。...
Organize tasks, notes, finances and routines in one intelligent app.
No credit card required.
日々の境界線を設計し、集中作業を守り、週次レビューを行う。この組み合わせは、どんな単独の工夫よりも持続可能なバランスに役立ちます。境界線が整えば、エネルギーが安定し、燃え尽きの兆候も和らぎやすくなります。まずは今日、ひとつだけ境界線(厳守の終了時刻、メールを見ない時間帯など)を決め、1週間守ってから次を追加してみてください。 要点: APAの調査では、労働者の3人に1人が十分な柔軟性を確保できておらず、45%が望むより長く働き、3人に2人が燃え尽き症状を報告しています。...
持続的な深い集中を要する単一プロジェクトにはタイムブロッキングを使い、浅く繰り返し行うタスクはタスクバッチングで1つの集中セッションにまとめましょう。どちらの方法も、常に発生するコンテキストスイッチングという同じ根本的な問題を解決しますが、その解き方は異なります。そして、この2つは永続的にどちらか一方を選ぶよりも、予定の中で組み合わせるほうがうまく機能します。 要点: 60分以上の中断なしで取り組む必要があるタスクにはタイムブロックを確保し、短く繰り返し行う作業は1日2〜3回の時間帯にまとめて処理しましょう。...
2026年の年間優先事項を3〜5個選び、メンタルコントラスティングを使ってそれぞれに if-then プランを書き、各優先事項を追跡可能なプロジェクトとマイルストーンに落とし込み、四半期ごとと週次のレビューを1つの統合プランナー内で回すことで、2026年を計画しましょう。この方法なら、目標、カレンダー、タスク、家計、健康を6つのアプリに分散させず、1か所で見渡せます。LifeDeskのようなツールが全体の構造を支えられますが、ソフトウェア以上に重要なのは手法そのものです。 要点:...
仕事のためのデジタル・ミニマリズムとは、日々の時間を割く価値があるツールと通知だけを使い、本当に重要なタスクに注意を向けることです。最も速く効く一手は、カレンダー上の予定された集中ブロックを守り、その開始前に必須でない通知をすべてミュートすることです。アプリの監査からチームのルールまで、すべてはこの一つの習慣の上に成り立っています。 要点: 1つの業務カテゴリにつき1つのツールに絞り、集中用の時間枠を確保して予定を入れることで、アプリの過剰利用を抑え、確保した時間の生産性を高められます。...
1つの四半期目標、月次のキャンペーン枠、週ごとの30〜60分の実行ブロックを軸にした1ページのマーケティングプランナーを活用しましょう。この構成なら、今週何をすべきかが明確になり、10個ものマーケティングアイデアを同時に抱えて疲弊することを防げます。紙やスプレッドシートで自作することもできますし、LifeDeskのようにプランをカレンダーやタスクリストに直接つなげられるアプリ内で設定することもできます。 TL;DR:...
最適な方法は、頻度と機密性によって決まります。繰り返しや機密性の高いやり取りにはクライアントポータルを、単発でリスクの低いファイルには安全なメールやパスワード保護付き転送を、署名が必要なものには電子署名サービスを、規制対象または大量転送にはmanaged file transfer(MFT)を使ってください。どの方法を選ぶ場合でも、転送中と保存時の暗号化、役割ベースのアクセス制御、監査ログ、リンクの有効期限を必ず確認してください。設定方法とベンダー選定の詳細は以下で説明します。 TL;DR:...
自分が所有するものを、部屋ごとに写真付きで棚卸しし、そのコピーを自宅以外の場所にも保管してください。まずは今すぐ始めましょう。最も価値の高い部屋を選び、見ているものを口頭で説明しながらゆっくりと動画で見回って記録し、すでに持っているリストがあればそれをクラウドフォルダへアップロードします。記録された資産目録があれば、保険請求がスピードアップし、所有物を推測ではなく実態に合った内容で補償設定できるようになります。 要点: 詳細な住宅内資産の目録は、正確な保険請求に役立ち、所有物に対して十分な補償があるかどうかも確認できます。...
ウィークリーレビューとは、新しい週が始まる前に受信箱を整理し、カレンダーを確認し、優先事項を決める、短くて定例の習慣です。最もシンプルな形なら15〜20分でできます。未処理のタスクを1つのリストに集め、今後7日間をざっと見て、本当に大事なことを2〜3個書き出すだけです。この習慣を今週一度やるだけでも、その本質的な効果はもう得られます。つまり、月曜の朝を慌てて始めるのではなく、計画を持って始められるということです。 要点:...
プロジェクト管理とクライアント管理は、ひとつに混ぜて扱うよりも、連動した2つの仕組みとして管理するほうがうまく機能します。納品はスコープ、スケジュール、リソース配分で成り立ち、関係性は信頼、期待値、継続率で成り立ちます。共通のクライアントレコードと固定されたコミュニケーションのリズムでこの2つをつなげることで、代理店は利益率を守り、クライアントの関与も維持できます。逆に、気づかれないまま少しずつずれていく状態に任せると、両方を失いかねません。 TL;DR:...
カレンダータスク連携を使うと、やることリストを時間指定のカレンダーブロックへ変換できるため、見えないまま仕事が積み上がるのを防ぎ、実際に手を動かしやすくなります。最短の方法は、カレンダーアプリ内のネイティブタスク機能を使うか、OAuth ベースの接続で別のタスク管理ツールを同期する方法です。どちらの方法でも、締め切りの見落としを減らせます。以下の設定手順とトラブルシューティングでは、両方の方法を扱います。 TL;DR:...
最初から、専用の事業用銀行口座を開設し、あらゆる事業収入をそこに入れるようにしてください。事業用クレジットカードと独立した会計管理を組み合わせ、必要なときにその場で現金を引き出すのではなく、記録の残るオーナーズ・ドローまたは給与で自分に支払います。月次の照合を始め、領収書もすぐに保存しておけば、初日から監査に耐えられる記録を維持できます。
要点:
- 個人事業主は事業収入と経費を個人の税申告で報告しますが、事業ごとに別々のSchedule Cが必要なため、帳簿を分けておくと申告が簡単になります。
- 個人事業主と1人社員のLLCは通常、記録を残したオーナーズ・ドローを使いますが、法人や法人課税のLLCでは源泉徴収付きの給与が必要になることがよくあります。
- 共通費用は、事業で使ったと証明できる部分だけを計上します。たとえば、70%を事業で使った費用であれば、その価値の70%を経費として控除できます。
- 口座が混在している場合は、現在の課税年度を見直し、取引を分類し、送金を記録し、今後の事業活動の締め切りを設定してください。
個人のお金と事業のお金を混ぜると、時間の経過とともに問題が積み重なっていきます。Small Business Administration](https://www.sba.gov/counseling/launch-your-business/)。
法的リスクに加えて、口座が混ざっていると、事業が実際にどれだけ稼いでいるのかを把握するのがほぼ不可能になります。収益性を明確に追跡したり、確信を持って経費区分を行ったり、税務当局に質問されたときに控除を証明したりする力が失われます。Bank of Americaは、個人事業主にとってはたとえ別口座が法的に必須でない場合でも、この点をリスクとして指摘しています。
個人事業主は、事業収入と経費をForm 1040のSchedule Cを使って個人の確定申告に直接記載します。 2つ以上の事業を運営している場合は、それぞれに別のSchedule Cが必要になりますが、各事業にすでにきれいに分かれた帳簿があれば、はるかに簡単です。
最初から構成を正しく整えておけば、後で修正する手間を何時間も省けます。次の順番で進めてください。
事業用口座を開設するときに銀行がよく求める書類は次のとおりです。
現実的なタイムラインを決めておくと、途中で止まるのを防げます。
プロのヒント: 法的な事業形態をまだ決めている途中であっても、最初の入金を受ける前、また最初の1円を事業に使う前に、事業用銀行口座を開設してください。
事業から自分にお金を移す方法は、事業形態によって異なります。個人事業主や1人社員のLLCは通常、オーナーズ・ドローを使います。つまり、事業口座から個人口座へ直接送金する方法で、送金時点では給与税は源泉徴収されません。法人の所有者や法人課税のLLCでは、代わりに給与支払いが必要になることが多く、この場合は各支払期ごとに税金の源泉徴収が自動的に行われます。
どの方法が適用される場合でも、OnPayのオーナーズ・ドローと給与に関するガイダンスでは、資金繰りが厳しいときにその都度引き出すのではなく、繰り返し可能で記録の残る手順を作ることが推奨されています。
正式なドローのスケジュールを作れば、場当たり的な送金よりもはるかに明確な監査証跡が残り、会計上のあいまいさによって調査対象になりやすくなるのを避けられます。もしすでに記録のない送金をしてしまっているなら、いまからでも各送金に正直なラベルを付け直し、記録の抜けを放置しないようにしてください。
プロのヒント: ドローの日をカレンダーで繰り返し通知に設定しておけば、送金が予定通りに行われ、思いつきの判断になりません。
きれいな帳簿は、取引を手入力するのではなく、銀行フィードを会計ソフトに直接連携することから始まります。これにより、転記ミスや入力漏れが減ると、個人事業主として経費を追跡する実践ガイドでも説明されています。フリーランスや小規模事業者の多くは、取引量が増えた段階で記帳代行を利用しますが、連携済みフィードと一貫したカテゴリだけでも十分に効果があります。
兼用費用は特別な扱いが必要です。Govの税務ガイダンスでは、共有費用のうち請求できるのは事業で使った部分だけだと明確にされています。
シンプルな月次照合チェックリストがあれば、管理しやすくなります。
自動化によって、そもそも意図しない混在が起こる可能性を下げられます。取引ルールとカレンダー連動の財務リマインダーを設定すれば、SBAが示す個人と事業の資金分離の考え方と同様に、照合作業を締め切り前の大仕事ではなく、繰り返し可能な習慣にできます。
プロのヒント: 会計データは、銀行側の記録とは別に毎月バックアップしておくと、どちらか一方に障害が起きても困りません。
監査担当者や税務当局は、中小事業の記録を確認するときに特定の警告サインを探します。よくあるミスは次のとおりです。
すでに口座が混在している場合でも、修正は可能です。
個人と事業のお金がしばらく混ざっていた場合、解きほぐすには一度の修正ではなく、順序立てた対応が必要です。まず、整理が必要な期間をカバーする、個人用と事業用の両方の銀行取引明細を取得します。少なくとも現在の課税年度は含めるようにしてください。

すべての取引を確認し、個人用、事業用、または兼用としてタグ付けします。兼用項目については、継続的な費用に使うのと同じ按分ロジックを適用し、事業で使った分だけを控除対象とします。すべてにタグ付けしたら、まだであれば新しい事業用口座を開設し、それ以降の収入や支出はすぐに個人口座を通さないようにします。
次に、過去の口座間送金の記録を作成し、各送金にラベルを付けます。たとえば、非公式なドロー、貸付金の返済、または個人で立て替えた事業経費の精算などです。SBAの事業資金管理に関するガイダンスでは、こうした整理のために修正仕訳のログを残すことが推奨されており、申告前に各送金の事業上の目的を記録しておくよう求めています。
最後に、明確な締切日を設定します。その日以降は、例外なく分離済み口座だけを使います。その日から月次照合の習慣を作れば、移行後に少しずつ昔のやり方へ戻るのを防げます。整理対象の期間が丸1会計年度に及ぶ場合は、申告前に記録を正確に修正するため、記帳代行者または税理士に相談することも検討してください。
別口座を作るのは簡単です。本当に大切なのは、何年も分けたまま維持することで、そのためにはいくつかの習慣を続ける必要があります。
事業用の銀行口座とカードは、利便性のためであっても例外なく事業取引専用の支払い方法として扱ってください。もし事業資金が足りず、個人で立て替えたくなった場合は、それをその場で自分から事業への貸付として記録し、正式に返済してから、通常の経費のように曖昧にしないようにします。
事業が落ち着いているときでも、照合スケジュールは守ってください。毎月10分の確認で済むなら、年1回の大混乱よりはるかに負担が少なく、カテゴリの入力ミスや領収書の紛失といった小さなエラーも、大きな整理作業になる前に見つけられます。
少なくとも四半期に1回は経費カテゴリを見直し、税務申告の方法と合っているか確認してください。新しい収益源や新しい継続費用が増えた事業では、新しいカテゴリが必要になることがよくあります。すべてを漠然とした「雑費」に入れてしまうと、そもそも分離の意味が失われます。
最後に、オーナーズ・ドローまたは給与のスケジュールを毎年見直してください。収入が増えたり、事業形態が変わったり、たとえば個人事業主からLLCに移行したりすると、自分への支払い方法も変わることがあります。古い方法を使い続けるのは、再び口座が混在してしまう最も簡単な原因の一つです。

貸し手や投資家は、きちんと分離された帳簿を、信用の基本的な証拠として見ます。事業に独自の口座履歴があれば、個人的な支出と事業活動を解きほぐす必要がなく、実際の売上や支出のパターンを確認できるため、与信審査が速くなり、追加確認のやり取りも減ります。
事業用銀行口座とクレジットカードを継続的に使っていれば、事業信用は個人の信用履歴とは独立して形成されます。事業ローンや与信枠を、個人のスコアだけに頼らず、事業自身の財務状況に基づいて得たい場合、この分離は重要です。
きれいに分離された記録は、外部からの投資を受ける場合や事業売却を考える場合にも、デューデリジェンスを大幅にスムーズにします。買い手や投資家は事業に直接結びつく売上と経費を確認する必要があり、口座が混在していると検証に時間と費用がかかり、取引成立前にフォレンジック会計の整理が必要になることも少なくありません。
たとえば、あるフリーランスのグラフィックデザイナーが、最初の1年間、すべてのクライアントからの入金を個人の当座預金口座で受け取っていたとします。確定申告の時期になると、1年分の混在した取引を手作業で仕分けし、どの入金がクライアントの支払いだったのか、どれが家族からの贈与だったのか、ソフトウェア購入がクライアント案件向けだったのか個人プロジェクト向けだったのかを判断しなければなりません。この作業には何日もかかり、しかも完全には説明しきれない抜けが残ります。
これと比べて、あるフリーランスのWeb開発者は、最初の1週間で事業用当座預金口座とカードを開設します。すべてのクライアント入金は1か所に集まり、ソフトウェアのサブスクリプションや外注費は同じ口座から支払われ、会計ソフトは連携済み銀行フィードを通じて大半の取引を自動的に分類します。確定申告の時期には、Schedule Cの数字のほとんどが、1つの照合済みレポートからそのまま出てきます。
違いは努力や意欲ではありません。最初の取引の前に構造を整えていたかどうかです。その結果、年に1回の気が重い作業が、毎月の習慣に変わります。
口座を正しく整えたあとの難しい部分は、複数のアプリを行き来せずに、日々の運用で分離を保つことです。LifeDeskの事業財務トラッキングは、実際の銀行口座と連携し、1つのプラットフォーム内でビジネスと個人の資金を分けた表示を提供するため、取引がどの口座のものかを迷わずに済みます。
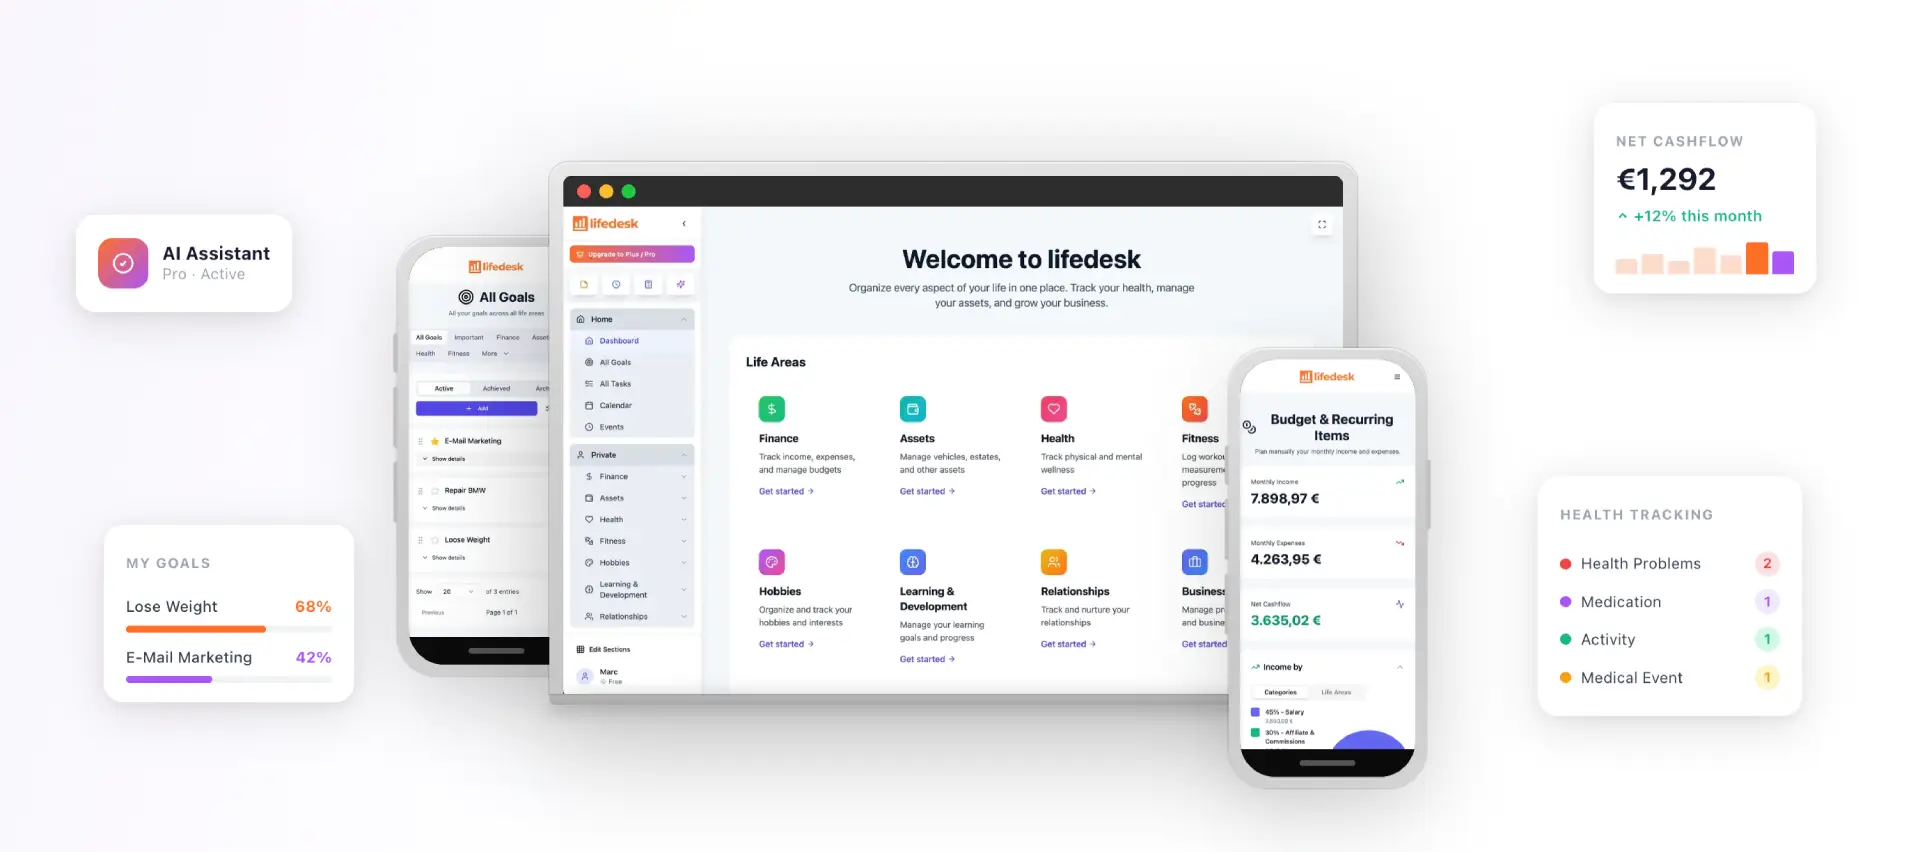
以下のシンプルなワークフローで、このガイドの大半をカバーできます。
| プラン | 月額料金 | おすすめ対象 |
|---|---|---|
| Free | $0 | 基本的な生活・仕事の整理 |
| Plus | $9 | 銀行口座連携とより高い上限 |
| Pro | $19 | フル機能のAIアシスタントと高度な事業管理 |
料金ページでプランを比較し、ビジネス用と個人用の表示を1か所で設定してください。
専用の事業用銀行口座とカードを開設し、事業収入と経費はすべてそこを通すようにしてください。リアルタイムの銀行連携に対応した会計ソフトで全取引を管理します。自分への支払いは、曖昧な送金ではなく、予定された記録付きのオーナーズ・ドローまたは給与で行い、毎月口座を照合してください。
SBAやIRSによる正式な税務・帳簿管理のガイダンスには含まれていません。
はい。個人事業主や1人社員のLLC所有者は、通常はオーナーズ・ドローを通じて行います。目的を明確に記したメモ付きの記録された送金です。法人や法人課税のLLCの所有者は、オーナーズ・ドローと給与の違いに関するガイダンスに従い、通常は給与として受け取る必要があります。
はい。SBAによると、事業用口座を分けておくことで、LLCが提供するはずの責任保護を守りやすくなります。資金が混在していると、裁判所がその分離を完全に無視する可能性があるためです。また、帳簿管理、税務申告、将来の融資申請もはるかに簡単になります。
実際の事業使用割合に基づいて費用を按分し、事業経費として認められるのはその部分だけです。GOV.UKの控除可能経費に関するガイダンスでは、70%を事業で使った請求書の例が示されており、記録を残して按分を裏付ければ、70%のみを計上できます。